
Accedi a tutte le piattaforme da un solo conto

IV Rank: come interpretarlo e quali sono i suoi limiti
Opzioni

Riassunto: le opzioni su Broadcom prezzavano una volatilità implicita circa doppia rispetto a quelle su Coca-Cola il 10 settembre 2026. Tuttavia, in termini relativi, era Coca-Cola ad apparire più "cara". L'IV Rank spiega il motivo, ma analizzare ciò che questo indicatore non cattura mostra anche perché dovrebbe rappresentare il punto di partenza di un'analisi, non il suo punto di arrivo.
Una volatilità implicita al 38% presa isolatamente dice ben poco. La vera domanda è: rispetto a cosa?
Il 10 settembre 2026 le opzioni su Broadcom prezzavano una volatilità implicita di circa il 37,7%, contro il 18,9% delle opzioni su Coca-Cola (Fonte: piattaforma Saxo, dati indicativi di pre-apertura al 10 settembre 2026). Il fatto che il valore di Broadcom fosse circa il doppio significa che le sue opzioni fossero più care?
Non necessariamente. Significa soprattutto che Broadcom è un titolo strutturalmente più volatile di Coca-Cola, un aspetto intuibile anche senza aprire la chain delle opzioni. La volatilità implicita assoluta descrive infatti il profilo di rischio e le aspettative di movimento del sottostante, ma non indica se le opzioni siano relativamente care o economiche rispetto ai livelli che quel titolo esprime normalmente. Confrontare direttamente le letture di volatilità implicita tra società diverse porta quindi spesso a conclusioni fuorvianti.
Le performance passate non sono indicative di risultati futuri; i dati sono illustrativi e non predittivi.
L'IV Rank (Implied Volatility Rank) nasce proprio per rispondere a una domanda più utile: dove si colloca oggi la volatilità implicita rispetto al proprio range storico? In altre parole, misura la posizione dell'attuale livello di volatilità implicita all'interno della storia recente di quel sottostante.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Punti chiave
- L’IV Rank colloca la volatilità implicita attuale all’interno del range a 52 settimane del sottostante su una scala da 0 a 100, consentendo confronti più coerenti tra strumenti diversi.
- IV Rank e IV Percentile utilizzano gli stessi dati di partenza, ma rispondono a domande differenti; l’eventuale divergenza tra i due indicatori può fornire informazioni utili.
- Un IV Rank elevato riflette spesso la presenza di un evento o di un rischio atteso dal mercato e non fornisce alcuna indicazione direzionale sull’andamento del sottostante.
Le performance passate e i livelli di volatilità storica non sono indicatori affidabili dei risultati futuri.
Come si calcola
La formula è volutamente semplice:
IV Rank = (volatilità implicita attuale − minimo a 52 settimane) ÷ (massimo a 52 settimane − minimo a 52 settimane) × 100
Se nell'ultimo anno la volatilità implicita si è mossa tra il 20% e il 60% e oggi si trova al 30%, l'IV Rank sarà pari a (30−20)÷(60−20)×100 = 25. In altre parole, la volatilità implicita attuale si colloca a un quarto del proprio range annuale.
Torniamo all'esempio iniziale. Il 10 settembre 2026 l'IV Rank di Broadcom era pari a circa 7,9, mentre quello di Coca-Cola si attestava intorno a 52,8 (Fonte: piattaforma BG SAXO, dati indicativi di pre-apertura al 10 settembre 2026). Sebbene la volatilità implicita di Broadcom fosse circa doppia rispetto a quella di Coca-Cola in termini assoluti, all'interno del proprio range storico Broadcom si trovava vicino ai minimi annuali, mentre Coca-Cola si collocava oltre la metà del range. In termini relativi, le opzioni della società delle bevande apparivano quindi più costose.
È proprio questo il valore dell'IV Rank: consentire uno screening rapido ed efficace di centinaia di sottostanti, offrendo un riferimento relativo che non emerge dalla sola volatilità implicita assoluta. Per questo motivo l'indicatore trova naturalmente posto tra le colonne di uno screener, senza la necessità di doverlo calcolare manualmente per ogni titolo.
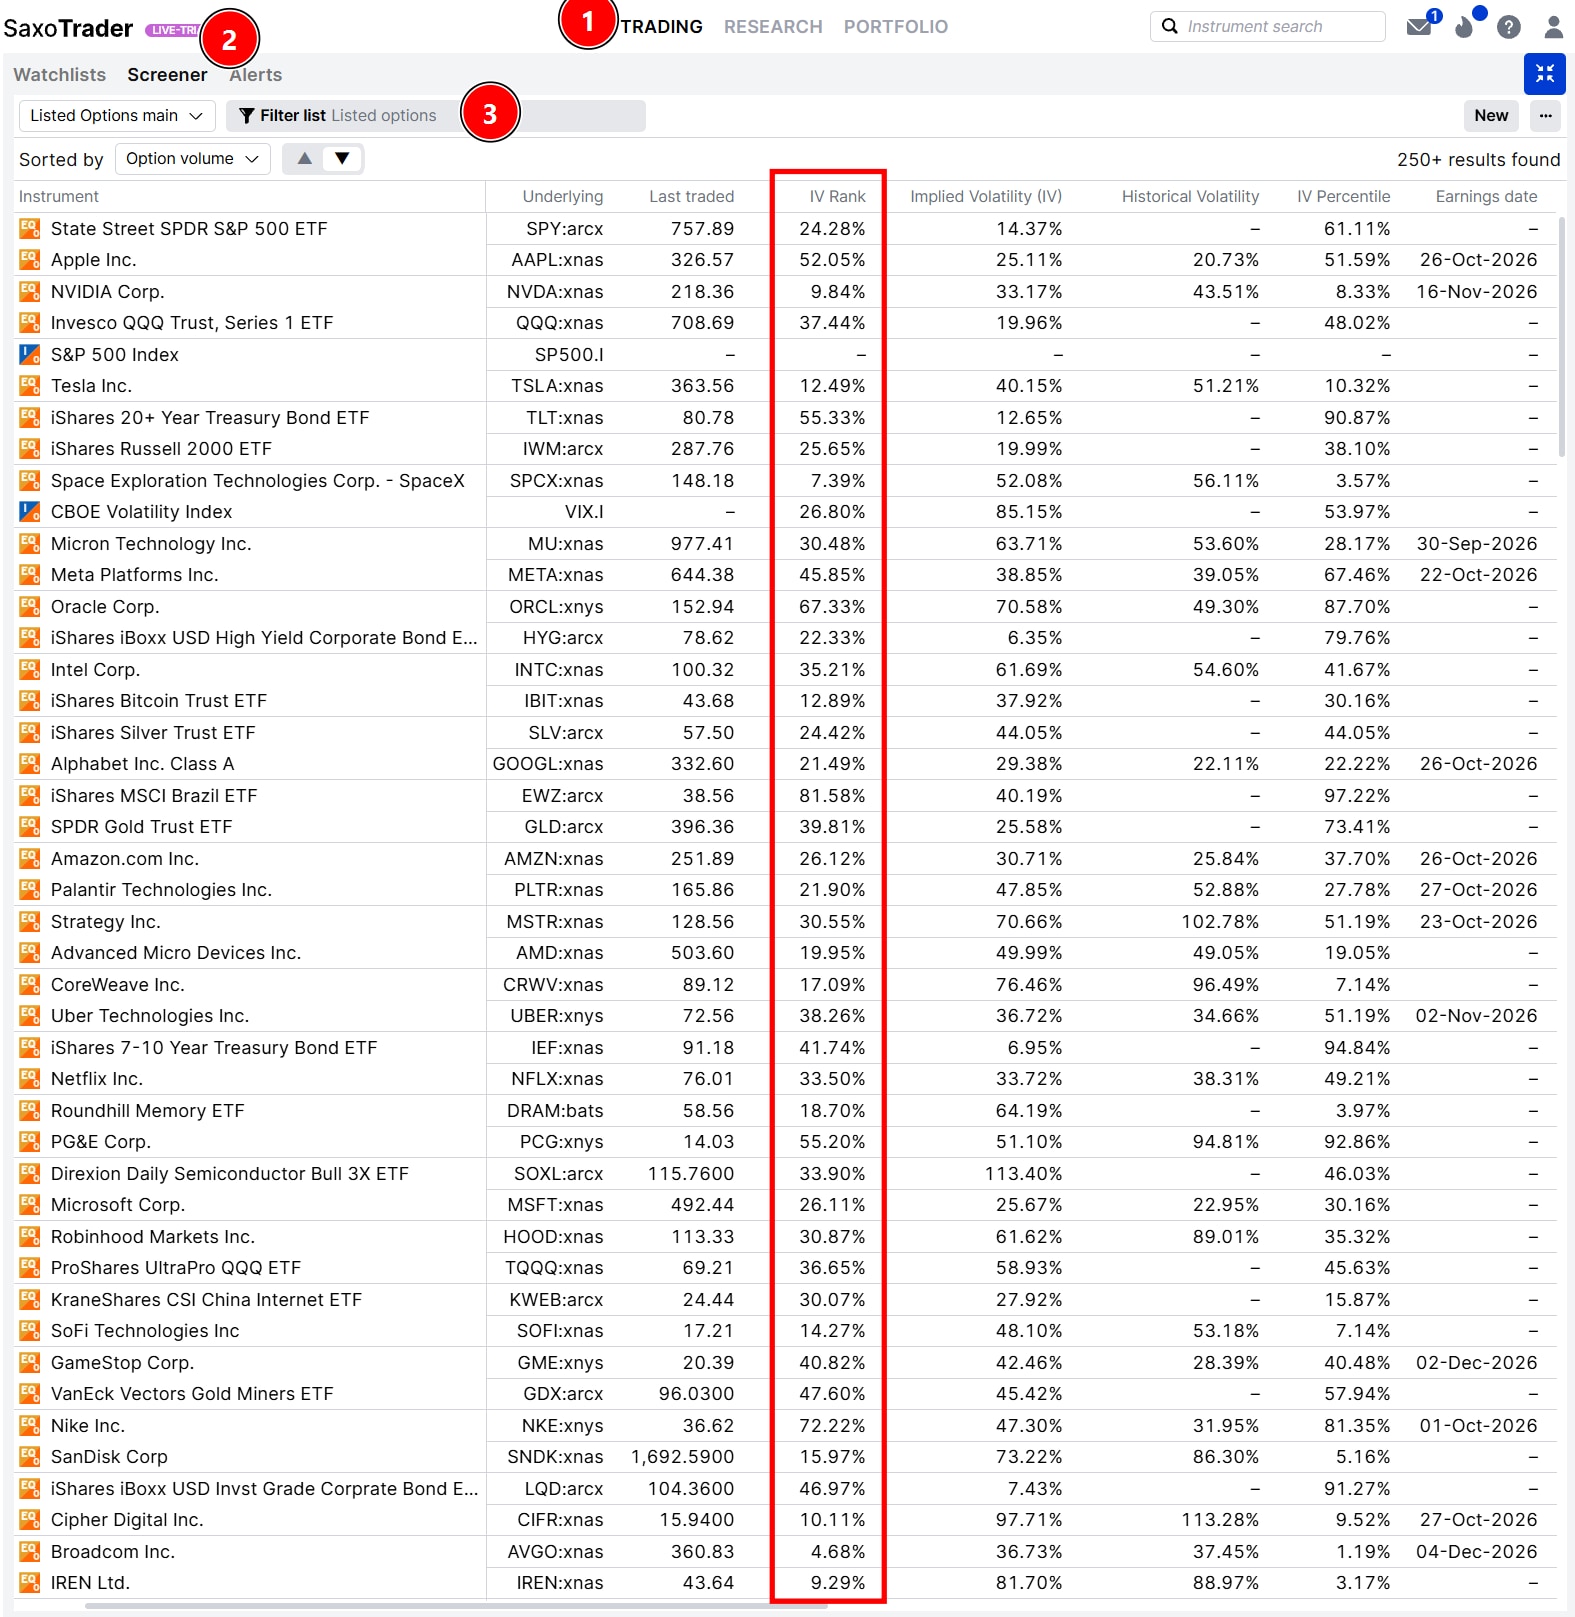
L'IV Rank è disponibile come colonna ordinabile accanto a volatilità implicita, volatilità storica e IV Percentile. Immagine illustrativa e a fini educativi; non predittiva. Fonte: SaxoTrader.
Le performance passate non sono indicative di risultati futuri; i dati sono illustrativi e non predittivi.
IV Rank e IV Percentile: due prospettive complementari
Accanto all'IV Rank pubblichiamo anche l'IV Percentile, che indica la percentuale di sedute dell'ultimo anno in cui la volatilità implicita si è attestata su livelli inferiori a quello attuale. I due indicatori partono dagli stessi dati, ma rispondono a domande diverse e possono produrre risultati significativamente differenti.
L'IV Rank considera esclusivamente gli estremi del range annuale, mentre l'IV Percentile tiene conto dell'intera distribuzione dei dati. Dopo uno shock di volatilità, un singolo picco può fissare un massimo a 52 settimane molto distante dai livelli osservati per gran parte dell'anno. Per i dodici mesi successivi, quel valore estremo amplia il range di riferimento e tende a comprimere l'IV Rank. L'IV Percentile, invece, essendo basato sulla frequenza delle osservazioni e non sulla distanza dai massimi e minimi, risulta molto meno influenzato da questo effetto.
Il 10 settembre 2026 Equinix mostrava un IV Rank di circa 31,7 e un IV Percentile di circa 68,3 (Fonte: piattaforma Saxo, dati indicativi di pre-apertura al 10 settembre 2026). L'IV Rank collocava quindi la volatilità implicita nella parte centrale del proprio range annuale, mentre l'IV Percentile indicava che per circa due terzi delle sedute dell'ultimo anno la volatilità implicita era stata inferiore a quella osservata quel giorno. Lo stesso fenomeno emergeva, nella medesima direzione, anche su Verizon e Meta Platforms.
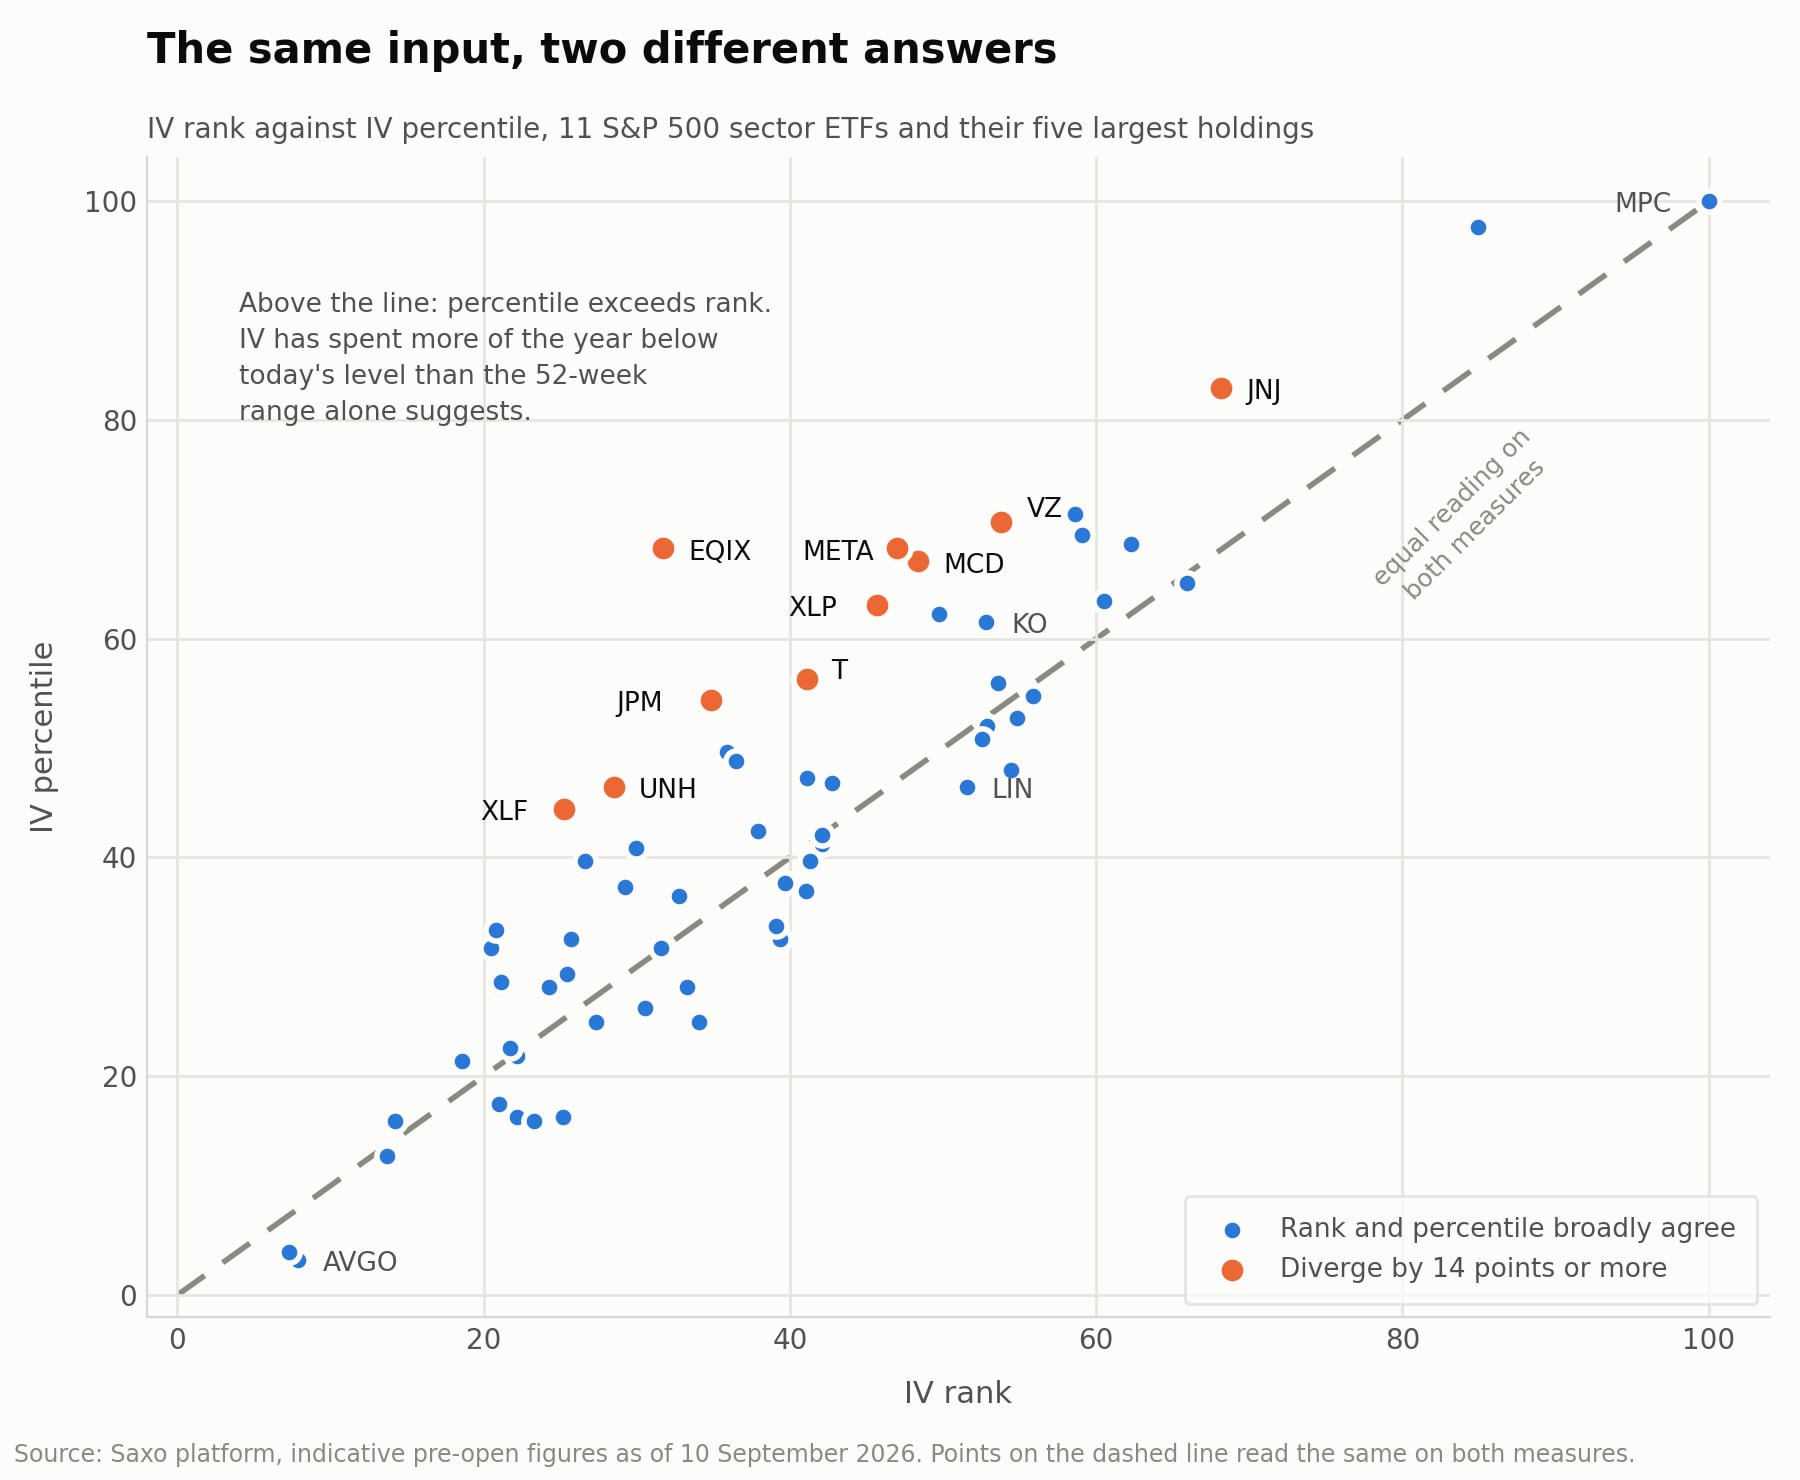 Ogni punto rappresenta un sottostante. I punti sulla linea tratteggiata mostrano IV Rank e IV Percentile allineati; quelli al di sopra presentano un IV Percentile superiore all'IV Rank. Immagine illustrativa e a fini educativi; non predittiva. Fonte: piattaforma Saxo, dati indicativi di pre-apertura al 10 settembre 2026.
Le performance passate non sono indicative di risultati futuri; i dati sono illustrativi e non predittivi.
In termini pratici, a nostro avviso è opportuno considerare entrambi gli indicatori. Quando l'IV Percentile è significativamente superiore all'IV Rank, spesso significa che il massimo a 52 settimane è stato determinato da un evento eccezionale e non ricorrente. In questi casi l'IV Rank può sottostimare quanto l'attuale livello di volatilità implicita sia elevato rispetto a una normale giornata di mercato.
Cosa non dice l'IV Rank
L'IV Rank misura una posizione all'interno di un range storico, non ne spiega le ragioni. Per questo motivo non fornisce informazioni su alcuni aspetti fondamentali dell'analisi delle opzioni.
Non indica una direzione. Un IV Rank pari a 80 segnala che la volatilità implicita è elevata rispetto alla propria storia recente, ma non offre alcuna indicazione sul fatto che il sottostante possa salire o scendere. Utilizzarlo come segnale direzionale sarebbe quindi un errore.
Non ne spiega la causa. Un IV Rank elevato è spesso legato a un evento atteso dal mercato, come una pubblicazione degli utili, una decisione regolatoria, un'operazione straordinaria o una notizia societaria rilevante. Vendere premio esclusivamente perché la volatilità implicita appare elevata, senza comprenderne le ragioni, significa assumere un rischio che potrebbe rivelarsi superiore al credito incassato. A nostro avviso, questo è uno degli errori più costosi che si possano commettere utilizzando uno screener.
Non fornisce informazioni sulla term structure. L'IV Rank si basa su una singola misura di volatilità implicita e non mostra come questa sia distribuita lungo le diverse scadenze. Di conseguenza, non consente di capire se un premio elevato sia concentrato sul front month in prossimità di un evento oppure distribuito lungo l'intera curva delle scadenze, un'informazione essenziale per strategie calendar o diagonal spread.
Non considera il contesto di mercato. Al termine della stagione delle trimestrali, per esempio, la volatilità implicita può contrarsi su numerosi sottostanti contemporaneamente, portando a una discesa generalizzata degli IV Rank. Questo non significa necessariamente che i premi siano diventati interessanti o convenienti, ma può semplicemente riflettere il venir meno di un catalizzatore comune.
Infine, l'IV Rank può cambiare rapidamente. Il valore di Broadcom, ad esempio, è sceso da circa 11,2 a circa 7,9 tra il 9 e il 10 settembre 2026 (Fonte: piattaforma Saxo, dati indicativi di pre-apertura al 10 settembre 2026). Come ogni indicatore, rappresenta una fotografia del momento e non una caratteristica permanente del sottostante.
Dal rank alla struttura
Il rank non seleziona la strategia: indica piuttosto da quale lato del premio potrebbe avere senso posizionarsi, dopo aver sviluppato una view indipendente.
Le famiglie di strutture che seguono sono ipotetiche e a fini educativi; non costituiscono consulenza né raccomandazioni operative.
Una lettura elevata suggerisce che le strutture a incasso premio possano essere meglio compensate del normale rispetto al rischio assunto, fermo restando che la perdita massima di una posizione short premium è significativa e, se non coperta, può superare ampiamente il credito incassato. Una lettura bassa suggerisce invece che strutture long premium, calendar e strategie di copertura possano risultare relativamente economiche rispetto alla loro storia recente, con il rischio di perdere l'intero premio qualora il movimento atteso non si materializzasse. Ogni struttura comporta costi e oneri, scopri le commissioni di BG SAXO.
Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
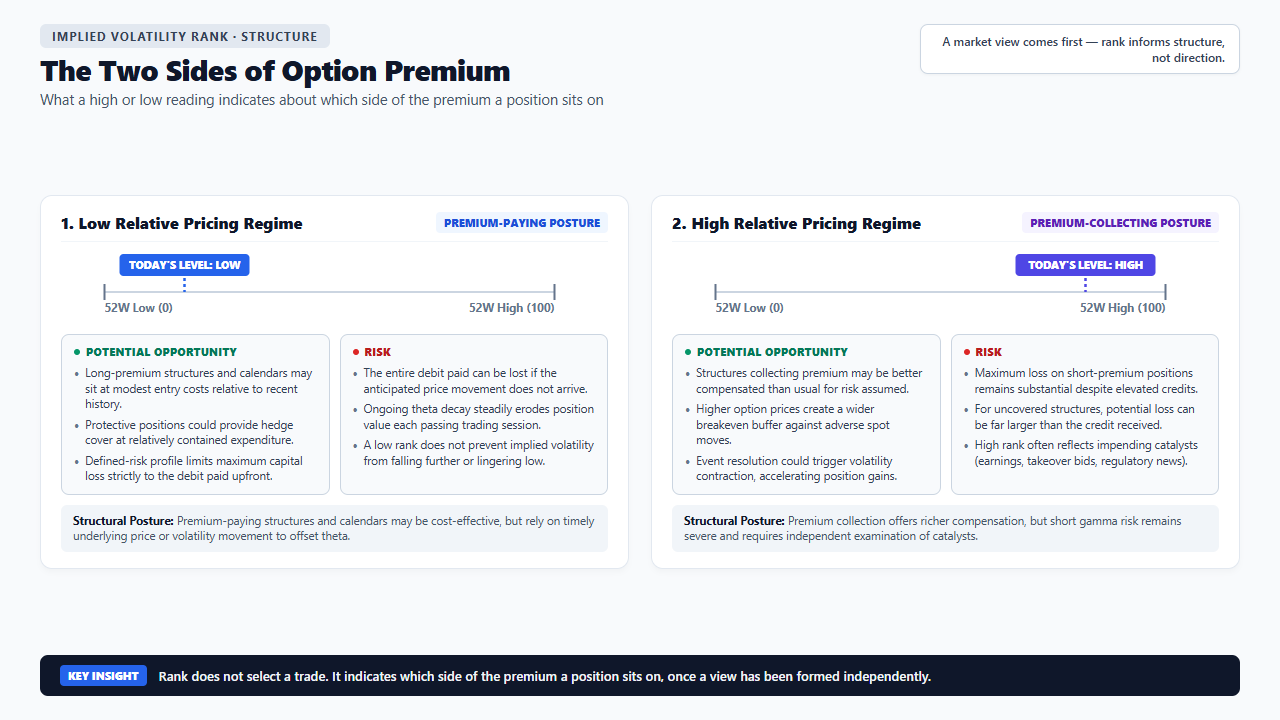 Il rank indica il lato del premio, non la strategia da adottare. Immagine illustrativa e a fini educativi; non predittiva. Fonte: Saxo.
Un'osservazione strutturale: in una scansione degli undici ETF settoriali dell'S&P 500 e delle loro cinque principali componenti (10 settembre 2026), ogni ETF settoriale mostrava una volatilità implicita inferiore a quella media delle proprie componenti (Fonte: piattaforma Saxo, dati indicativi di pre-apertura). La volatilità di indici e settori è sistematicamente inferiore a quella dei singoli titoli perché i componenti non si muovono perfettamente all'unisono. Per questo motivo è generalmente più sensato confrontare il rank di un ETF settoriale con quello di altri ETF settoriali e il rank di un titolo singolo con quello di altri titoli singoli, piuttosto che confrontare le due categorie tra loro.
Considerazioni finali
L'IV Rank è innanzitutto uno strumento di screening: consente di trasformare un universo altrimenti difficile da analizzare in un elenco ordinato, particolarmente utile quando l'alternativa è esaminare le chain delle opzioni una per una.
Non rappresenta però una conclusione. Indica dove si colloca la volatilità implicita rispetto alla propria storia recente, ma non spiega perché si trovi a quel livello, per quanto tempo potrebbe rimanervi o quale direzione prenderà il sottostante. Per rispondere a queste domande servono comunque l'analisi della chain, il calendario degli eventi e una view indipendente.
Utilizzato come primo filtro, l'IV Rank aiuta a restringere il campo e a identificare i sottostanti che meritano un approfondimento. Utilizzato come punto di arrivo, rischia invece di ridurre l'analisi a un singolo numero, trascurando proprio gli elementi che dovrebbe spingere a esaminare.
L'autore non detiene posizioni in alcuno degli strumenti menzionati in questo articolo.
All'autore è richiesto di attendere almeno 24 ore dalla pubblicazione prima di negoziare direttamente gli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.
| Articoli correlati |
|---|
| Quando l’azionista scopre le opzioni | 26 mag 2026 |