
Accedi a tutte le piattaforme da un solo conto

Come individuare opzioni insolitamente costose (o economiche) nello screener di BG SAXO
Opzioni

Riassunto: le opzioni su Bayer prezzavano un movimento circa doppio rispetto a quello effettivamente registrato dal titolo, pur collocandosi vicino ai minimi del proprio intervallo annuale. Sono quindi costose o economiche? Una rapida verifica nello screener di BG SAXO può fornire la risposta, a patto di interpretare correttamente le colonne rilevanti.
Costose rispetto a cosa? Per le opzioni, l'unico confronto davvero utile è con la storia del titolo stesso. I trader cercano spesso di capire quando le opzioni risultano costose, perché da questa valutazione può dipendere la scelta tra incassare un premio o pagarlo. L'approccio più immediato, ovvero ordinare i titoli in base alla volatilità implicita, tende però a restituire quasi sempre gli stessi nomi ad alta volatilità. Una giovane società growth, per esempio, prezza quasi sempre movimenti attesi superiori rispetto a una utility: un'informazione che dice molto sulle caratteristiche del sottostante, ma poco sul valore relativo delle sue opzioni.
La domanda davvero utile è quindi un'altra: le opzioni di un determinato titolo sono costose per quel titolo? È proprio questo che misura l'IV Rank (rango della volatilità implicita). Nella prima parte di questa serie, IV Rank: come interpretarlo e quali sono i suoi limiti, abbiamo visto come funziona. In questo articolo vedremo invece come utilizzarlo sulle piattaforme di BG SAXO per individuare le opportunità più interessanti e verificare se un titolo che appare "caro" lo sia davvero.
Individuare opzioni insolitamente costose (o economiche)
In BG SAXO Trader, lo screener delle opzioni è disponibile nella sezione Contrattazione, all'interno della scheda Screener. Applicando un filtro ai sottostanti con opzioni quotate, è possibile visualizzare azioni ed ETF negoziabili tramite opzioni e personalizzare le colonne in modo da affiancare volatilità implicita, volatilità storica, IV Rank, IV Percentile e data degli utili. Salvare questa configurazione come screener personalizzato consente di richiamarla con un solo clic all'inizio di ogni sessione.
Schermata dello screener opzioni con layout delle colonne personalizzato, 16 settembre 2026 alle 15:30 CET, poco prima dell'apertura dei mercati statunitensi. Immagine illustrativa e a fini educativi; non predittiva. Fonte: SaxoTrader. Le performance passate non sono indicative di risultati futuri; i dati sono illustrativi e non predittivi.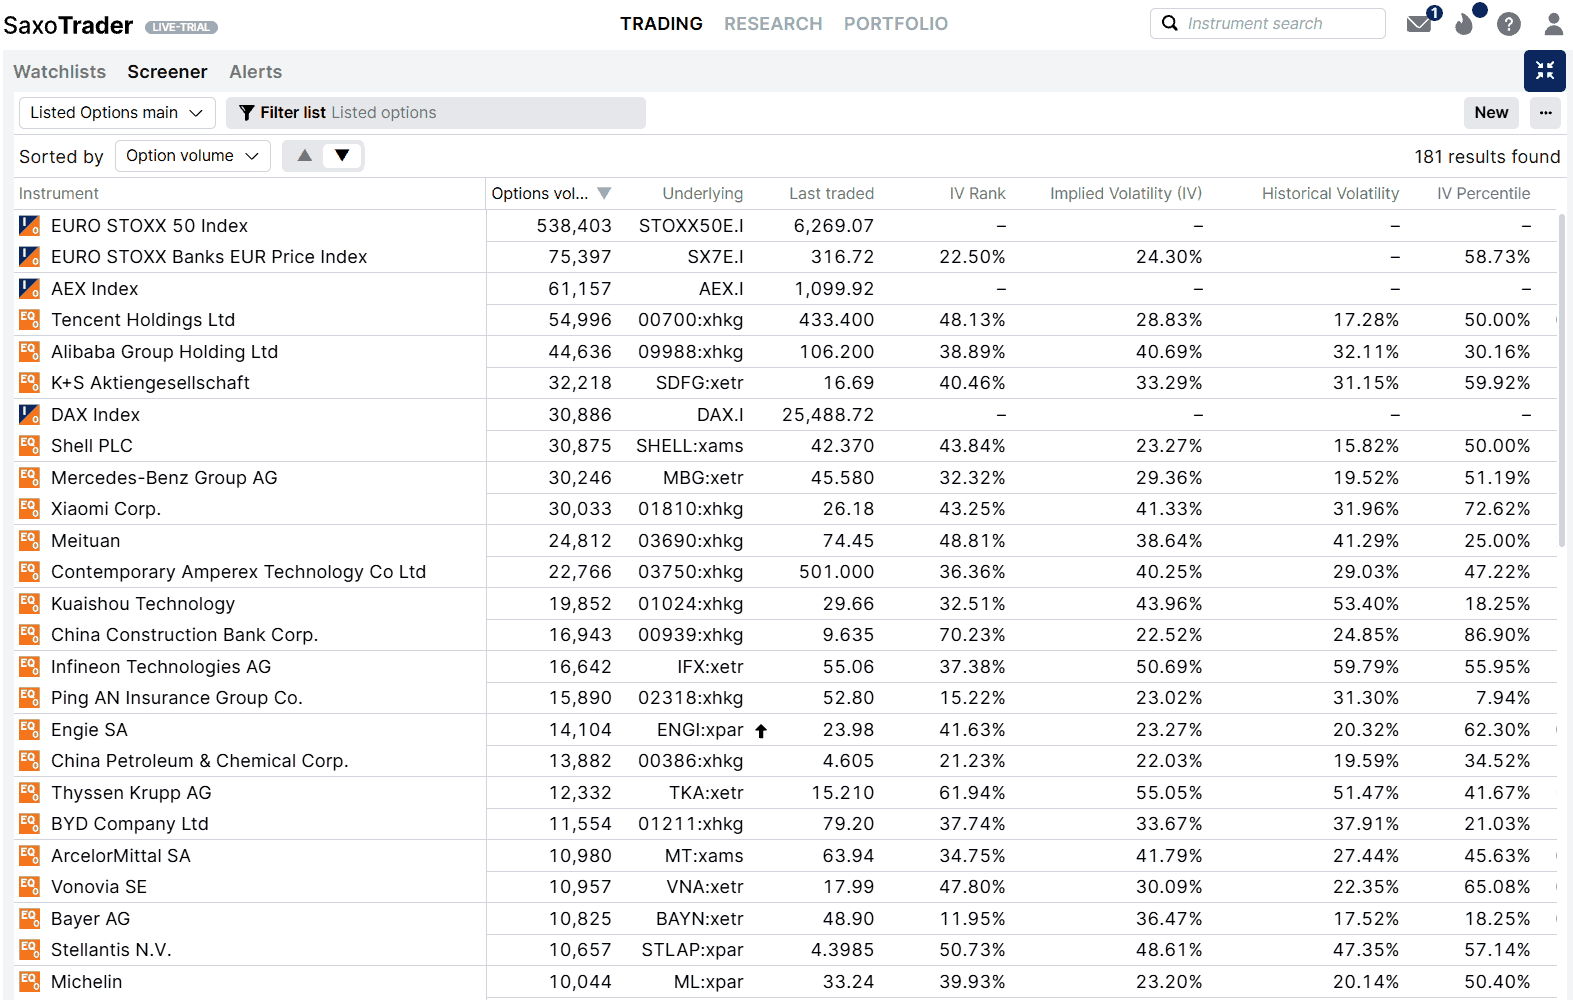
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Individuare i candidati
Ordinare l'elenco per IV Rank è il primo passaggio. I sottostanti ai primi posti presentano una volatilità implicita vicina ai massimi del proprio range a 52 settimane, mentre quelli in fondo alla classifica si trovano vicino ai minimi. Entrambe le estremità possono offrire spunti interessanti, a seconda che l'obiettivo sia incassare o acquistare premio.
Anche il momento dell'osservazione conta. Ordinando i risultati per volume di opzioni prima dell'apertura dei mercati statunitensi, la lista tende a essere dominata da titoli europei e asiatici, semplicemente perché la sessione USA non è ancora iniziata. L'ordinamento per IV Rank riduce questo effetto e una seconda verifica dopo le 15:30 CET consente di includere anche l'attività del mercato statunitense.
Un IV Rank elevato identifica un potenziale candidato, non una conclusione. Due rapide verifiche, entrambe disponibili nella stessa riga dello screener, aiutano a capire se il sottostante meriti un'analisi più approfondita.
Verificare se “costoso” lo è davvero
Verifica 1: il rank racconta tutta la storia? L’IV Percentile utilizza lo stesso anno di dati dell'IV Rank, ma invece di misurare la distanza dai massimi e dai minimi conta il numero di sedute. Quando i due indicatori divergono, spesso è la presenza di un valore estremo, particolarmente alto o basso, ad ampliare il range di riferimento. In questi casi, l'IV Percentile tende a offrire una misura più rappresentativa di quanto l'attuale livello di volatilità implicita si discosti da una normale giornata di mercato. Le quattro possibili combinazioni sono riassunte nella figura seguente.
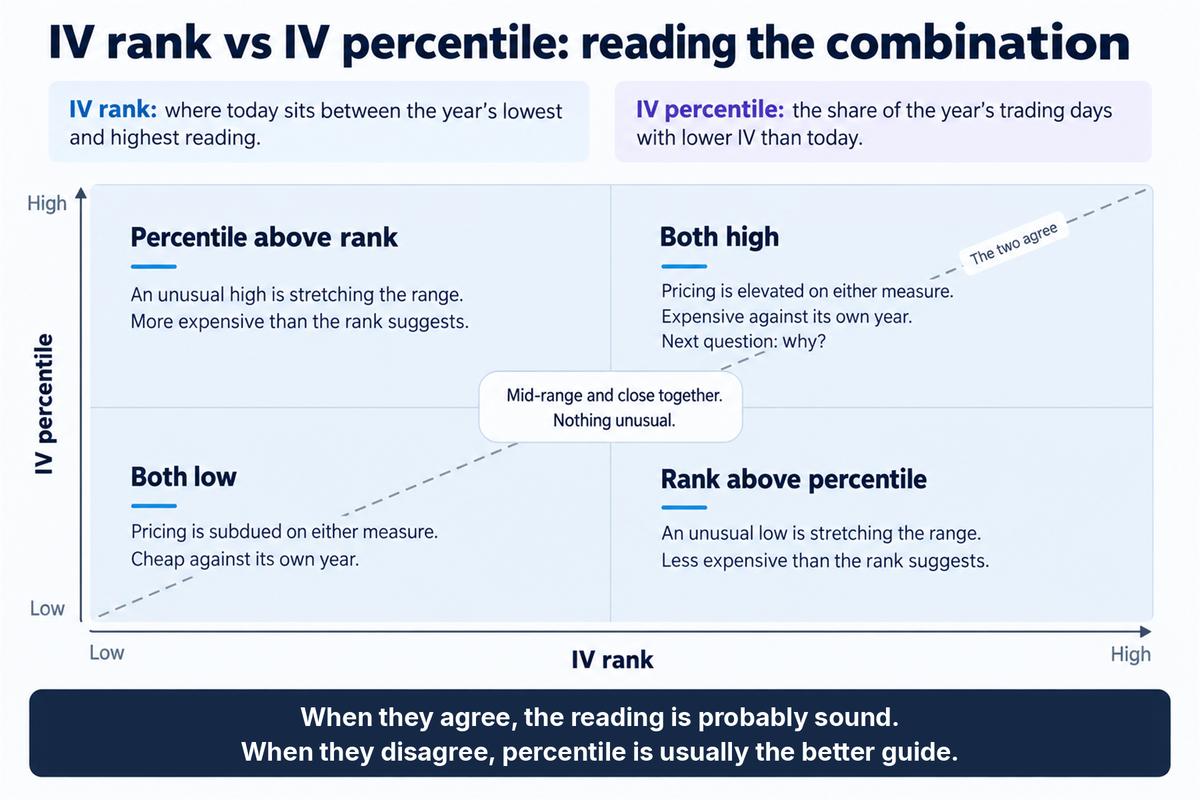 Come interpretare insieme IV Rank e IV Percentile. Immagine illustrativa e a fini educativi; non predittiva. Fonte: Saxo.
Verifica 2: costoso rispetto a quanto si sta muovendo il sottostante? La volatilità implicita rappresenta il prezzo che gli acquirenti di opzioni sono disposti a pagare per il movimento atteso, mentre la volatilità storica misura quanto il sottostante si è effettivamente mosso nel recente passato. Quando la volatilità implicita è significativamente superiore a quella storica, il mercato sta prezzando movimenti più ampi di quelli osservati di recente. Questo può riflettere un evento imminente oppure una valutazione particolarmente elevata delle opzioni. Poiché le due misure possono riferirsi a orizzonti temporali differenti, è opportuno considerare questo confronto come un'indicazione di massima e non come una misura precisa.
Cosa non può dire una singola riga dello screener. Lo screener restituisce una sola lettura per ciascun sottostante e non consente di capire quale scadenza incorpori il premio o quali siano le ragioni che lo giustificano. La presenza di una pubblicazione degli utili all'interno dell'orizzonte operativo del trader, ad esempio, può spesso spiegare da sola un livello elevato di volatilità implicita. Anche la sede di quotazione può fare la differenza: HSBC compariva nello screener attraverso la linea quotata a Hong Kong con un IV Rank pari a 38,24, mentre il corrispondente ADR quotato negli Stati Uniti mostrava un IV Rank pari a 26,05 nello stesso pomeriggio (Fonte: piattaforma Saxo, 16 settembre 2026).
Tre nomi, tre risposte
Tre esempi tratti dalla schermata dello screener mostrano come la stessa domanda possa portare a conclusioni molto diverse (Fonte: SaxoTrader Screener, 16 settembre 2026, ore 15:30 CET). I dati sono riportati esclusivamente a fini educativi e non costituiscono consulenza né raccomandazioni operative.
- Bayer (BAYN): volatilità implicita 36,47%, volatilità storica 17,52%, IV Rank 11,95, IV Percentile 18,25
- Thyssenkrupp (TKA): volatilità implicita 55,05%, volatilità storica 51,47%, IV Rank 61,94, IV Percentile 41,67
- Lenovo (00992, Hong Kong): volatilità implicita 62,16%, volatilità storica 26,00%, IV Rank 52,01, IV Percentile 78,57
Bayer: economica rispetto alla sua storia, costosa rispetto ai movimenti del sottostante. IV Rank e IV Percentile collocano entrambi la volatilità implicita vicino ai livelli più bassi dell'ultimo anno. Allo stesso tempo, però, le opzioni prezzano un movimento atteso pari a circa il doppio di quello effettivamente registrato dal titolo negli ultimi periodi. La risposta, quindi, dipende dal parametro di riferimento utilizzato: un motivo più che sufficiente per analizzare le diverse scadenze prima di trarre conclusioni.
Thyssenkrupp: sembra costosa, probabilmente meno di quanto appaia. Un IV Rank pari a 61,94 la farebbe rientrare tra i candidati più interessanti dello screener. L'IV Percentile racconta però una storia diversa, mostrando che per una buona parte dell'ultimo anno la volatilità implicita è stata superiore a quella osservata oggi. Inoltre, volatilità implicita e volatilità storica risultano molto vicine, segnalando che il mercato sta prezzando movimenti in linea con quelli effettivamente registrati dal titolo.
Lenovo: costosa secondo entrambe le verifiche, e più di quanto suggerisca il solo IV Rank. Un IV Percentile pari a 78,57 indica che la volatilità implicita si è trovata raramente a livelli così elevati nel corso dell'ultimo anno. Al contrario, un IV Rank di 52,01 la colloca soltanto nella parte centrale del proprio range storico, segnalando la presenza di un precedente picco di volatilità che continua a innalzare il limite superiore del range. Inoltre, la volatilità implicita è superiore a due volte quella storica. In questo caso lo screener suggerisce chiaramente che le opzioni siano costose, ma non fornisce indicazioni sul motivo.
Le performance passate non sono indicative di risultati futuri; i dati sono illustrativi e non predittivi. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Farne un’abitudine
A nostro avviso, questo tipo di screening funziona al meglio come rapido controllo a inizio seduta, più che come strumento di pianificazione. L'approccio può essere semplice: ordinare i sottostanti per IV Rank, applicare le due verifiche ai casi più interessanti, annotare la data degli utili e portare i pochi nomi rimasti direttamente sulla option chain. Sono infatti la term structure, lo skew e gli spread denaro/lettera a determinare se una determinata opportunità sia realmente sfruttabile, e queste informazioni non emergono dallo screener.
Lo screener mostra una fotografia del momento e gli IV Rank possono variare sensibilmente anche nell'arco di pochi giorni. Un sottostante che ieri meritava attenzione potrebbe non risultare più interessante oggi. Inoltre, le righe relative ai principali indici, come il DAX, non mostrano queste metriche; in questi casi, un ETF che replica l'indice può rappresentare un valido riferimento.
Una riga che emerge dallo screener non è un segnale operativo, ma un punto di partenza per l'analisi. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Considerazioni finali
Non esiste una risposta assoluta alla domanda: le opzioni sono costose? Una volatilità implicita del 36% si collocava vicino ai minimi del range annuale di Bayer il 16 settembre, mentre per molte grandi società a bassa volatilità rappresenterebbe un livello elevato. Ordinare i sottostanti per IV Rank e confrontare ogni candidato con l'IV Percentile e con i movimenti effettivamente registrati dal titolo consente di ottenere una prima valutazione relativa, rapida e coerente nel tempo.
Resta però soltanto un primo livello di analisi. Lo screener può segnalare che le opzioni di un determinato sottostante appaiono insolitamente costose o economiche rispetto alla propria storia, ma non può stabilire se tale valutazione sia giustificata, quale scadenza ne sia responsabile o quale strategia sia più appropriata. Per rispondere a queste domande occorre approfondire l'analisi della option chain, considerare il calendario degli eventi rilevanti e sviluppare una propria view sul mercato.
L’autore non detiene posizioni in alcuno degli strumenti menzionati in questo articolo.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.