
Accedi a tutte le piattaforme da un solo conto

I tassi si calmano, ma per le azioni la volatilità resta elevata - Options Brief - 17 settembre 2026
Opzioni 10 minutes to read

Riassunto: il primo rialzo dei tassi della Fed dal 2023 ha ridotto la volatilità nel mercato obbligazionario, ma ha aumentato quella azionaria. Ora il mercato si interroga su quale dei due stia interpretando correttamente le prospettive economiche e di politica monetaria.
La Federal Reserve ha alzato i tassi per la prima volta dal 2023 e le due componenti del complesso della volatilità si sono mosse in direzioni opposte. Tutto ciò che dipende dalle aspettative sul percorso dei tassi si è calmato una volta arrivata la risposta. La volatilità azionaria, invece, no.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 17,71 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (145,95) | FUTURE VIX FRONT-MONTH: 18,50
- La volatilità dei tassi si è contratta, mentre quella azionaria si è rafforzata. Il MOVE è sceso del 3,56% a 80,73 e la volatilità dei fondi sui Treasury del 7,86%, mentre il VIX è salito del 2,97% a 17,71.
- Il rafforzamento si concentra oltre la parte più breve della curva, non sul front-end. Il VIX1D è sceso dello 0,76% a 17,01, mentre la misura a 30 giorni ha guadagnato 0,51 punti, l'incremento più ampio dell'intera curva cash.
- L'S&P 500 ha concentrato l'intera settimana in tre sedute. Ha percorso il 103% dell'intervallo di 101,65 punti prezzato intorno alla chiusura di venerdì, con ancora due sedute e una scadenza trimestrale da affrontare.
Dove si colloca il range settimanale
Quanto il mercato delle opzioni aveva prezzato per questa settimana intorno alla chiusura di venerdì e quanto di quel range è stato utilizzato nelle prime tre sedute.
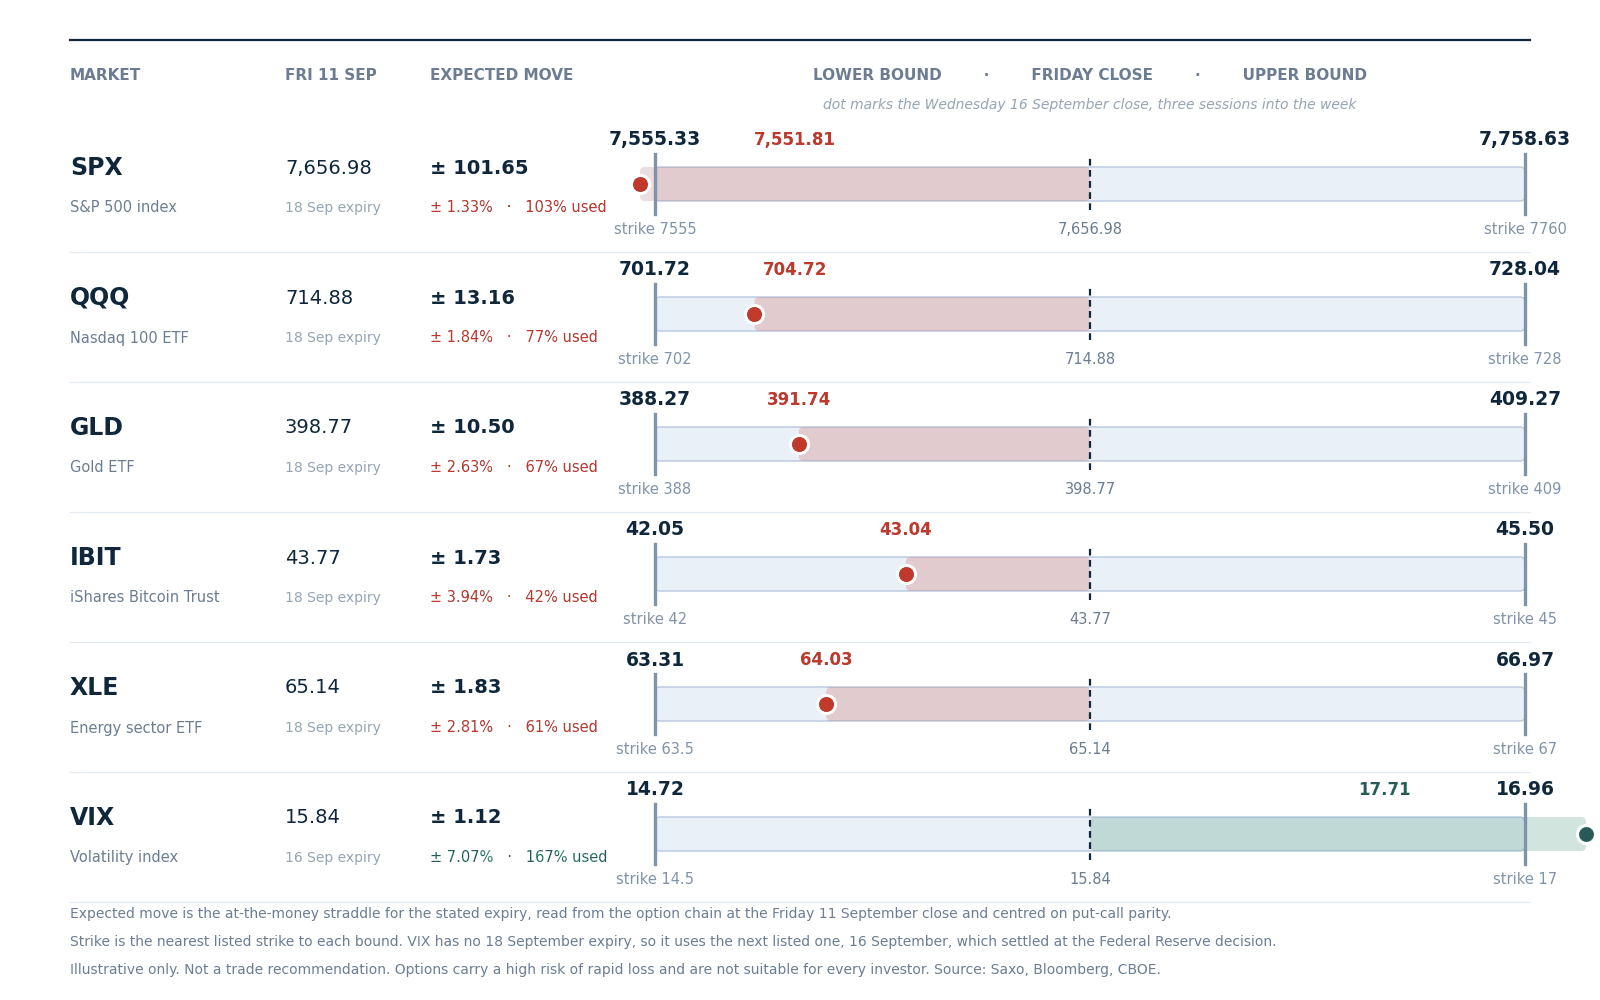 Movimento atteso fino alla scadenza del 18 settembre, calcolato intorno alla chiusura di venerdì 11 settembre, con lo strike quotato più vicino a ciascun limite. Per la volatilità viene utilizzata la scadenza del 16 settembre, la successiva disponibile, che ha regolato alla decisione di ieri. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì e centrati sulla parità put-call; non si tratta di una previsione.
- L'indice è già uscito dal range previsto. L'S&P 500 ha già percorso, al ribasso, il 103% dell'intervallo prezzato per l'intera settimana, con ancora due sedute da disputare. Il fondo sul Nasdaq 100 ne ha utilizzato il 77%, l'oro il 67%, il fondo energetico il 61% e il fondo sul bitcoin il 42%, tutti al ribasso.
- La volatilità resta lo scostamento più ampio. Il VIX ha coperto il 167% del movimento di 1,12 punti prezzato dalla catena delle opzioni intorno alla chiusura di venerdì. A nostro avviso, una settimana che esaurisce il proprio range azionario prima delle ultime due sedute, con l'evento prezzato ormai alle spalle, sta effettuando l'aggiustamento attraverso il percorso dei tassi piuttosto che attraverso il livello dell'indice. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Alle operazioni su fondi negoziati in borsa si applicano costi e commissioni; consulta le commissioni di BG SAXO per tutti i dettagli.
Il principale driver di mercato
La Federal Reserve ha alzato il tasso sui federal funds di 25 punti base, portandolo al 3,75%-4,00%: si tratta del primo aumento in tre anni. La maggior parte dei funzionari prevede almeno un ulteriore rialzo prima della fine dell'anno. Il presidente Kevin Warsh ha definito la decisione come una rimozione dell'accomodamento monetario e ha affermato che avrebbe difficoltà a descrivere le condizioni attuali come restrittive.
La parte breve della curva dei Treasury ha recepito il messaggio: il rendimento a 2 anni è salito di sette punti base, chiudendo vicino al 4,74%, mentre quello a 10 anni ha terminato la seduta due punti base più in alto, appena sopra il 5,00%. Il dollaro ha raggiunto i massimi delle ultime sette settimane. Per maggiori dettagli, consulta la Rapida panoramica del mercato di oggi.
Panoramica dei mercati
- Stati Uniti (chiusura di mercoledì 16 settembre): S&P 500 a 7.551,81, in calo dello 0,45%. Nasdaq 100 a 28.945,06, in rialzo dello 0,02%. Dow a 51.461,90, in calo dell'1,21%. I finanziari hanno guidato i ribassi, con Huntington Bancshares in calo del 5,6%, mentre J.B. Hunt ha perso il 13,3% dopo aver avvertito che i costi del diesel avrebbero pesato sugli utili del terzo trimestre. I titoli legati ai data center hanno invece tenuto, con Lumentum in rialzo del 9,6% e Coherent del 6,9%.
- Europa (chiusura di mercoledì 16 settembre): lo Stoxx 600 è salito dello 0,5%, il DAX dello 0,5% e il FTSE 100 dello 0,3%, sostenuti dal calo del petrolio prima della decisione. Barratt Redrow ha guadagnato l'11,7% dopo la pubblicazione dei risultati annuali, mentre Soitec è salita del 13,4% in seguito a un upgrade da parte di un broker.
- Asia (seduta di giovedì 17 settembre): il Nikkei 225 scambiava in rialzo di circa lo 0,3% e il Kospi dello 0,6%, mentre l'Hang Seng perdeva circa lo 0,8%. Samsung Electronics guadagnava lo 0,6% e SK Hynix lo 0,3%.
- Materie prime e tassi: il Brent ha chiuso a 105,83 USD ed è sceso sotto i 106 USD questa mattina, mentre l'Arabia Saudita si prepara a ripristinare la capacità degli oleodotti. L'oro scambia vicino a 4.305 USD, dopo una seduta in cui è salito fino a 4.366 USD per poi tornare a 4.240 USD. Il rendimento del Treasury USA a 10 anni è al 5,00% e quello a 2 anni al 4,72%. EURUSD 1,1460, USDJPY 156,11.
- Regime di mercato: in transizione, VIX a 17,71, con l'S&P 500 dello 0,79% sotto la propria media mobile a 50 giorni e una volatilità realizzata a 20 giorni all'8,7%, in calo.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 17 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Sentiment dei flussi sulle opzioni
Basato sui dati di fine giornata del 16 settembre: riflette il posizionamento di ieri e non l'andamento dei prezzi di oggi.
- Flussi sui singoli titoli: sia i mega-cap sia i semiconduttori hanno registrato volumi elevati di operazioni confermate in apertura, con le posizioni più consistenti in entrambi i segmenti profondamente in-the-money. Sul lato call, i flussi erano orientati verso scadenze lunghe, un profilo più simile a una sostituzione dell'esposizione azionaria che a una scommessa direzionale, mentre sul lato put le posizioni erano concentrate quasi interamente sulla scadenza trimestrale di questo venerdì, dove appaiono riconducibili ad attività di regolamento. A nostro avviso, gli operatori stavano estendendo l'orizzonte temporale sui titoli principali, lasciando al contempo scadere le posizioni a breve termine.
- Flussi settoriali e sugli ETF: il complesso degli indici ha concentrato i volumi più elevati della giornata, con una ripartizione quasi equilibrata, ma le due operazioni più consistenti erano rappresentate dalla stessa posizione profondamente in-the-money trasferita dalla scadenza di questa settimana a dicembre, anziché da una nuova copertura. Sull'oro sono state acquistate posizioni rialziste finanziate. Sui fondi energetici la seduta è stata caratterizzata dall'incasso di premi: tutte le call esplicitamente segnalate sono state vendute in apertura. I fondi sui tassi hanno mostrato una preferenza per le call, anche se le diverse gambe delle operazioni sono arrivate abbinate e a prezzi intermedi, con scadenze oltre il 2027. I fondi citati sono riportati esclusivamente come contesto di mercato. Alle operazioni su fondi negoziati in borsa si applicano costi e commissioni; consulta le commissioni di BG SAXO per tutti i dettagli.
Superficie della volatilità - 17 settembre 2026, ore 06:00 CET circa
Struttura a termine del VIX
- VIX 17,71, in rialzo del 2,97%, il maggiore incremento sulla curva cash in termini assoluti, pari a 0,51 punti.
- VIX1D 17,01, in calo dello 0,76%: si sta attenuando dopo il picco di martedì, anziché crollare come normalmente accade una volta superato un evento.
- VIX9D 17,40, in rialzo dell'1,10%.
- VIX3M 19,73 · VIX6M 21,03 · VIX1Y 22,07, con il contango che rimane intatto dalla scadenza a nove giorni fino a quella a un anno.
Future sul VIX
- Front-month a 18,50, con un premio di 0,79 punti rispetto allo spot. Il contratto di settembre è stato regolato alla scadenza di ieri, quindi il front-month è ora ottobre, per il quale la parità put-call restituisce un valore di circa 18,77 sulla base delle quotazioni indicative di questa mattina. Non viene effettuato alcun confronto con la seduta precedente sulla base di questo livello.
- Second-month a 19,07, rapporto front-to-second pari a 0,970, con la curva in contango.
Skew e correlazione
- CBOE SKEW 145,95, in calo di 0,66 punti, ma ancora in area elevata.
- COR3M 13,07, in rialzo del 5,32%, il maggiore movimento percentuale tra gli indicatori considerati.
- DSPX 31,99, in rialzo dello 0,57%.
Altre misure di volatilità
- VVIX 95,41 · MOVE 80,73, con quest'ultimo in calo del 3,56%.
- VXN 22,44, in rialzo dello 0,81%, portando il rapporto VXN/VIX a 1,27.
- GVZ 26,55, in calo dell'1,30% in una seduta durante la quale l'oro si è mosso all'interno di un range di 126 dollari.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 17 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Volatilità sui singoli titoli - dove si colloca la volatilità implicita rispetto al proprio intervallo annuale
Il ranking della volatilità implicita di Saxo su 193 sottostanti di opzioni statunitensi e 379 dell'area euro, rilevato questa mattina. Un ranking pari a 0 corrisponde al minimo annuale del titolo, mentre 100 corrisponde al massimo annuale.
- I premi non sono generalmente elevati. Il titolo statunitense tipico presenta un ranking di 38, più vicino al proprio minimo che al massimo, e meno di un titolo su cinque si colloca sopra 50. L'Europa è ancora più conveniente, con il titolo tipico a 34 e un titolo su cinque entro il 20% del proprio minimo annuale. I semiconduttori si trovano nella fascia più conveniente, con Nvidia a 10 e Broadcom a 7, nello stesso segmento in cui i flussi di ieri mostravano un'estensione dell'orizzonte temporale sui titoli principali.
- Dove i livelli sono elevati, si tratta di una storia legata all'energia, non al mercato nel suo complesso. Otto dei venti ranking più elevati negli Stati Uniti appartengono al settore energetico: Petrobras 84, Diamondback 78, Exxon e Chevron 64, il fondo del settore energetico 66. A nostro avviso, i premi sui singoli titoli stanno seguendo il Brent e le notizie sugli oleodotti sauditi, mentre le misure sugli indici riportate sopra non stanno seguendo lo stesso movimento.
- Un ranking elevato non significa necessariamente che la volatilità sia costosa. Il ranking misura la distanza dagli estremi dell'anno, non il numero di giorni che hanno mostrato livelli simili a quelli odierni. Hyperliquid Strategies presenta un ranking di 83, eppure la sua volatilità implicita è stata superiore al livello attuale in cinque giorni su sei quest'anno: un singolo picco ha fissato il massimo. Il fondo obbligazionario high-yield rappresenta il caso opposto, con un ranking di 39 a un livello che il fondo ha superato soltanto in un giorno su sette. I fondi citati sono riportati esclusivamente come contesto di mercato. Alle operazioni su fondi negoziati in borsa si applicano costi e commissioni; consulta le commissioni di BG SAXO per tutti i dettagli.
Fonte dei dati: Saxo, al 17 settembre 2026, ore 06:00 CET circa, sulla base della chiusura del 16 settembre. Il conteggio dei giorni corrisponde al percentile annuale della volatilità implicita calcolato da Saxo. Le performance passate non sono indicative dei risultati futuri.
Cosa sta prezzando il mercato
- Movimento implicito della seduta. Le opzioni sull'SPX prezzano un movimento dello 0,77% fino alla chiusura di questa sera, pari a circa 58 punti. La decisione della Bank of England alle 13:00 CET, le richieste di sussidio di disoccupazione negli Stati Uniti e i nuovi cantieri residenziali alle 14:30 CET rientrano tutti in una seduta che si concluderà con la chiusura cash delle 22:00 CET. Si tratta di un intervallo inferiore allo 0,80% prezzato dal mercato per la decisione stessa.
- Range implicito dell'evento. La scadenza trimestrale di venerdì prezza un movimento dell'1,07%, pari a circa 81 punti. Due sedute fa, la stessa scadenza prezzava l'1,29% e, con una seduta in meno e volatilità invariata, il valore sarebbe rimasto intorno a 80. Il mercato non ha aggiunto né sottratto nulla, dopo due notti consecutive in cui i premi erano aumentati.
- Segnale di rischio di coda. Lo SKEW a 145,95 si è mosso appena durante la decisione, mentre la misura a 30 giorni si è rafforzata: il premio aggiunto riguarda quindi un ampliamento generale del range piuttosto che il rischio di un crollo. Escludendo la seduta odierna dalla scadenza di venerdì, alla seduta di scadenza resta associato un movimento di circa 0,74%, vicino al range prezzato per oggi.
- Lettura della correlazione. Il COR3M è salito del 5,32% in una seduta in cui il Dow ha perso l'1,21% e il Nasdaq 100 ha chiuso invariato, una dispersione difficilmente più marcata. A nostro avviso, il rialzo della correlazione implicita in un contesto di tale dispersione indica che il mercato si aspetta che il prossimo movimento si manifesti a livello di indice, anziché attraverso un'ulteriore rotazione.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
I catalizzatori di oggi
Il primo ministro canadese Mark Carney interverrà al Parlamento europeo alle 11:30 CET, seguito da una conferenza stampa alle 12:30 CET. La Bank of England annuncerà la propria decisione alle 13:00 CET, con i tassi che secondo le attese diffuse dovrebbero rimanere invariati; alle 14:30 CET seguiranno le richieste di sussidio di disoccupazione negli Stati Uniti e i dati sui nuovi cantieri residenziali di agosto.
Carnival e Next pubblicheranno i risultati. Venerdì sarà la volta della Bank of Japan, per la quale è atteso un ulteriore aumento, oltre alla scadenza trimestrale di settembre. Gli esiti futuri sono incerti e possono comportare perdite.
Conclusioni
Il rialzo era prezzato, il messaggio no: è da qui che nasce la divergenza. La volatilità dei tassi è scesa perché, per il momento, la domanda a cui cercava risposta ha trovato una risposta. La volatilità azionaria si è invece rafforzata perché quella risposta è arrivata insieme a proiezioni orientate verso l'alto e a un presidente che ha evitato di definire restrittive le condizioni attuali, spostando l'incertezza dalla decisione al futuro percorso dei tassi.
Ciò che il mercato delle opzioni non sta facendo è pagare un premio maggiore per questo scenario. Durante la notte, la finestra fino a venerdì si è ridotta seguendo un percorso di volatilità invariata e il range prezzato per oggi è più stretto di quello di ieri. Il premio si concentra sulla scadenza a 30 giorni e sulla correlazione implicita, anziché sulle prossime due sedute.
A nostro avviso, questo lascia un indice che ha già esaurito il proprio range settimanale diretto verso una scadenza trimestrale, con l'evento ormai alle spalle. Il fatto che le ultime due sedute rimangano o meno tranquille dipende ora meno dalla Federal Reserve e più dalla possibilità che la parte breve della curva dei Treasury abbia terminato il proprio riprezzamento. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informarti sul funzionamento e sui rischi di tali prodotti.