
Accedi a tutte le piattaforme da un solo conto

Banche in calo, chip in rialzo: indice fermo - Options Brief - 23 settembre 2026
Opzioni 10 minutes to read

Riassunto: le finanziarie hanno registrato la peggior seduta da marzo, mentre i titoli dei semiconduttori hanno esteso il loro rialzo per la sesta sessione consecutiva. Nonostante queste forti rotazioni settoriali, l’S&P 500 ha chiuso praticamente invariato. L’aspetto più interessante, però, è come il mercato delle opzioni stia ora prezzando questo equilibrio sempre più fragile.
L'S&P 500 ha chiuso la seduta di martedì a soli sei centesimi di punto dal livello di apertura, a 7.764,64. Per un indice di queste dimensioni, è difficile immaginare una chiusura più vicina alla parità.
Sotto la superficie, il settore finanziario ha registrato la peggiore seduta da marzo, mentre il comparto dei semiconduttori ha esteso a sei sedute consecutive il proprio rialzo. Una giornata del genere normalmente non si traduce in un mercato invariato. Questa volta è successo perché le diverse componenti si sono mosse in direzioni opposte, compensandosi a vicenda.
REGIME DI MERCATO: LOW VOL BULL | VIX 14,21 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (144,80) | FUTURE VIX FRONT-MONTH: 17,35
- È stata la correlazione a fare la differenza. La correlazione implicita a tre mesi è scesa del 7,66% a 9,53, il livello più basso dal 7 agosto, mentre la dispersione è salita dell'1,65% a 36,38, il massimo dall'11 agosto.
- La volatilità dell'indice ha raggiunto il limite inferiore del proprio intervallo. Il VIX è sceso del 4,44% a 14,21, il valore più basso nei tre mesi di sedute coperti dallo storico disponibile sulla volatilità, mentre la misura a un giorno è diminuita dell'11,70% a 8,83.
- La valutazione dei singoli titoli racconta una storia diversa rispetto all'indice. Il rank mediano della volatilità implicita del gruppo degli indici si attesta a 12,4, contro 36,9 per i finanziari e 55,3 per i servizi di comunicazione.
Le performance passate non sono indicative dei risultati futuri.
Dove si colloca il range della settimana
Il movimento che il mercato delle opzioni aveva prezzato per questa settimana, confrontato con il livello raggiunto alla chiusura di martedì.
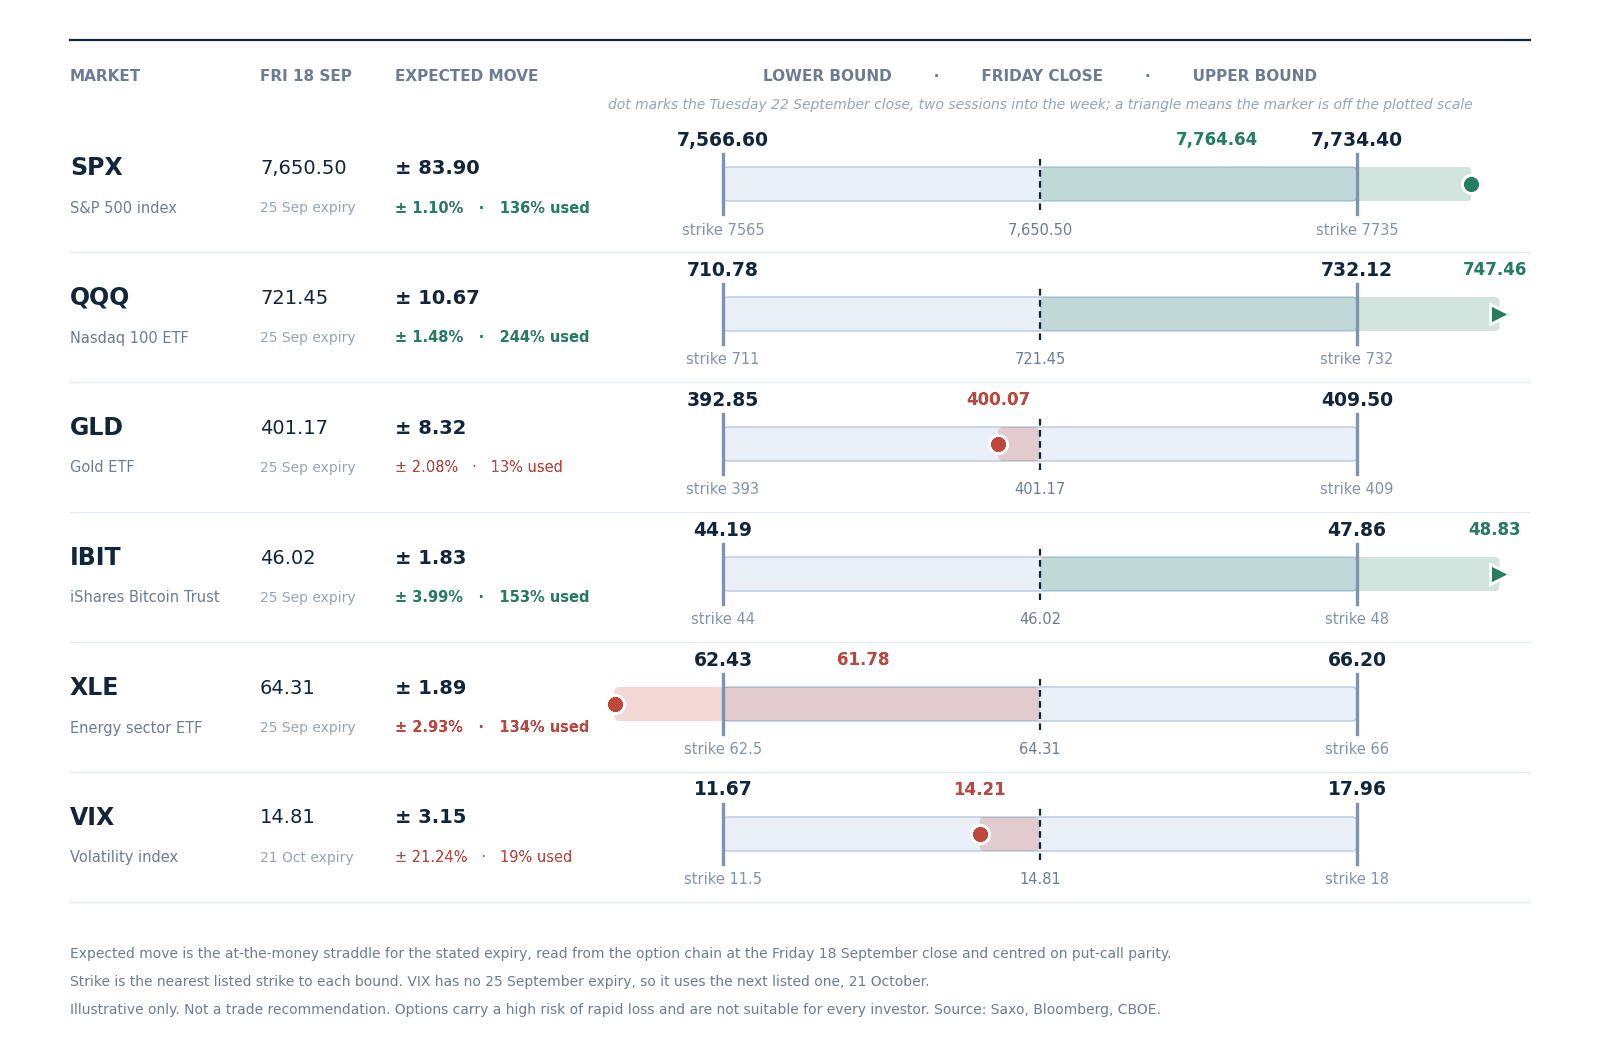 Movimento atteso fino alla scadenza del 25 settembre, calcolato intorno alla chiusura di venerdì 18 settembre utilizzando lo strike quotato più vicino per ciascun limite, con la chiusura di martedì evidenziata. Per la volatilità viene utilizzata la scadenza del 21 ottobre, quindi la relativa fascia copre un mese. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì e centrati sulla parità put-call; non si tratta di una previsione.
- Quattro dei sei mercati hanno ormai esaurito l'intero range previsto per la settimana. L'S&P 500 si trova al 136% del proprio intervallo di 83,90 punti e il fondo sul Nasdaq 100 al 244% del proprio intervallo di 10,67, entrambi oltre il limite superiore. Il fondo sul bitcoin è al 153%, mentre quello sull'energia è al 134% nella direzione opposta, al di sotto del limite inferiore.
- Solo i due mercati meno dinamici restano ancora all'interno del range. L'oro ha utilizzato il 13% del proprio intervallo e la volatilità stessa il 19% di una fascia mensile. A nostro avviso, nel complesso le fasce non erano state definite male, ma erano state calibrate per mercati che si muovono insieme, e questi mercati potrebbero non farlo. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori; consulta le commissioni di BG SAXO per tutti i dettagli.
Principale driver di mercato
Le vendite sui finanziari sono state legate a fattori specifici del settore piuttosto che a dinamiche macroeconomiche. L'agente Muse di Meta ha alimentato timori sulla possibile disintermediazione dei canali distributivi nel settore bancario e assicurativo; JPMorgan e i grandi gruppi assicurativi hanno guidato il ribasso del comparto, sceso di circa il 2% nella sua seduta peggiore da marzo.
Il denaro si è spostato, anziché uscire dal mercato. Shopify è salita di circa il 7% dopo essersi mossa rapidamente per integrare Muse, mentre Intel, Advanced Micro Devices e Arm Holdings hanno guadagnato terreno insieme al titolo.
Il greggio è sceso per la sesta seduta consecutiva, con il WTI front-month sotto 90 USD e il Brent a 98,23, dopo che Washington e Teheran hanno descritto come produttivo un incontro e l'Arabia Saudita si è mossa per ripristinare le esportazioni attraverso l'oleodotto East-West. Il rame ha segnato un nuovo record sopra 6,90 USD per libbra, prima di arretrare a 6,82. Maggiori dettagli nella Rapida panoramica del mercato di oggi.
Panoramica dei mercati
- USA (chiusura di martedì 22 settembre): S&P 500 a 7.764,64, invariato nella seduta. Il Nasdaq 100 è salito dello 0,82% a 30.732,40, registrando la prima chiusura record da giugno, mentre il Dow è sceso dello 0,36% a 51.869,20 e il Russell 2000 ha guadagnato lo 0,51%. I finanziari sono stati il settore più debole, con un calo di circa il 2%. Il fondo sui produttori auriferi ha guadagnato il 3,60%, quello sulle biotecnologie il 2,30% e quello sui semiconduttori l'1,92%, a fronte di un calo dell'1,97% del fondo sui finanziari.
- Europa (chiusura di martedì 22 settembre): lo Stoxx 600 ha guadagnato lo 0,13% a 642,79, la migliore chiusura dall'8 settembre, trainato dalla tecnologia. Il DAX è rimasto pressoché invariato a 25.578,85, mentre il FTSE 100 è sceso, penalizzato dalle banche.
- Asia (seduta di mercoledì 23 settembre, in corso): l'Hang Seng perde lo 0,78% a 24.891,16 e il CSI 300 lo 0,50%. Il Kospi ha aperto in rialzo di quasi il 2%, per poi restituire gran parte dei guadagni, attestandosi a 7.039,33, in aumento dello 0,31%. Il Giappone è chiuso per festività.
- Materie prime e tassi: oro vicino a 4.380 USD, ancora all'interno del range consolidato, e argento a 67,08. WTI a 89,33, in calo dell'1,31%. Il rendimento del Treasury USA a 10 anni ha chiuso intorno al 4,96% e quello a 2 anni vicino al 4,75%, dopo una seduta volatile che ha seguito l'andamento del greggio. EURUSD a 1,1428, USDJPY a 157,67.
- Regime di mercato: Low Vol Bull, VIX a 14,21, con l'S&P 500 dell'1,82% sopra la propria media mobile a 50 giorni e una volatilità realizzata a 20 giorni del 10,3%, in calo.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 23 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Sentiment dei flussi sulle opzioni
Basato sui dati di fine giornata del 22 settembre: si riferisce al posizionamento di martedì e non all'andamento dei prezzi di oggi.
- I flussi sui singoli titoli non hanno fornito indicazioni direzionali chiare. L'elevata quota apparente dei premi delle call tra i titoli tecnologici mega-cap e i semiconduttori è un effetto dell'attività a lunga scadenza su opzioni deep in-the-money utilizzate in sostituzione dell'esposizione azionaria, negoziate al prezzo medio senza un aggressore identificabile. Nei casi in cui è possibile individuare chiaramente una direzione, il segnale tende piuttosto dalla parte opposta: gli acquisti più evidenti riguardano protezioni al ribasso sui titoli delle memorie e dei semiconduttori, aperte durante il rally anziché per inseguirlo. I finanziari sono rimasti neutrali nonostante il movimento del settore, con acquisti di esposizione al rialzo e al ribasso distribuiti in modo uniforme.
- I flussi settoriali e sugli ETF sono apparsi più riconducibili alla gestione dell'inventario che a una view direzionale. L'attività sugli indici si è concentrata su combinazioni di opzioni at-the-money abbinate sulla scadenza trimestrale di dicembre e su un ampio pacchetto negoziato a metà mercato, indicando un'esposizione alla volatilità piuttosto che un rischio direzionale. Metalli, energia e tassi hanno mostrato lo stesso schema, con vendite di esposizione rialzista a breve scadenza durante la fase di forza. Nessuna copertura contro i rischi di coda ha superato il filtro delle aperture confermate. I fondi citati servono esclusivamente come contesto di mercato; consulta le commissioni di BG SAXO per tutti i dettagli.
Vale la pena sottolinearlo chiaramente: i flussi non mostrano vendite sull'indice a fronte di acquisti sui singoli titoli, né una rotazione tra settori e indice; pertanto non confermano in modo indipendente il dato sulla correlazione evidenziato altrove in questa analisi. A nostro avviso, sono coerenti con tale lettura, ma non ne costituiscono una prova.
Superficie della volatilità - 23 settembre 2026, ore 06:00 CET circa
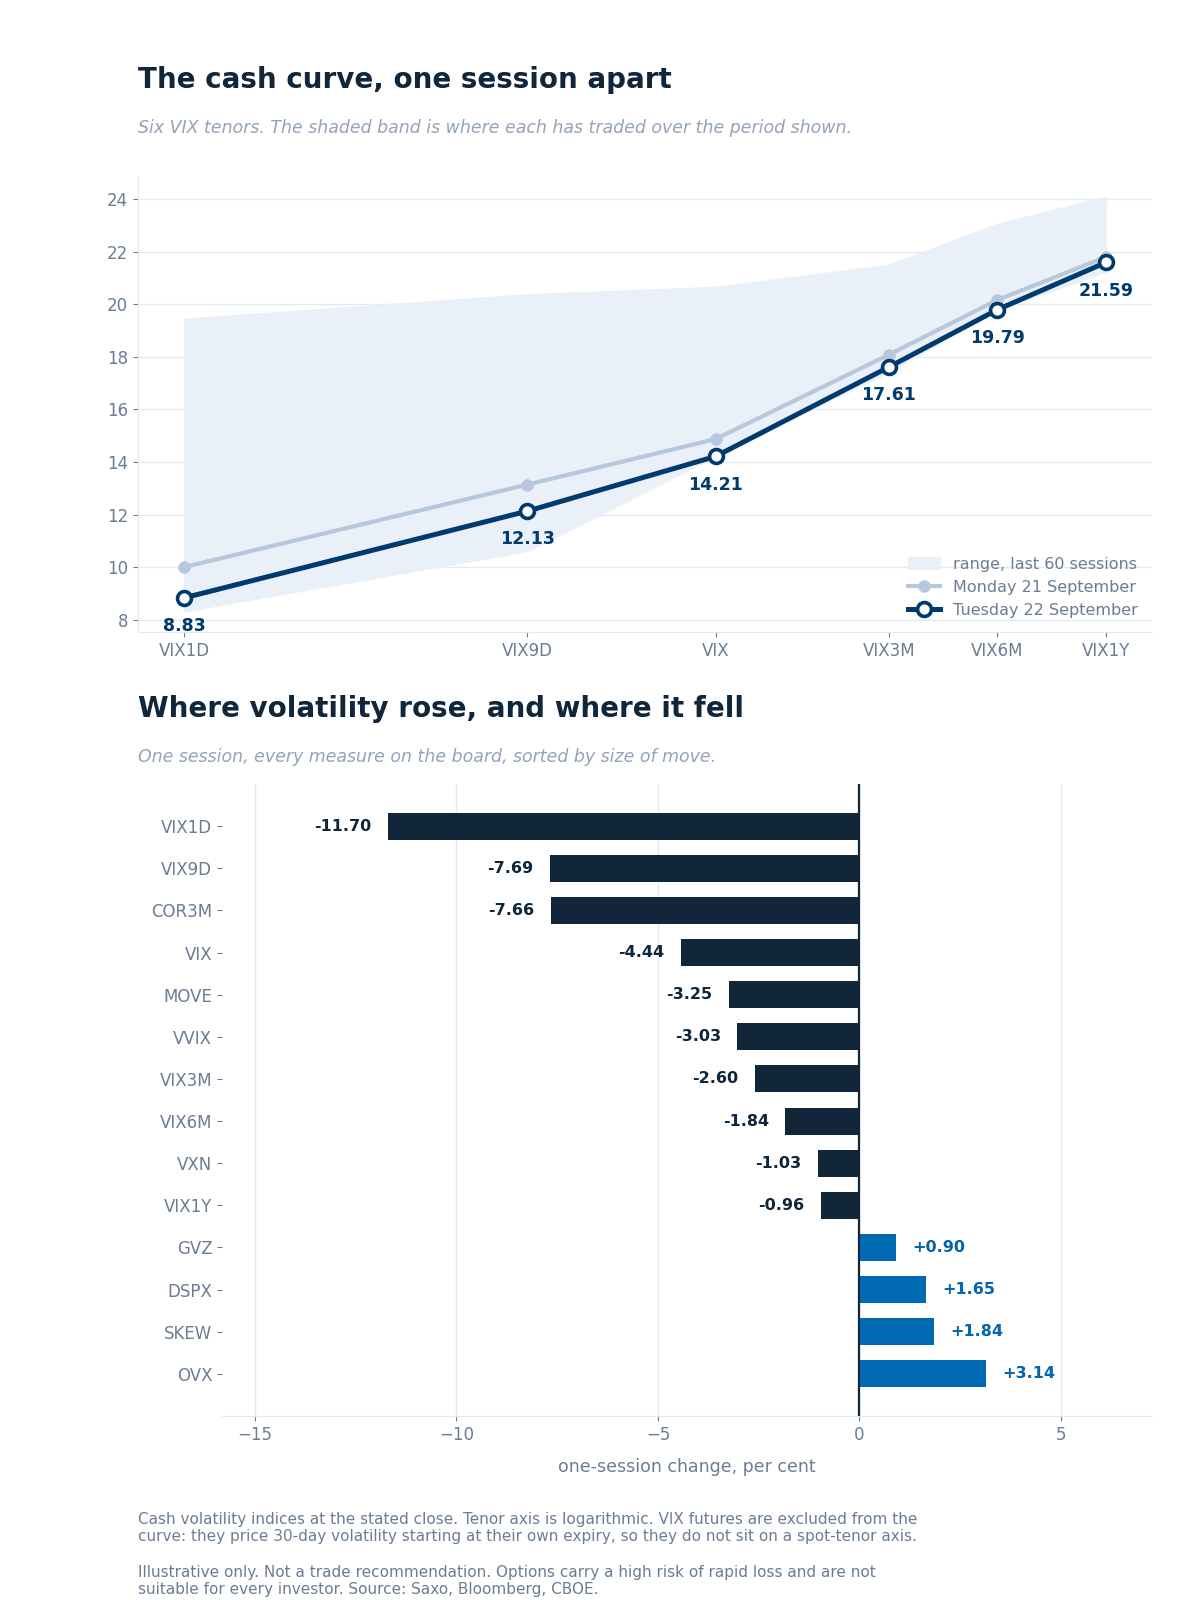 Le sei scadenze del VIX cash alla chiusura di martedì confrontate con la seduta precedente e con il range registrato da ciascuna nelle ultime 60 sedute; nella parte inferiore è riportata la variazione di una seduta per ogni misura.
Come leggere la curva
- Tutte le scadenze sono scese, con il calo più marcato sulla parte anteriore della curva. Il VIX1D ha perso l'11,70% a 8,83 e il VIX9D il 7,69% a 12,13, contro un calo dello 0,96% sulla scadenza a un anno. Questo ha spinto l'intera curva verso la parte inferiore del proprio intervallo delle ultime 60 sedute, rendendola al contempo più ripida.
- I rapporti, non riportati nel grafico. Il rapporto VIX3M/VIX si attesta a 1,24, indicando un contango più ripido rispetto a tutte le precedenti 59 sedute tranne cinque. Il rapporto VXN/VIX è balzato a 1,42 da 1,30, il livello più ampio dal 25 agosto, coerente con una seduta in cui il Nasdaq 100 è salito dello 0,82% mentre l'S&P 500 è rimasto invariato.
Future sul VIX
- Front-month a 17,35, contratto di ottobre, confermato dalla parità put-call a 17,405 e coerente entro mezzo punto base sui tre strike più vicini all'at-the-money, indicando che il contratto non ha effettuato il roll. Rispetto alla chiusura cash a 14,21, ciò equivale a un premio di circa 3,14 punti, in aumento rispetto ai 2,96 della seduta precedente.
- Second-month a 18,18, rapporto 0,955, contango. Nessuno dei due compare nel grafico: entrambi prezzano la volatilità a 30 giorni a partire dalla rispettiva scadenza e pertanto nessuno dei due si colloca sull'asse delle scadenze spot.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 23 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Volatilità dei singoli titoli - dove si colloca la volatilità implicita rispetto al proprio range annuale
Il rank della volatilità implicita di Saxo su 186 sottostanti su opzioni USA e 335 dell'area euro, dove 0 rappresenta il minimo a un anno e 100 il massimo a un anno.
- Il titolo tipico si è mosso appena, mentre il gruppo degli indici rappresenta l'area meno cara dell'elenco. Su base omogenea, il titolo USA mediano si attesta a 32,5, contro 32,7 nella seduta precedente. Il rank mediano del gruppo degli indici è 12,4, il più basso tra tutti i gruppi monitorati, mentre i finanziari si attestano a 36,9 e sono saliti; i servizi di comunicazione, a 55,3, e l'energia, a 54,4, si collocano ancora più in alto.
- Le banche presentano valutazioni relativamente elevate, senza tuttavia risultare palesemente costose. JPMorgan presenta un rank di 43,8 rispetto a un percentile di 73,8, Bank of America 41,1 contro 74,6 e Morgan Stanley 52,0 contro 80,2. Il rank misura la distanza dagli estremi dell'anno; il percentile indica quante giornate hanno mostrato condizioni simili a quelle odierne. Un rank nettamente inferiore al percentile significa che la volatilità implicita è moderata rispetto a un range annuale ampio, pur restando superiore a quella osservata in circa tre quarti delle sedute dell'ultimo anno.
- Nvidia presenta la situazione opposta, con un rank di 5,0 e un percentile di 2,4 dopo sei sedute consecutive di rialzo del settore. A nostro avviso, la divergenza tra una lettura dell'indice sui minimi e valori settoriali a metà range rappresenta la stessa dinamica di correlazione osservata dal punto di vista dei singoli titoli. I fondi citati servono esclusivamente come contesto di mercato; consulta le commssioni di BG SAXO per tutti i dettagli.
Fonte dei dati: Saxo, al 23 settembre 2026, sulla base della chiusura del 22 settembre. Il conteggio delle giornate fa riferimento al percentile della volatilità implicita a un anno di Saxo. Le performance passate non sono indicative dei risultati futuri.
Cosa sta prezzando il mercato
- Movimento implicito della seduta. Le opzioni sull'SPX prezzano un movimento di circa lo 0,38% fino alla chiusura di questa sera, pari a circa 30 punti, calcolato sulla base dei prezzi delle opzioni at-the-money e non come previsione. La seduta cash si svolge dalle 15:30 CET alla chiusura delle 22:00 CET, quindi sia gli indici dei responsabili degli acquisti statunitensi delle 15:45 CET sia il rapporto settimanale sulle scorte energetiche delle 16:30 CET rientrano nella scadenza.
- Range implicito legato agli eventi. La scadenza di venerdì prezza lo 0,73%, pari a circa 57 punti. Nell'edizione di ieri la stessa scadenza prezzava lo 0,91%, con una seduta in più ancora da trascorrere; a volatilità invariata e con una seduta in meno, il valore sarebbe stato di circa 0,79%. Circa il 7% è quindi venuto meno oltre a quanto spiegato dal semplice trascorrere del tempo: si tratta di una riduzione del rischio futuro prezzato dal mercato, non soltanto di un effetto del passare del tempo.
- Lettura della correlazione. Una correlazione implicita a 9,53 e una dispersione a 36,38 attribuiscono un prezzo molto basso alla possibilità che il mercato si muova in modo uniforme. A nostro avviso si tratta di una view ben precisa: è la configurazione che trae beneficio da una seduta come quella di martedì e potrebbe essere la prima a venire meno se un singolo catalizzatore iniziasse a muovere tutti i settori nella stessa direzione.
- Segnale sul rischio di coda. Lo SKEW è salito dell'1,84% a 144,80, un livello elevato rispetto alla propria storia di lungo periodo, ma soltanto a metà range rispetto agli ultimi tre mesi, con 34 delle precedenti 59 sedute su livelli superiori. A nostro avviso, la combinazione tra un indicatore sull'indice ai minimi e un rischio di coda sostenuto descrive un mercato tranquillo rispetto ai movimenti ordinari, ma ancora disposto a pagare per proteggersi da quelli eccezionali.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
I catalizzatori di oggi
Gli indici dei responsabili degli acquisti di settembre per Francia, Germania, area euro e Regno Unito saranno pubblicati tra le 09:15 CET e le 10:30 CET, tutti prima dell'apertura del mercato azionario statunitense alle 15:30 CET.
Durante la seduta, gli indici dei responsabili degli acquisti statunitensi di settembre saranno pubblicati alle 15:45 CET, mentre il rapporto settimanale statunitense sulle scorte di greggio e carburanti arriverà alle 16:30 CET. Le stime del settore indicavano un aumento delle scorte di greggio di 1,8 milioni di barili, accompagnato da una riduzione delle scorte di benzina e distillati, mentre il greggio è già in calo da sei sedute consecutive.
Cintas e Paychex pubblicano oggi i risultati, Costco e H&M domani. La visita di Xi Jinping a Washington prosegue, con colloqui su commercio, intelligenza artificiale e geopolitica e aspettative contenute per una svolta. La fiducia dei consumatori dell'area euro è scesa a -16,5 a settembre da -15,5, interrompendo una serie di quattro mesi consecutivi di miglioramento, mentre l'indagine flash sul settore manifatturiero australiano è scivolata in territorio di contrazione a 49,3. Gli esiti futuri sono incerti e possono comportare perdite.
Conclusioni
Martedì è stata una seduta in cui l'indice ha raccontato molto poco, mentre i settori hanno fornito molte più indicazioni. Il mercato delle opzioni ha incorporato questa configurazione praticamente ovunque: volatilità dell'indice nella parte più bassa del range degli ultimi tre mesi, correlazione implicita vicina ai minimi delle ultime sei settimane, dispersione vicina ai massimi delle ultime sei settimane e rank dei singoli titoli diverse volte superiori a quello dell'indice.
I conti tornano finché i movimenti opposti continuano a compensarsi. Quattro dei sei mercati hanno già superato il range prezzato per l'intera settimana, con ancora due sedute da affrontare.
A nostro avviso, gli indici dei responsabili degli acquisti di oggi rappresentano il primo catalizzatore della settimana con una portata tale da poter muovere contemporaneamente tutti i settori nella stessa direzione, e potrebbe essere proprio l'evento per il quale questa configurazione è meno preparata. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.