
Accedi a tutte le piattaforme da un solo conto

Volatilità contenuta at-the-money, elevata sulle code - Options Brief - 21 settembre 2026
Opzioni 10 minutes to read

Riassunto: la volatilità azionaria ha continuato a diminuire venerdì, eppure la misura del rischio di ribasso è salita e la volatilità obbligazionaria è aumentata. Il premio per il rischio non ha lasciato il mercato. La domanda è: dove si è spostato?
Venerdì si è conclusa la più importante scadenza trimestrale e la volatilità azionaria ha continuato a ridursi lungo la curva. Ciò che non si è ridotto, invece, è stato il rischio di coda. L'indicatore del rischio di crollo è salito nella stessa seduta in cui la misura a 30 giorni è scesa, mentre l'indice della volatilità del mercato obbligazionario è aumentato di quasi il sei per cento, con il rendimento del Treasury USA a 10 anni tornato al 5,00%.
Il premio per il rischio non sta scomparendo. Sta semplicemente cambiando destinazione.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 14,81 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (148,10) | FUTURE VIX SUL PRIMO MESE: 17,86
- L'at-the-money è diventato meno caro, mentre la coda è diventata più costosa. Il VIX è sceso del 4,08% a 14,81 e il VIX1D del 12,96% a 11,42, mentre il CBOE SKEW è salito di 2,40 punti a 148,10.
- La volatilità non è scomparsa: si è spostata da una classe di attività all'altra. Il MOVE è salito del 5,80% a 80,64, con il rendimento a 10 anni al 5,00%, in una seduta in cui tutte le misure della volatilità azionaria presenti sul tabellone sono diminuite.
- La correlazione ha segnato un nuovo minimo. Il COR3M è sceso del 5,18% a 10,98, con la dispersione a 33,19, mentre l'indice ha chiuso in rialzo dello 0,17% e la sua versione equiponderata è scesa dello 0,48%.
Dove si colloca il range della settimana
Ciò che il mercato delle opzioni ha prezzato per questa settimana, prima ancora che si sia svolta una singola seduta.
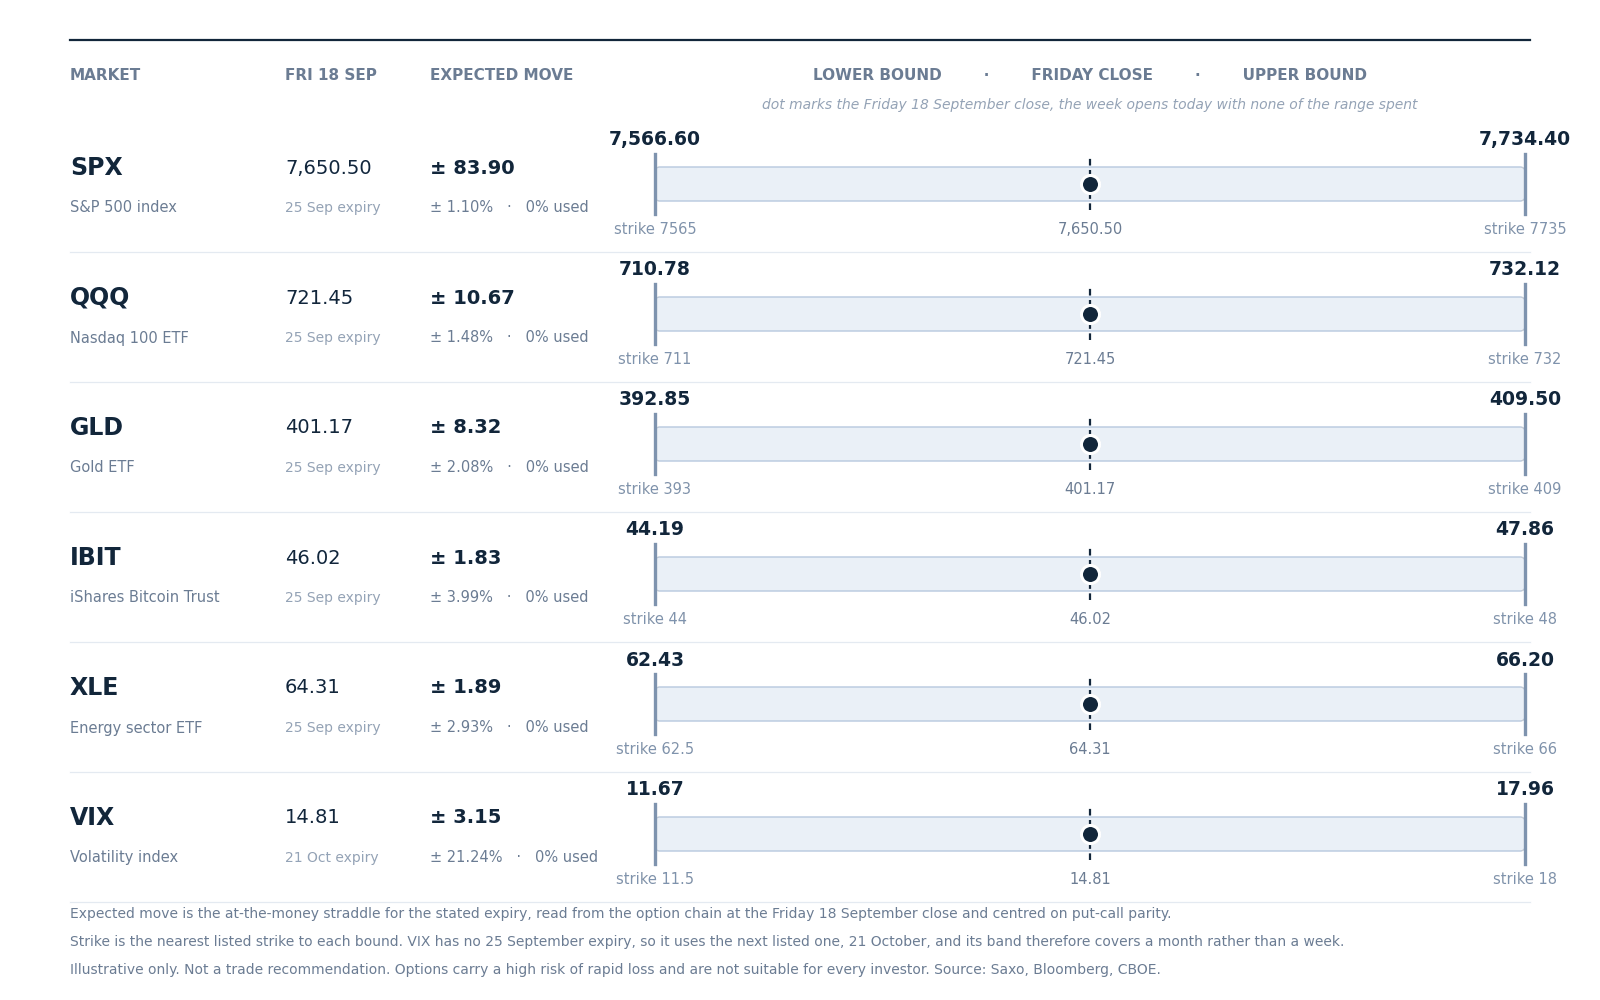 Movimento atteso fino alla scadenza del 25 settembre, calcolato intorno alla chiusura di venerdì 18 settembre, con lo strike quotato più vicino a ciascun limite. Per la volatilità viene utilizzata la scadenza del 21 ottobre, la successiva disponibile, quindi la relativa fascia copre un mese anziché una settimana. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì e centrati sulla parità put-call; non si tratta di una previsione.
- Le fasce dell'azionario si sono nuovamente ristrette. L'S&P 500 dispone di 83,90 punti, ovvero 1,10%, mentre il fondo sul Nasdaq 100 ha a disposizione 1,48%, rispetto al 2,08% dell'oro, al 2,93% del fondo energetico e al 3,99% del fondo sul bitcoin. Una settimana fa la fascia dell'indice era pari all'1,33%, in una settimana che comprendeva tre decisioni sui tassi.
- Non è stato ancora utilizzato nulla del range, ed è proprio questo il motivo per cui lo mostriamo ora. Ogni indicatore si trova sul proprio livello di riferimento perché la settimana inizia oggi. A nostro avviso, una fascia dell'1,10% in una settimana che comprende gli indici PMI flash globali e un vertice USA-Cina potrebbe rivelarsi contenuta, anche se una fascia ristretta è la configurazione naturale di una settimana successiva alle scadenze. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Alle operazioni sui fondi negoziati in borsa si applicano costi e commissioni; consulta le commissioni di BG SAXO per tutti i dettagli.
Il principale driver di mercato
Funzionari statunitensi e cinesi hanno avviato colloqui a New York in preparazione del vertice Trump-Xi di giovedì, mentre il Segretario al Tesoro statunitense ha definito molto positivi i colloqui su intelligenza artificiale, commercio e investimenti.
Parallelamente si sono attenuati i timori per l'offerta proveniente dal Medio Oriente, con i flussi di petrolio e GNL attraverso lo Stretto di Hormuz che hanno raggiunto i massimi degli ultimi sei mesi. Maggiori dettagli nella Rapida panoramica del mercato di oggi.
Panoramica dei mercati
- USA (chiusura di venerdì 18 settembre): S&P 500 a 7.650,50, in rialzo dello 0,17%. Nasdaq 100 a 29.644,17, in rialzo dello 0,67%. Dow a 51.688,16, in calo dello 0,18%. L'S&P 500 equiponderato ha perso lo 0,48% e il Russell 2000 lo 0,50%, toccando i minimi degli ultimi tre mesi. I semiconduttori hanno sostenuto il mercato, con il fondo SMH in rialzo del 2,21%, Broadcom del 2,97% e AMD del 2,70%, mentre Meta è scesa del 2,43% e Microsoft dello 0,80%.
- Europa (chiusura di venerdì 18 settembre): terzo calo settimanale consecutivo. Lo Stoxx 600 è sceso dell'1,11% a 635,46, il DAX dell'1,60% a 25.304,06, il CAC 40 dell'1,49% a 8.065,02 e l'Euro Stoxx 50 dell'1,37% a 6.236,21. Le banche sono state il principale settore più debole, con un calo del 2,25%, mentre Volkswagen ha perso il 5,6% dopo aver ridotto le proprie previsioni sugli utili. Lo spread a 10 anni Germania-Francia si è ampliato oltre 104 punti base, raggiungendo i massimi degli ultimi 14 anni.
- Asia (seduta di lunedì 21 settembre, in corso): il Giappone è chiuso per festività nazionale. Il Kospi guida i rialzi a 7.020,23, in crescita dell'1,83%, mentre l'Hang Seng avanza dello 0,56% a 24.889,76 e il CSI 300 dello 0,42%.
- Materie prime e tassi: il Brent scambia vicino a 102 USD, registrando il quarto calo consecutivo, mentre il WTI con scadenza novembre è a 94,00 USD, con le spedizioni attraverso Hormuz ai massimi degli ultimi sei mesi. L'oro è vicino a 4.355 USD, frenato dal rendimento reale del Treasury USA a 10 anni, che ha chiuso la settimana al 2,67%, il livello più alto da oltre vent'anni. Il rendimento nominale a 10 anni è tornato in area 5,00%, mentre quello a 2 anni è salito di otto punti base a un nuovo massimo del ciclo sopra il 4,74%. EURUSD a 1,1475, USDJPY a 156,97 dopo il controllo sui tassi di cambio riportato venerdì.
- Regime di mercato: in transizione, VIX a 14,81, con l'S&P 500 a meno di mezzo punto percentuale dalla propria media mobile a 50 giorni e la volatilità realizzata a 20 giorni al 9,1%, in calo.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 21 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Sentiment dei flussi sulle opzioni
Basato sui dati di fine giornata del 18 settembre: si riferisce al posizionamento di venerdì e non all'andamento dei prezzi di oggi.
- Flussi sui singoli titoli: le call hanno rappresentato l'81% del premio relativo ad aperture di nuove posizioni confermate sull'intero mercato, ma quasi nessuno di questi flussi può essere interpretato in chiave direzionale. Le operazioni più consistenti hanno riguardato call deep in-the-money con scadenze a diversi anni, eseguite a metà dello spread e distribuite su nove scadenze nello stesso secondo: un'indicazione di esposizioni trasferite in avanti in occasione della principale scadenza trimestrale, piuttosto che dell'espressione di una view di mercato. Nei casi in cui è stato possibile interpretare la direzione, il segnale è stato opposto, con premio venduto sui titoli delle memorie e su diversi titoli del comparto dei metalli.
- Flussi settoriali e sugli ETF: i fondi difensivi hanno rappresentato l'eccezione e la componente più informativa dei flussi. Circa nove decimi del premio relativo ad aperture di nuove posizioni confermate erano concentrati sulle put, attraverso strategie ribassiste multi-leg a lunga scadenza su beni di consumo di base, sanità e utility con orizzonte fino al 2029, con vendita parziale dello strike più lontano. I fondi citati sono riportati esclusivamente come contesto di mercato. Alle operazioni sui fondi negoziati in borsa si applicano costi e commissioni; consulta le commissioni di BG SAXO per tutti i dettagli.
Superficie di volatilità - 21 settembre 2026, ore 06:00 CET circa
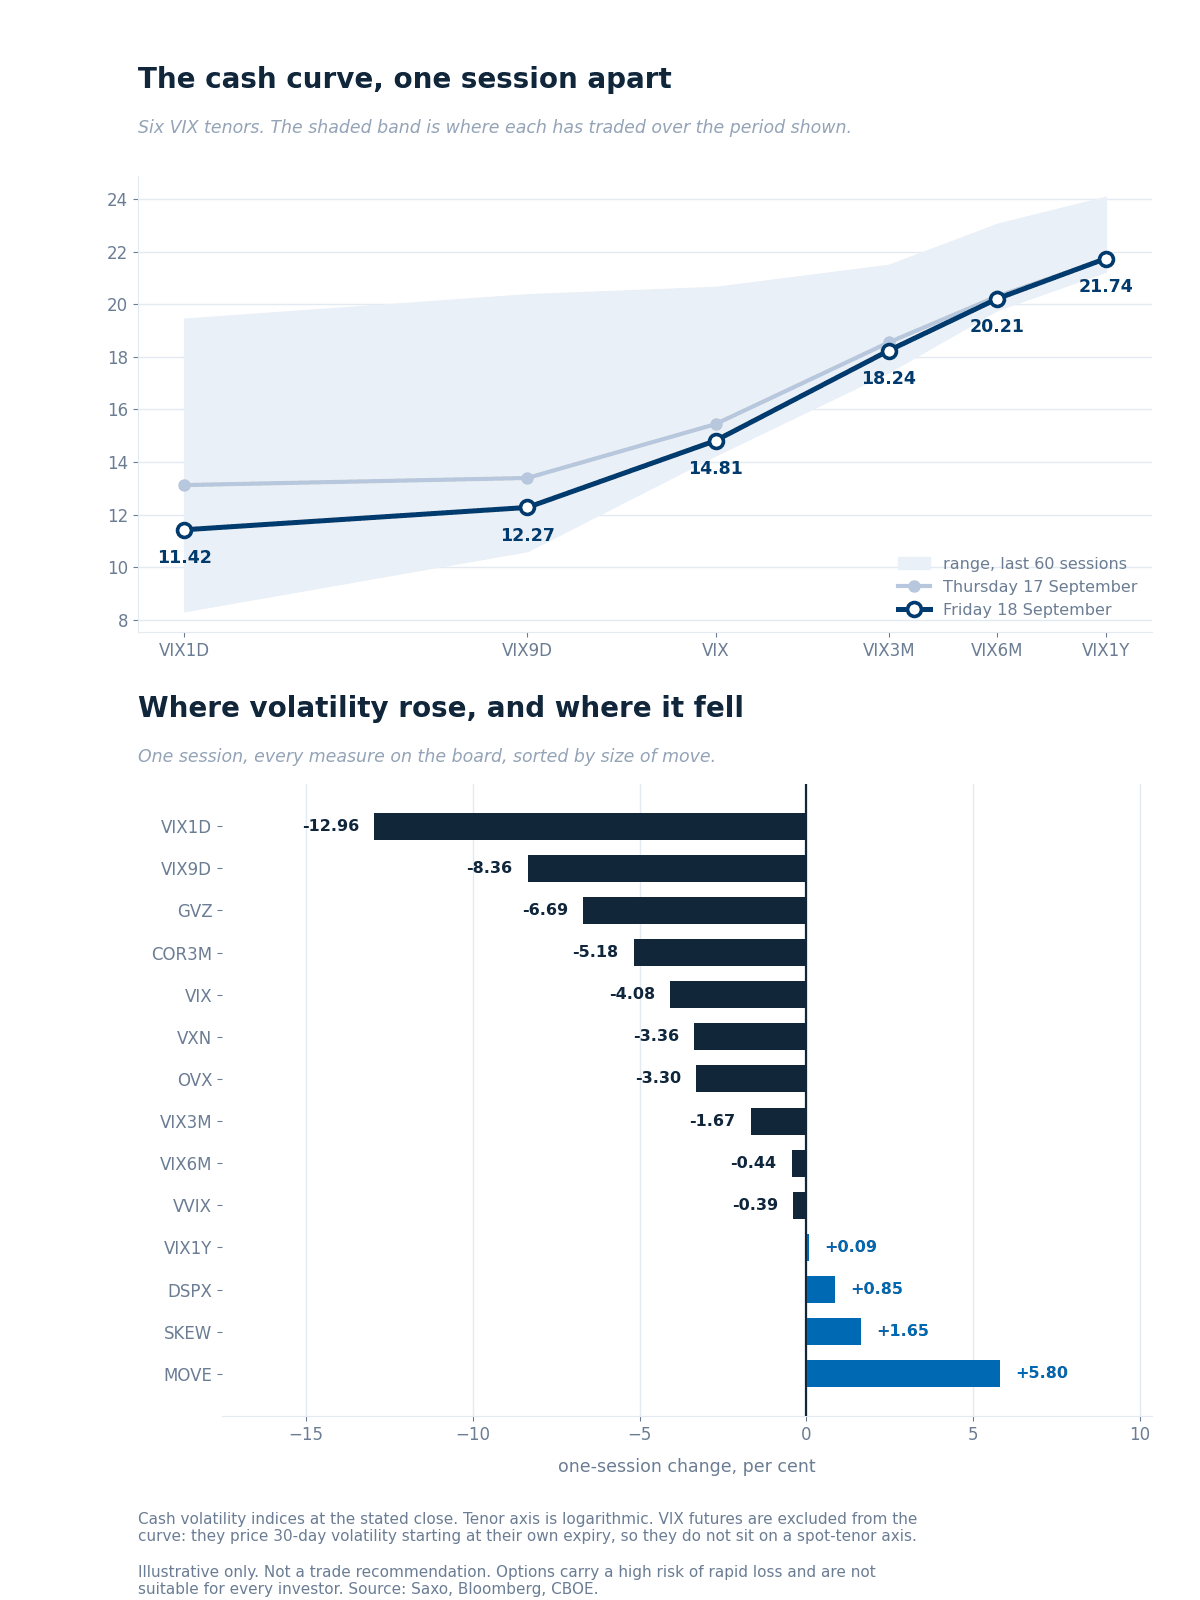 Le sei scadenze del VIX cash alla chiusura di venerdì rispetto alla seduta precedente e al range registrato da ciascuna nelle ultime 60 sedute, con sotto la variazione di una seduta per ciascuna misura.
Come leggere la curva
- L'intera curva si colloca nella metà inferiore del range degli ultimi tre mesi, mentre la parte anteriore si trova sul limite minimo. Il VIX1D a 11,42 e il VIX9D a 12,27 rappresentano gli estremi; il VIX1Y a 21,74 è l'unica misura sul tabellone ad aver chiuso in rialzo.
- I rapporti, non riportati nel grafico. Il rapporto VIX3M/VIX è pari a 1,23, in aumento del 2,51%, mentre il rapporto VXN/VIX è pari a 1,30.
Future sul VIX
- Primo mese a 17,86, il contratto di ottobre, confermato dalla parità put-call a 17,99. Rispetto a una chiusura cash di 14,81, ciò equivale a un premio di circa 3,15 punti, rispetto a 2,48 nella seduta precedente.
- Secondo mese a 18,53, rapporto 0,965, contango. Nessuno dei due future è riportato nel grafico: entrambi prezzano la volatilità a 30 giorni a partire dalla rispettiva scadenza, quindi non possono essere collocati su un asse delle scadenze spot.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 21 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Volatilità sui singoli titoli - dove si colloca la volatilità implicita rispetto al proprio range annuale
Il rank di volatilità implicita di Saxo su 149 sottostanti opzionali statunitensi e 328 dell'Eurozona. Un rank pari a 0 indica il minimo di un anno, mentre 100 indica il massimo di un anno.
- Più conveniente rispetto a una settimana fa, con i livelli più bassi sull'indice stesso. Il titolo statunitense tipico presenta un rank di 29,8, con solo circa uno su nove sopra 50 e più di uno su quattro vicino ai minimi di un anno. In Europa il valore è 31,7. Il gruppo degli indici rappresenta ancora una volta l'area meno costosa della lista, con un rank mediano di 10,2: è lo stesso segnale sulla correlazione osservato da una prospettiva diversa.
- L'energia è l'unico settore con valutazioni elevate. Il settore energetico presenta un rank mediano di 53,8, rispetto a 29,8 per la tecnologia e 26,0 per le utility, dopo il quarto calo consecutivo del greggio. Exxon presenta un rank di 58, Chevron di 54 e il fondo sul settore energetico di 62.
- I fondi obbligazionari sono il punto in cui questa lista diverge dalle misure sugli indici riportate sopra. Il fondo sui Treasury con scadenza da 7 a 10 anni presenta un rank di 26, su un livello superato soltanto in circa due giorni su dieci, mentre il fondo a 20 anni presenta un rank di 38 rispetto a un percentile di 69. Il rank misura la distanza dagli estremi dell'anno, non la frequenza con cui un determinato livello è stato osservato, e in una seduta in cui la volatilità obbligazionaria è salita del 5,80% questa differenza è significativa. I fondi citati sono riportati esclusivamente come contesto di mercato. Consulta le commissioni di BG SAXO per tutti i dettagli.
Fonte dei dati: Saxo, al 21 settembre 2026, sulla base della chiusura del 18 settembre. Il conteggio dei giorni corrisponde al percentile annuale di volatilità implicita calcolato da Saxo. Le performance passate non sono indicative dei risultati futuri.
Cosa sta prezzando il mercato
- Movimento implicito della seduta. Le opzioni sull'SPX prezzano circa lo 0,50% fino alla chiusura di questa sera, pari a circa 38 punti, calcolato sulla base dei prezzi delle opzioni at-the-money e non di una previsione. Non sono previste pubblicazioni macroeconomiche statunitensi durante la seduta compresa tra le 15:30 CET e la chiusura del mercato cash alle 22:00 CET: l'indice di attività della Fed di Chicago viene pubblicato alle 14:30 CET e il primo intervento di un esponente della Federal Reserve è previsto alle 12:30 CET, entrambi prima della campanella di apertura.
- Range implicito dell'evento. La scadenza di venerdì prezza un movimento dell'1,13%, pari a circa 86 punti. Venerdì mattina la stessa scadenza prezzava l'1,34%, con sei sedute ancora da svolgere, mentre con volatilità invariata e una seduta in meno il valore sarebbe rimasto intorno all'1,22%. All'1,13%, il mercato ha sottratto al range poco meno di un decimo oltre a quanto spiegabile dal semplice trascorrere del tempo: si tratta quindi di un calo della volatilità implicita e non soltanto di decadimento temporale.
- Segnale sul rischio di coda. Lo SKEW è salito di 2,40 punti mentre la misura a 30 giorni è scesa del 4,08%: la domanda di protezione contro un crollo non ha quindi partecipato alla riduzione della volatilità, ma si è anzi rafforzata. A nostro avviso, le coperture potrebbero essere state mantenute oltre la scadenza anziché vendute durante la fase di calma, lasciando la superficie meno costosa at-the-money senza renderla meno costosa sulla coda.
- Lettura di correlazione e dispersione. Il COR3M a 10,98, il DSPX a 33,19 e le opzioni sugli indici con un rank mediano di 10,2 attribuiscono un prezzo molto basso alla possibilità che l'indice si muova in modo uniforme. Secondo la nostra valutazione, l'indice potrebbe apparire tranquillo perché i movimenti dei suoi componenti si compensano tra loro, non perché i singoli titoli abbiano smesso di muoversi.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
I catalizzatori di oggi
Goolsbee della Federal Reserve interverrà alle 12:30 CET, dando il via a una settimana ricca di interventi di esponenti della Fed, mentre l'indice Chicago Fed National Activity Index relativo ad agosto sarà pubblicato alle 14:30 CET. Entrambi gli appuntamenti precedono l'apertura dell'azionario alle 15:30 CET. I ministri degli Esteri del G7 si riuniscono a margine dell'Assemblea generale delle Nazioni Unite a New York.
Più avanti nella settimana: gli indici PMI flash globali mercoledì, il vertice Trump-Xi giovedì e i risultati di Autozone, Cintas, Paychex, Costco e H&M. Gli esiti futuri sono incerti e possono comportare perdite.
Conclusione
La scadenza è ormai alle spalle e circa 7.000 miliardi di USD di nozionale sono giunti a scadenza, rimuovendo quel posizionamento che aveva contribuito a contenere i movimenti realizzati.
Ciò che rimane è una superficie poco costosa dove la maggior parte degli investitori tende a guardare e non altrettanto conveniente dove l'attenzione è minore: 11,42 a un giorno, 14,81 a trenta giorni e un indicatore del rischio di crollo a 148,10, salito mentre entrambi gli altri valori sono diminuiti.
A nostro avviso, la domanda più utile questa settimana non è se l'indice sia tranquillo, ma dove il mercato abbia scelto di pagare per assicurarsi. Ha pagato sulla coda, sui tassi e quasi nulla per proteggersi da un movimento uniforme dell'indice. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.