
Accedi a tutte le piattaforme da un solo conto

Volatilità di breve termine in calo, correlazione in ritirata - Options Brief - 18 settembre 2026
Opzioni 10 minutes to read

Riassunto: dopo la decisione di questa settimana, il premio incorporato nelle opzioni si è rapidamente sgonfiato sulle scadenze più vicine. Resta però un interrogativo: perché gli indici si sono calmati, mentre i singoli titoli al loro interno continuano a mostrare la stessa volatilità implicita?
Il premio che il mercato aveva incorporato in vista della decisione di questa settimana è uscito ieri dalla curva della volatilità, quasi interamente nella parte a breve. Ma l'aspetto più interessante è il motivo. L'indice si è acquietato perché i suoi componenti hanno smesso di muoversi all'unisono, non perché siano diventati meno volatili.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 15.44 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (145.70) | FUTURE VIX FRONT-MONTH: 17.92
- L'intero movimento si è concentrato nella parte a breve della curva. Il VIX1D è sceso del 22.87% a 13.12 e il VIX9D del 23.05% a 13.39, a fronte di un calo dell'1.59% sulla scadenza a un anno. Il future VIX front-month si attesta a 17.92, con un premio di 2.48 punti rispetto allo spot, contro 0.79 di ieri.
- È stata la correlazione a fare il lavoro, non un calo generalizzato della volatilità. Il COR3M è sceso dell'11.40% a 11.58, mentre la dispersione si è mossa nella direzione opposta, con il DSPX in rialzo del 2.88% a 32.91.
- La scadenza odierna riflette ormai soprattutto il trascorrere del tempo. Ieri la stessa scadenza incorporava un movimento dell'1.07%, con due sessioni ancora da disputare. A volatilità invariata, il solo decadimento temporale avrebbe lasciato circa lo 0.76%. Il mercato oggi prezza lo 0.56%.
Dove si colloca il range della settimana
Quanto il mercato delle opzioni prezzava per questa settimana intorno alla chiusura di venerdì e quanta parte di quel range è stata utilizzata nelle prime quattro sessioni.
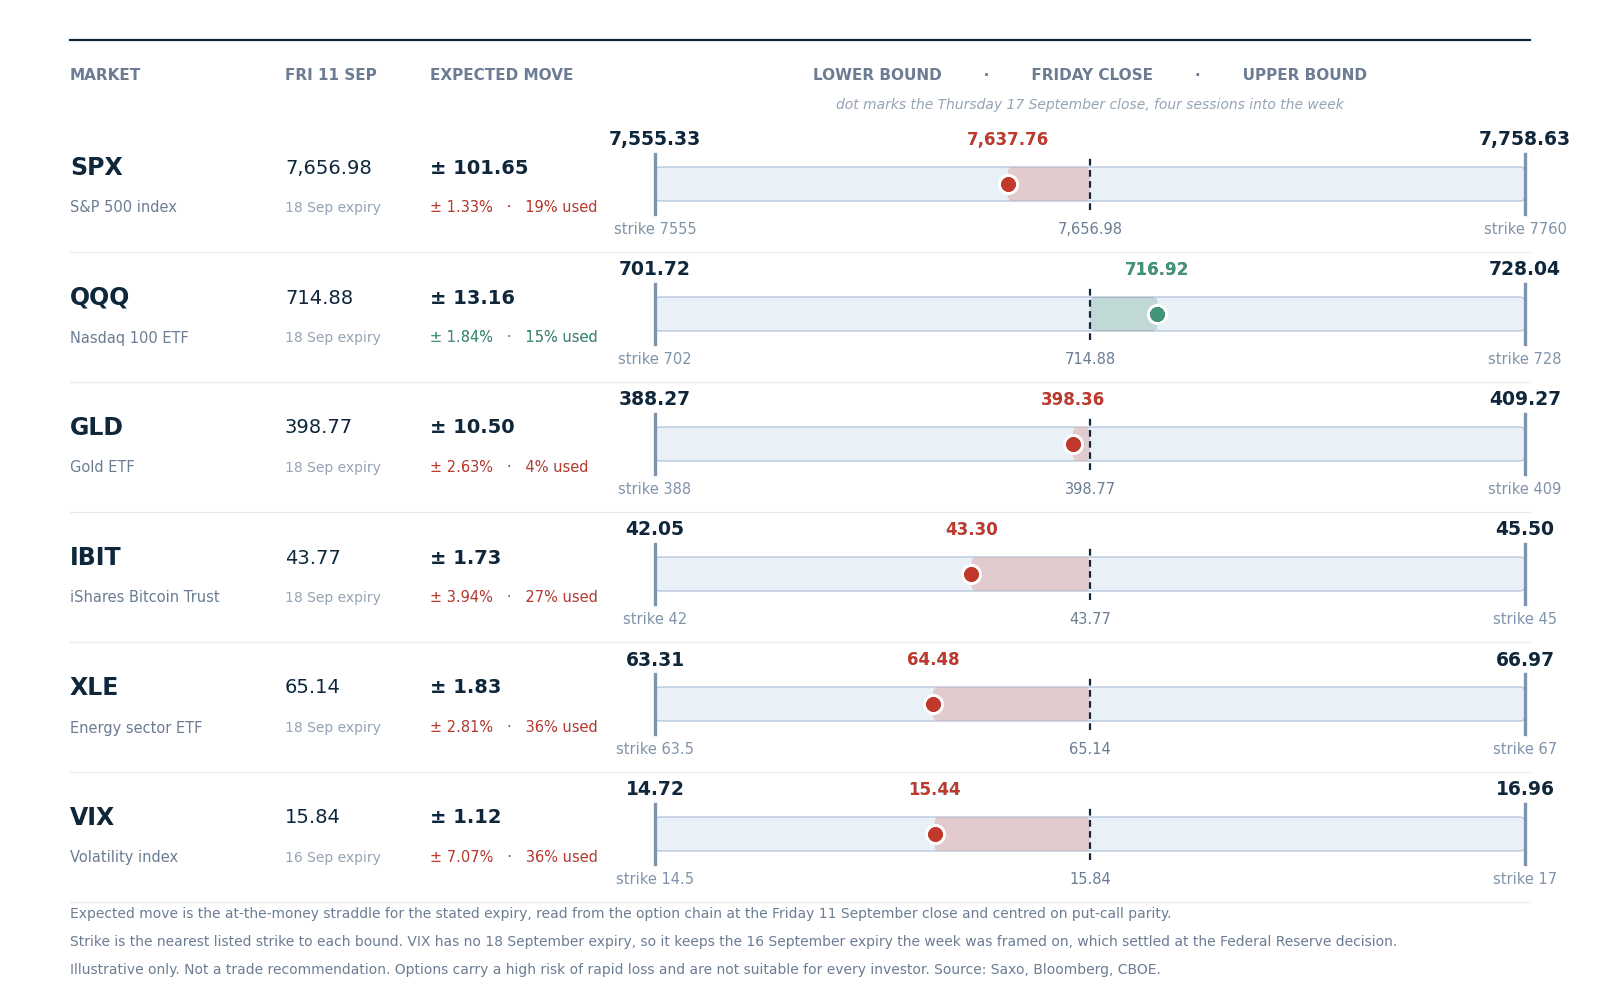 Movimento atteso fino alla scadenza odierna, tracciato intorno alla chiusura di venerdì 11 settembre, con lo strike quotato più vicino a ciascun limite. La riga del VIX mantiene la scadenza del 16 settembre su cui era stata impostata la settimana e che è stata regolata in occasione della decisione di mercoledì. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì e centrati sulla parità put-call; non si tratta di una previsione.
- L'indice è tornato completamente sui suoi passi. Mercoledì l'S&P 500 aveva utilizzato, al ribasso, il 103% del range di 101.65 punti prezzato intorno alla chiusura di venerdì. Una sessione dopo si trova al 19% del range. Il fondo sul Nasdaq 100 ne ha utilizzato il 15%, al rialzo, l'oro il 4%, il fondo sul bitcoin il 27% e il fondo sull'energia il 36%.
- Anche la volatilità ha compiuto lo stesso viaggio di andata e ritorno. Mercoledì il VIX aveva percorso il 167% del movimento prezzato di 1.12 punti e ora si trova al 36% di quel range, al di sotto del livello di inizio settimana. A nostro avviso, una settimana che ha superato il proprio range a metà settimana e si conclude al suo interno in tutti e sei i mercati può dire più sulla rimozione dell'evento dal pricing che sulla reale risoluzione di qualcosa. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Alle operazioni su fondi negoziati in borsa si applicano costi e commissioni; consulta le commissioni di BG SAXO per tutti i dettagli.
Principale driver di mercato
Giovedì le azioni statunitensi hanno recuperato terreno mentre sia il greggio sia i rendimenti dei Treasury sono scesi, con i semiconduttori in testa ai rialzi dopo che l'amministratore delegato di Nvidia ha dichiarato che i volumi di vendita dei chip potrebbero raddoppiare il prossimo anno.
Nella notte la Bank of Japan ha alzato il tasso di riferimento di 25 punti base all'1.25%, ma il voto di 7 a 2 e un comunicato privo di particolare urgenza hanno provocato un netto indebolimento dello yen. Maggiori dettagli nella Rapida panoramica del mercato di oggi.
Panoramica dei mercati
- USA (chiusura di giovedì 17 settembre): S&P 500 a 7,637.76, in rialzo dell'1.14%. Nasdaq 100 a 29,446.98, in rialzo dell'1.73%. Dow a 51,778.04, in rialzo dello 0.61%. Il Philadelphia Semiconductor Index ha guadagnato circa il 3%, Nvidia il 2.5% e Micron oltre il 5%, dopo che l'amministratore delegato di Intel ha dichiarato che la domanda di memorie non stava rallentando. Coinbase è salita del 5.8% dopo che le autorità di regolamentazione hanno aperto la strada alla tokenizzazione delle azioni statunitensi.
- Europa (chiusura di giovedì 17 settembre): lo Stoxx 600 è salito dello 0.9%, il DAX dello 0.7%, il CAC 40 dello 0.6% e il FTSE 100 dell'1.2%, trainati dai settori minerario e automobilistico. ASML ha guadagnato l'1.6% e Allegro è balzata del 9.5% dopo aver alzato la guidance per il 2026, mentre Raiffeisen Bank è scesa del 6.0% dopo che uno short seller ha reso nota una posizione.
- Asia (sessione di venerdì 18 settembre, in corso): il Nikkei 225 scambiava in rialzo di circa l'1.8% e il Kospi del 2.6%, mentre l'Hang Seng guadagnava lo 0.7%. Samsung Electronics è salita di circa il 3% e SK Hynix di quasi il 6% grazie alle prospettive per il mercato delle memorie.
- Materie prime e tassi: il Brent ha esteso la correzione sotto i 104 USD, registrando il terzo calo consecutivo, poiché l'interruzione dell'oleodotto saudita sembra destinata a durare meno di quanto inizialmente temuto. L'oro scambia vicino a 4,360 USD, tornando sopra il minimo post-decisione vicino a 4,240 USD. Il rendimento del Treasury USA a 10 anni è al 4.94% dopo essere sceso di circa nove punti base giovedì, mentre quello a 2 anni si trova sotto il 4.69%. EURUSD a 1.1490, USDJPY a 157.01 prima che la Bank of Japan lo spingesse più in alto.
- Regime di mercato: in transizione, VIX a 15.44, con l'S&P 500 sulla propria media mobile a 50 giorni, dello 0.30% al di sopra di essa, e volatilità realizzata a 20 giorni al 9.6%, in calo.
Fonte dati: Saxo, Bloomberg, CBOE, al 18 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Sentiment dei flussi sulle opzioni
In base ai dati di fine giornata del 17 settembre: si tratta del posizionamento di ieri e non dell'andamento dei prezzi di oggi.
- Flussi sui singoli titoli: il premio delle put ha dominato in tutti gli scambi, rappresentando l'84.5% del premio confermato relativo all'apertura di nuove posizioni nelle mega-cap e il 77.3% nei semiconduttori, ma quasi nulla di tutto ciò può essere interpretato come un segnale direzionale. Le operazioni di maggiore entità sono state effettuate su opzioni deep in-the-money, eseguite al mid all'interno di strategie multi-leg e con scadenza al regolamento odierno: caratteristiche tipiche di un trasferimento dell'esposizione piuttosto che dell'acquisto di protezione. Le poche operazioni con un lato acquirente chiaramente identificabile erano di piccole dimensioni e puntavano nella direzione opposta, in particolare le call su Micron in vista dei risultati del 30 settembre.
- Flussi settoriali e sugli ETF: lo stesso schema si è ripetuto in tutti i segmenti, con il 91.5% di put nei fondi obbligazionari sensibili ai tassi e il 97.5% nei fondi sui settori difensivi, in entrambi i casi deep in-the-money e con scadenza nella sessione successiva. Alla vigilia di una quadruple witching, un flusso composto per nove decimi da put descrive soprattutto la meccanica interna del mercato. I fondi citati sono riportati esclusivamente come contesto di mercato. Alle operazioni su fondi negoziati in borsa si applicano costi e commissioni; consulta le commissioni di BG SAXO per tutti i dettagli.
Superficie della volatilità - 18 settembre 2026, ore 06:00 CET circa
Struttura a termine del VIX
- VIX a 15.44, in calo del 12.82%, annullando interamente il rialzo successivo alla decisione e scendendo anche oltre.
- VIX1D a 13.12, in calo del 22.87%, la flessione più ampia dell'intero quadro.
- VIX9D a 13.39, in calo del 23.05%.
- VIX3M 18.55 · VIX6M 20.30 · VIX1Y 21.72, con il contango ancora intatto e decisamente più ripido; il rapporto VIX3M/VIX è pari a 1.20, in aumento del 7.83%.
Future sul VIX
- Front-month a 17.92, il contratto di ottobre, confermato dalla parità put-call su quella scadenza a 17.985. Il dato è una quotazione delle prime ore di venerdì confrontata con la chiusura cash di giovedì, pertanto viene indicato come livello anziché come variazione di sessione.
- Second-month a 18.62, rapporto front-to-second pari a 0.960, curva in contango.
Skew e correlazione
- CBOE SKEW a 145.70, in calo di 0.25 punti, sostanzialmente invariato nonostante una flessione del 12.82% della misura a 30 giorni.
- COR3M a 11.58, in calo dell'11.40%, la maggiore flessione percentuale al di fuori della parte a breve della curva.
- DSPX a 32.91, in rialzo del 2.88%.
Altre misure di volatilità
- VVIX 87.72 · MOVE 76.22, quest'ultimo in calo del 5.59%.
- VXN a 19.96, in calo dell'11.05%, con il rapporto VXN/VIX a 1.29.
- GVZ a 24.98, in calo del 5.91%, in una sessione in cui la volatilità del petrolio è scesa del 9.36%.
Fonte dati: Saxo, Bloomberg, CBOE, al 18 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Volatilità dei singoli titoli - dove si colloca la volatilità implicita rispetto all'ultimo anno
Il rank di volatilità implicita di Saxo su 149 sottostanti di opzioni statunitensi e 330 dell'area euro. Un rank pari a 0 indica il minimo di un anno, mentre 100 indica il massimo di un anno.
- Il premio è conveniente quasi ovunque, e lo è soprattutto sull'indice stesso. Il titolo statunitense tipico presenta un rank di 31, con solo circa uno su nove sopra 50 e più di uno su cinque vicino al proprio minimo di un anno. L'Europa mostra un quadro analogo, con un rank di 32. Il gruppo degli indici è l'area più conveniente della lista, con un rank mediano di 15: la stessa dinamica della correlazione osservata dall'altro lato.
- Dove il rank è elevato, si tratta dei settori difensivi e dell'energia, non della tecnologia. Accenture presenta un rank di 80, Johnson & Johnson di 75, Nike di 69 ed Exxon di 59, con l'energia che risulta il settore più caro a 56. Nvidia presenta un rank di 2 e Broadcom di 3, i valori più convenienti della lista, nella stessa sessione in cui i semiconduttori hanno guidato i rialzi.
- Un rank elevato non significa sempre che le opzioni siano costose. Il rank misura la distanza dagli estremi dell'ultimo anno, non il numero di giorni che hanno mostrato livelli simili a quello odierno. Fuchs presenta un rank di 63 in Europa, ma la volatilità implicita è stata più alta soltanto per circa un giorno su dieci: un singolo picco ha fissato il massimo. Il fondo sui Treasury con scadenza da 7 a 10 anni rappresenta il caso opposto: rank di 23, a un livello che è stato superato in circa sette giorni su dieci. I fondi citati sono riportati esclusivamente come contesto di mercato. Consulta le commissioni di BG SAXO per tutti i dettagli.
Fonte dati: Saxo, al 18 settembre 2026, sulla base della chiusura del 17 settembre. Il conteggio dei giorni corrisponde al percentile di volatilità implicita a un anno calcolato da Saxo. Le performance passate non sono indicative dei risultati futuri.
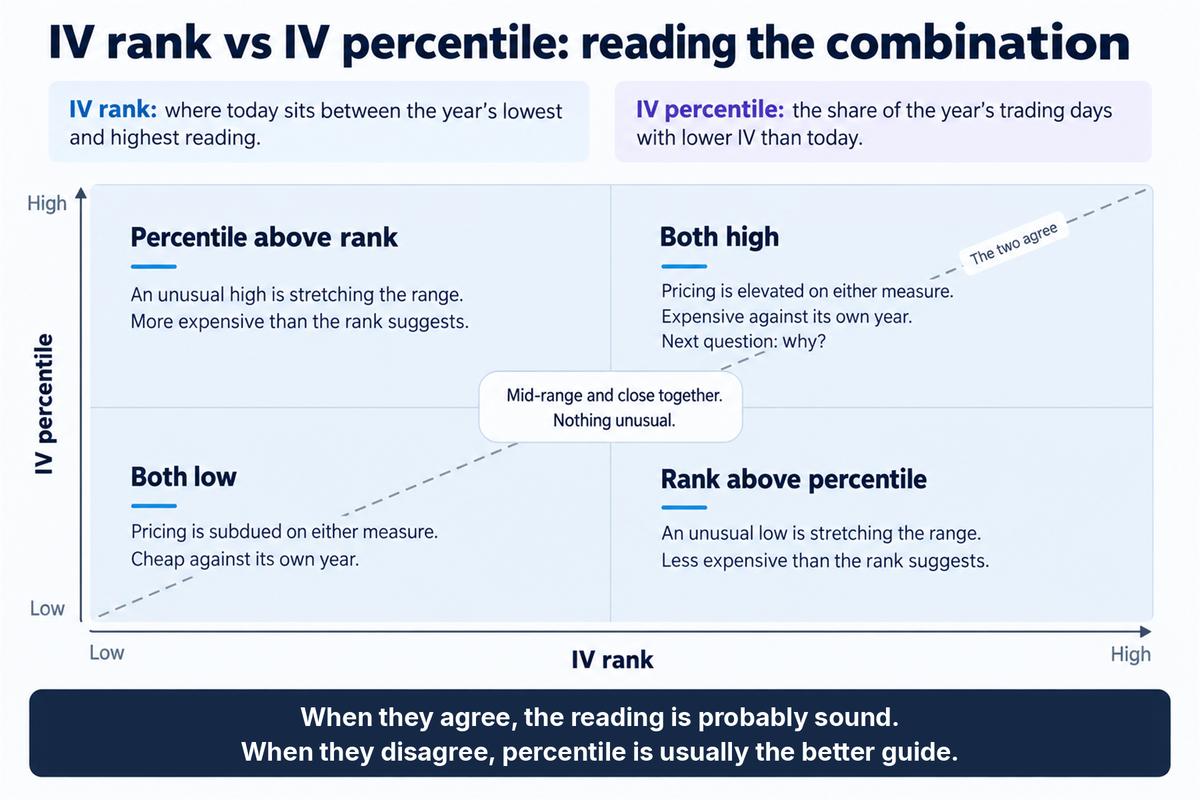 Come interpretare insieme IV rank e percentile IV. Esempio illustrativo e a solo scopo didattico; non ha valore previsionale. Fonte: Come individuare opzioni insolitamente costose (o economiche) nello screener di BG SAXO
Cosa sta prezzando il mercato
- Movimento implicito della sessione. Le opzioni sull'SPX prezzano un movimento dello 0.56% fino al regolamento trimestrale di questa sera, pari a circa 43 punti, calcolato sulla base dei prezzi delle opzioni at-the-money e non di una previsione. L'unico dato macroeconomico statunitense in calendario durante la sessione, che prosegue fino alla chiusura cash delle 22:00 CET, è la produzione industriale di agosto alle 15:15 CET.
- Range implicito dell'evento. Ieri questa stessa scadenza prezzava un movimento dell'1.07%, circa 81 punti, con due sessioni ancora da disputare. A volatilità invariata e con una sessione in meno, il valore sarebbe rimasto intorno allo 0.76%. Allo 0.56%, il mercato ha eliminato circa un quarto del range oltre a quanto spiegato dal semplice trascorrere del tempo: si tratta quindi di un calo della volatilità implicita, non soltanto di decadimento temporale. La scadenza di venerdì prossimo prezza un movimento dell'1.34%, circa 102 punti.
- Segnale di rischio di coda. Lo SKEW è rimasto a 145.70 nonostante una flessione del 12.82% della misura a 30 giorni, quindi la domanda di protezione contro un crollo non ha partecipato al movimento di riduzione della volatilità. A nostro avviso, ciò potrebbe indicare che le coperture vengono mantenute fino alla scadenza anziché essere vendute durante la fase di calma, rendendo la superficie meno costosa at-the-money senza renderla meno costosa nella coda.
- Lettura di correlazione e dispersione. Il COR3M è sceso dell'11.40%, mentre il DSPX è salito del 2.88%; inoltre, i dati sul rank collocano le opzioni sull'indice vicino al minimo di un anno, rispetto a un rank di 31 per il singolo titolo tipico. Secondo la nostra valutazione, l'indice potrebbe essersi acquietato perché i suoi componenti hanno smesso di muoversi nella stessa direzione, piuttosto che perché abbiano smesso di muoversi.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
I catalizzatori di oggi
Le vendite al dettaglio del Regno Unito relative ad agosto sono state pubblicate alle 08:00 CET. La conferenza stampa del governatore della Bank of Japan, Ueda, segue l'aumento di questa mattina all'1.25%, mentre la produzione industriale statunitense di agosto sarà pubblicata alle 15:15 CET.
Oggi è il giorno della scadenza trimestrale di settembre, con regolamento alla chiusura cash delle 22:00 CET. La prossima settimana sono attese Autozone, Cintas, Paychex, Costco e H&M. Gli esiti futuri sono incerti e possono comportare perdite.
Conclusione
L'evento è ormai uscito dal pricing e la curva è più ripida rispetto all'inizio della settimana, con la parte a breve delle misure cash tornata vicino ai minimi dell'anno e la curva dei future pressoché invariata.
A nostro avviso, il segnale più utile si trova sotto la superficie, in una misura della correlazione che è scesa nettamente mentre la dispersione è aumentata: la volatilità dell'indice può essere conveniente anche quando quella dei titoli che lo compongono non lo è, e una sessione di quadruple witching non è il momento ideale per verificare quale delle due letture sia corretta.
Ciò che la giornata odierna risolve principalmente riguarda la meccanica interna del mercato. Il portafoglio di posizioni deep in-the-money che ieri faceva apparire i flussi ribassisti per nove decimi viene regolato alla chiusura, mentre la prossima settimana si apre con una scadenza venerdì che prezza già un movimento dell'1.34%. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.