
Accedi a tutte le piattaforme da un solo conto

Chip sotto pressione, software in recupero - Options Brief - 15 settembre 2026
Opzioni 10 minutes to read

Riassunto: il settore dei semiconduttori ha perso il 5,9% e l’indice ha chiuso in calo di circa mezzo punto percentuale. L’aspetto più interessante, però, riguarda il comportamento del mercato delle opzioni in vista della scadenza di venerdì e della notte precedente.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 17,10 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (152,09) | FUTURE VIX FRONT-MONTH: 16,89
- La scadenza di venerdì non ha beneficiato del decadimento temporale. Il contratto del 18 settembre prezza un movimento di 100,90 punti, pari all'1,32%, rispetto ai 101,65 quotati ieri mattina. È trascorsa una seduta, quindi il solo effetto del tempo avrebbe dovuto portare il valore a circa 91. Durante la notte sono stati incorporati circa 10 punti di premio per la volatilità.
- Le vendite sono state circoscritte, non generalizzate. Un indice dei semiconduttori ha perso il 5,9% e Nvidia il 3,4%, mentre il software ha guadagnato il 5,04% e il settore sanitario l'1,45%. L'S&P 500 ha ceduto lo 0,48%, mentre la sua versione equally weighted ha guadagnato lo 0,04%.
- Una sola seduta ha esaurito il budget di volatilità dell'intera settimana. Il VIX ha chiuso a 17,10, sopra il 16,96 indicato dalla catena delle opzioni con scadenza venerdì come limite superiore del range per l'intera settimana.
Dati sulla superficie di volatilità: Saxo, Bloomberg, CBOE, al 15 settembre 2026, ore 07:18 CET circa. Le performance passate non sono indicative dei risultati futuri.
Principale fattore di mercato
Un saggio pubblicato nel fine settimana dal CEO di Anthropic, che invitava a rallentare il ritmo dello sviluppo dell'intelligenza artificiale di frontiera e che ha ricevuto il sostegno pubblico dei vertici di OpenAI e xAI, lunedì ha penalizzato i produttori di chip, mentre il rendimento del Treasury USA a 10 anni ha superato il 5,02%, raggiungendo il livello più alto dal 2007. Per una panoramica macro completa, consulta la Rapida panoramica del mercato di oggi.
Panoramica dei mercati, chiusura di lunedì 14 settembre 2026
- USA (chiusura di lunedì 14 settembre): S&P 500 a 7.619,98, in calo dello 0,48%. Nasdaq 100 a 29.127,16, in calo dello 0,82%. Dow a 52.426,25, in calo dello 0,29%. Corning ha perso il 13,7% a causa dei timori legati all'intelligenza artificiale e di una vendita di azioni da 2 miliardi di USD, mentre Bank of America ha ceduto il 5,1% dopo aver lanciato un avvertimento sui ricavi da trading. CrowdStrike, invece, ha guadagnato il 13,8%.
- Europa (chiusura di lunedì 14 settembre): Stoxx 600 a 636,00, in calo dello 0,49%, con il comparto tecnologico in flessione del 2,1%. Soitec ha perso il 12,6% e Infineon il 7,7%. Capgemini ha guadagnato il 6,6% e GSK il 4,7% dopo la pubblicazione dei risultati di uno studio clinico sul tumore ai polmoni.
- Asia (seduta di martedì 15 settembre): il Nikkei 225 ha ceduto lo 0,1%, il Kospi è sceso dell'1,2% e l'Hang Seng dello 0,4%. SoftBank ha recuperato quasi l'8,0% dopo il calo del 10,7% di lunedì.
- Materie prime e tassi: il Brent scambia intorno a 107,50 USD dopo essersi spinto verso 110 USD lunedì, con l'oleodotto saudita East-West che dovrebbe rimanere chiuso per settimane. L'oro si attesta intorno a 4.300 USD dopo aver toccato 4.252 USD, mentre il rame si trova vicino a 6,36 USD. Il rendimento del Treasury USA a 2 anni si attesta intorno al 4,68%. EURUSD a 1,1535, USDJPY a 154,79. Alle operazioni su fondi negoziati in borsa si applicano costi e commissioni; consulta il le commissioni di BG SAXO per tutti i dettagli.
- Regime di mercato (lettura basata su regole): in transizione, VIX a 17,10, con l'S&P 500 distante lo 0,13% dalla propria media mobile a 50 giorni e la volatilità realizzata a 20 giorni all'8,9% e in calo.
Fonte: Saxo, Bloomberg, CBOE, 15 settembre 2026. Le performance passate non sono indicative dei risultati futuri.
Sentiment dei flussi sulle opzioni
Basato sui dati di fine giornata del 14 settembre: si riferisce al posizionamento di ieri e non all'andamento dei prezzi di oggi.
- Flussi sui singoli titoli: il premio relativo a operazioni confermate come nuove aperture sull'intero mercato ha raggiunto 2,79 miliardi di USD, con il 75,3% destinato alle call, ma ventotto delle trenta operazioni più grandi sono state eseguite al prezzo medio in forma deep in-the-money o abbinata. Si tratta quindi di rollover e finanziamento, più che dell'espressione di una view direzionale. L'unico acquisto chiaramente direzionale della seduta è stato una posizione ribassista a lunga scadenza su una singola casa automobilistica, per 21,6 milioni di USD, acquistata sull'ask. A nostro avviso, le dimensioni dell'operazione indicano che gli investitori istituzionali stavano riposizionandosi prima della decisione, anziché scegliere una direzione.
- Flussi settoriali e sugli ETF: i titoli dei semiconduttori hanno registrato flussi per 319,1 milioni di USD, con il 57,2% nelle call, ma la composizione conta più della ripartizione. Le posizioni rialziste si sono concentrate sui leader attraverso coppie abbinate di strike con scadenza a novembre, mentre quelle ribassiste sono confluite nel paniere settoriale anziché nei singoli titoli. I fondi citati per nome sono riportati esclusivamente come contesto di mercato. Alle operazioni su fondi negoziati in borsa si applicano costi e commissioni; consulta il le commissioni di BG SAXO per tutti i dettagli.
Superficie di volatilità – 15 settembre 2026, ore 07:18 CET circa
Struttura a termine del VIX
- VIX spot 17,10 (in rialzo del 7,95%)
- VIX1D 12,02 (in calo del 7,40%) · VIX9D 16,91 (in rialzo del 16,86%): il movimento è concentrato nella finestra dell'evento, anziché nella seduta odierna
- VIX3M 19,28 (in rialzo del 3,66%) · VIX6M 20,71 (in rialzo dell'1,57%) · VIX1Y 21,97 (in rialzo dell'1,01%): la curva spot mantiene una struttura in contango su tutte le scadenze
Future sul VIX
- Il future VIX front-month è a 16,89, calcolato tramite la parità put-call sulla scadenza del 16 settembre, con uno sconto di 0,21 punti rispetto allo spot, contro un premio di 0,82 punti ieri. La serie continua indica 18,550, un livello riferito al contratto di ottobre dopo il rollover; pertanto non viene effettuato alcun confronto con la seduta precedente sulla base di questa serie
- Il future VIX del secondo mese è a 18,505 secondo lo stesso metodo, con il rapporto tra il primo e il secondo mese a 0,913, rispetto a 0,906 ieri
Skew e correlazione
- CBOE SKEW 152,09 (in calo dell'1,55%), ancora ben al di sopra della zona neutrale compresa tra 100 e 120
- COR3M 12,03 (in rialzo del 7,31%): la correlazione implicita è aumentata durante una seduta caratterizzata da movimenti molto violenti dei singoli titoli
- DSPX 31,69 (in rialzo del 3,63%), l'indice di dispersione dell'S&P 500. Rapporto put/call sull'azionario a 0,839, rapporto put/call sugli indici a 0,948. L'indice del rischio di coda è salito del 13,24% a 17,05
Volatilità cross-asset
- OVX 59,46 (in rialzo dello 0,92%): la volatilità del petrolio si è mossa appena, mentre il greggio ha mantenuto i guadagni
- GVZ 26,54 (in rialzo del 3,35%) · VXSLV 46,25 (in rialzo del 3,33%) · MOVE 83,90 (in rialzo del 2,06%)
- VXN 22,05 (in rialzo del 4,90%) · RVX 20,95 (in rialzo del 4,85%) · VXD 15,30 (in rialzo del 4,94%) · VVIX 94,89 (in rialzo del 3,95%). La volatilità dei fondi obbligazionari è aumentata del 10,22% a 13,48
Fonte: Saxo, Bloomberg, CBOE, 15 settembre 2026. Le performance passate non sono indicative dei risultati futuri.
A che punto si trova il range settimanale
Quanto il mercato delle opzioni prezzava per questa settimana alla chiusura di venerdì e quanto di questo range è stato utilizzato lunedì.
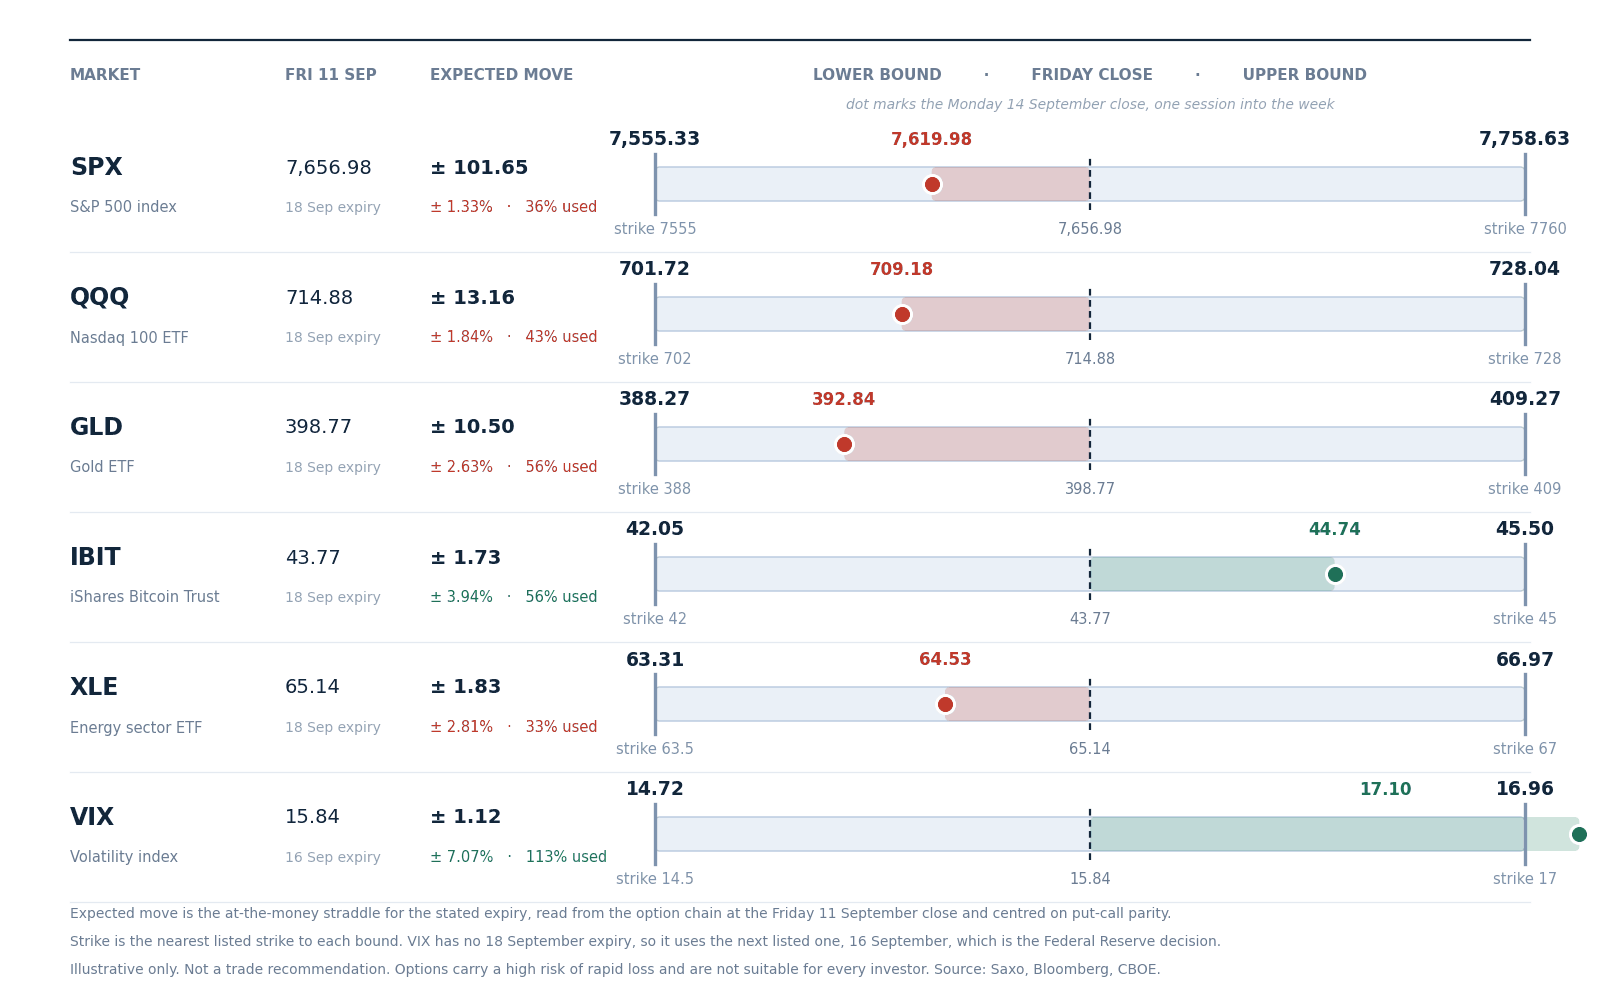
Movimento atteso fino alla scadenza del 18 settembre, calcolato intorno alla chiusura di venerdì 11 settembre, con lo strike quotato più vicino a ciascun limite. Per la volatilità viene utilizzata la scadenza del 16 settembre, la successiva disponibile. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì e centrati sulla parità put-call; non si tratta di una previsione. Le performance passate non sono indicative dei risultati futuri.
- L'azionario ha utilizzato circa un terzo del proprio range, mentre la volatilità lo ha già esaurito interamente. L'S&P 500 ha utilizzato il 36% del proprio range di 101,65 punti in una sola seduta e il fondo sul Nasdaq 100 il 43%, mentre il VIX ha già percorso il 113% del movimento di 1,12 punti prezzato dalla catena delle opzioni per l'intera settimana. L'oro ha utilizzato il 57% e il fondo sul bitcoin il 56%, entrambi partendo da range più ampi.
- Restano tre sedute e gran parte del range dell'azionario è ancora inutilizzato. A nostro avviso, un mercato che ha mantenuto intatti due terzi del range dell'S&P 500 nonostante un calo del 5,9% dei semiconduttori potrebbe indicare che i danni sono rimasti circoscritti all'interno dell'indice, anziché trascinare l'intero indice. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Alle operazioni su fondi negoziati in borsa si applicano costi e commissioni; consulta il le commissioni di BG SAXO per tutti i dettagli.
Cosa sta prezzando il mercato
- Movimento implicito della seduta. La scadenza odierna prezza un movimento di 38,65 punti, pari allo 0,51%, ricavato dai prezzi delle opzioni at-the-money e non da una previsione, con l'indagine tedesca ZEW come unica pubblicazione programmata all'interno della finestra e la decisione della Federal Reserve prevista nella seduta successiva. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Consulta il le commissioni di BG SAXO tutti i dettagli.
- Range implicito dell'evento. La scadenza del 18 settembre prezzava 101,65 punti ieri mattina e ora ne prezza 100,90, mentre, a volatilità invariata e con una seduta in meno, il valore sarebbe sceso a circa 91. A nostro avviso, il fatto che il mercato sia disposto a pagare per mantenere invariato il valore di questa finestra nonostante il trascorrere del tempo appare il segnale più chiaro inviato dal mercato delle opzioni durante la notte.
- Lettura della struttura a termine. La volatilità spot è aumentata di 1,26 punti, mentre il contratto in scadenza domani è salito di 0,23, trasformando un premio di 0,82 punti in uno sconto di 0,21 punti. A nostro avviso, il fatto che il contratto front-month non segua pienamente il rialzo dello spot potrebbe indicare che il mercato considera il movimento di lunedì un danno circoscritto, anziché l'inizio di un fenomeno più ampio.
- Lettura di correlazione e dispersione. La dispersione implicita è salita del 3,63% a 31,69 e la correlazione implicita a tre mesi del 7,31% a 12,03, una combinazione insolita per queste due misure. A nostro avviso, il fatto che il mercato sia disposto a pagare un premio per entrambe contemporaneamente potrebbe riflettere una seduta in cui i singoli titoli si sono mossi con grande violenza e in modo coordinato, con un settore contrapposto all'altro, anziché in maniera dispersa.
Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
I catalizzatori di oggi
La Germania pubblicherà l'indagine ZEW di settembre alle 11:00 CET. I ministri dell'Energia del G20 proseguiranno i lavori a Houston fino a mercoledì. Il Senato degli Stati Uniti terrà una votazione sulla mozione di cloture relativa alla legislazione sulla struttura del mercato degli asset digitali. La Federal Reserve prenderà la propria decisione domani, con i mercati dei tassi che prezzano una probabilità di circa il 92% di un aumento di 25 punti base; venerdì, inoltre, è prevista la scadenza simultanea di futures e opzioni, il cosiddetto quad witching, all'interno della stessa finestra di scadenza. Gli esiti futuri sono incerti e possono comportare perdite.
Conclusione
A nostro avviso, lunedì ha visto muoversi una grande quantità di denaro senza che l'indice registrasse un movimento altrettanto significativo, e il mercato delle opzioni ha reagito pagando un premio per la parte restante della settimana anziché per la seduta odierna. La combinazione di un range giornaliero dello 0,51% e di una finestra fino a venerdì che ha mantenuto 100,90 punti nonostante un'intera seduta di decadimento temporale suggerisce che il mercato potrebbe aver stabilito che il rischio si concentra sulla decisione di mercoledì e sulla scadenza di venerdì, non nelle ore immediatamente precedenti. Questa lettura potrebbe tuttavia cambiare in seguito a una singola notizia, e le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informarti sul funzionamento e sui rischi di tali prodotti.