
Accedi a tutte le piattaforme da un solo conto

Fed Day, una giornata che vale un mese - Options Brief - 16 settembre 2026
Opzioni 10 minutes to read

Riassunto: la volatilità implicita sull’S&P 500 per una singola seduta costa ormai quanto trenta giorni di esposizione, e la Federal Reserve deve ancora annunciare la sua decisione. In appena due sessioni il mercato ha già assorbito gran parte del movimento atteso per l’intera settimana.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 17,20 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (146,61) | FUTURE VIX FRONT-MONTH: 18,45
- La parte anteriore della curva della volatilità ha colmato il divario durante la notte. Il VIX1D è salito del 42,60% a 17,14, la misura a nove giorni dell'1,77% a 17,21 e quella a 30 giorni dello 0,58% a 17,20. Le tre scadenze si trovano ora entro 0,07 punti l'una dall'altra.
- Per la seconda notte consecutiva, la finestra fino a venerdì ha incorporato un premio aggiuntivo. La scadenza del 18 settembre prezza un movimento dell'1,29%, pari a circa 98 punti, mentre con una sessione in meno e volatilità invariata ne sarebbero rimasti circa 87.
- In due sessioni è stata utilizzata gran parte del range previsto per cinque sessioni. L'S&P 500 ha percorso il 70% del movimento di 101,65 punti prezzato per la settimana alla chiusura di venerdì, il fondo sul Nasdaq 100 il 79% e il VIX il 121%.
A che punto si trova il range della settimana
Il movimento che il mercato delle opzioni prezzava per questa settimana alla chiusura di venerdì e la quota già utilizzata nelle prime due sessioni.
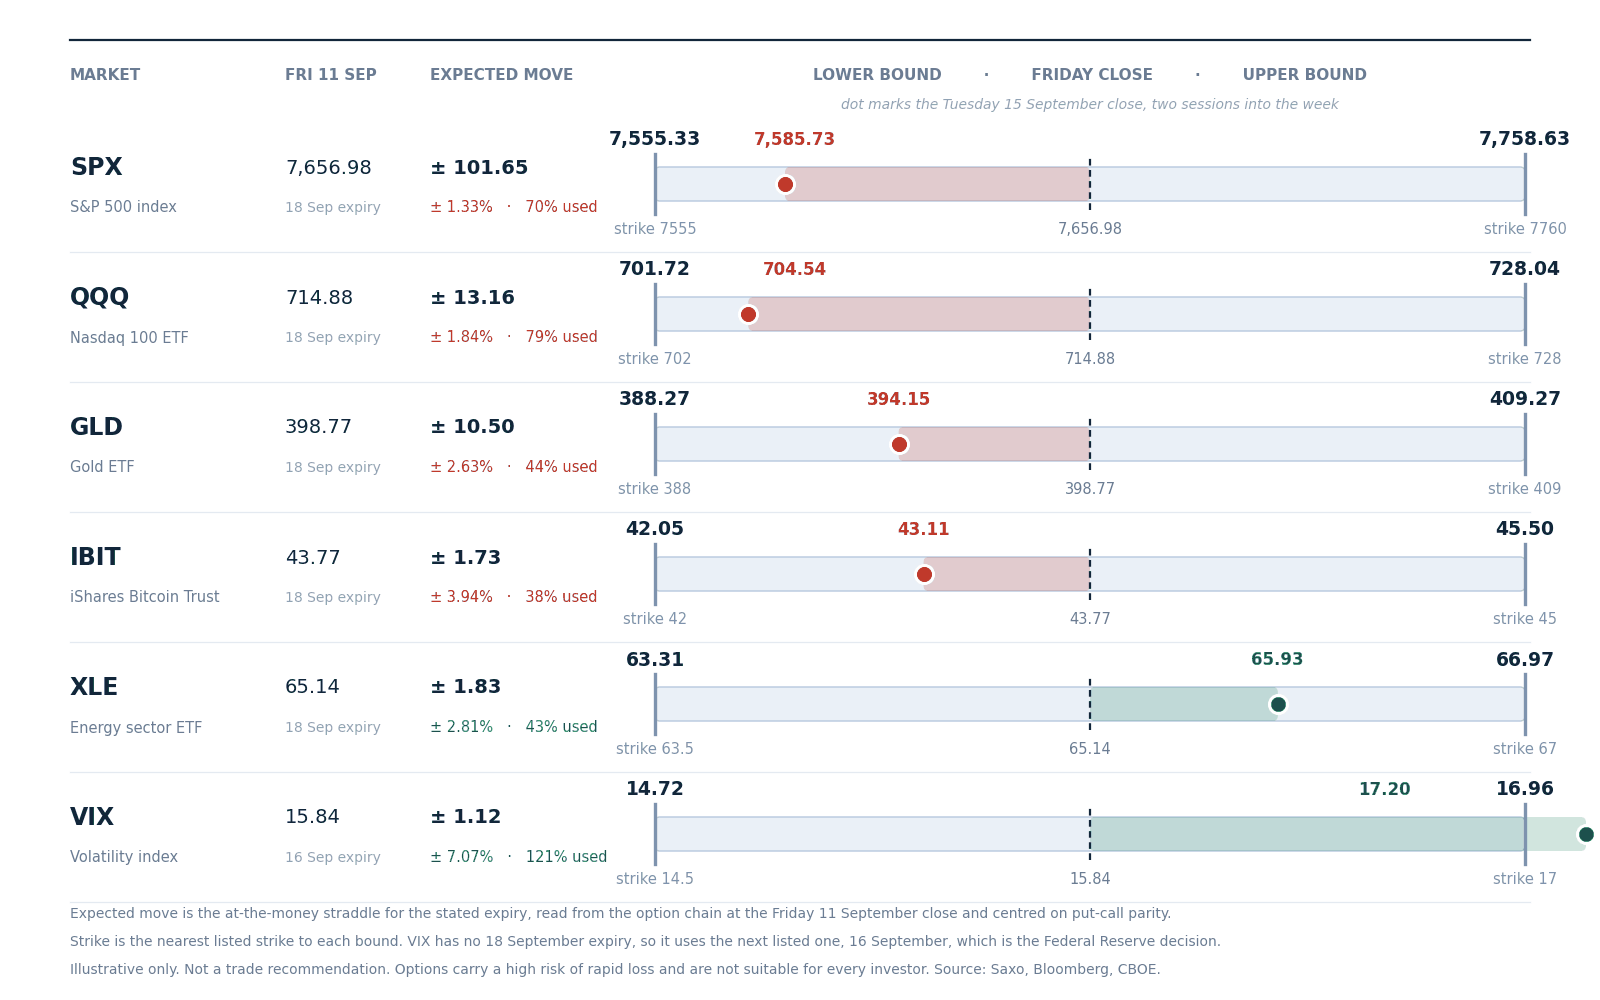
Movimento atteso fino alla scadenza del 18 settembre, calcolato intorno alla chiusura di venerdì 11 settembre, con lo strike quotato più vicino a ciascun limite. Per la volatilità viene utilizzata la scadenza del 16 settembre, la successiva disponibile. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì e centrati sulla parità put-call; non si tratta di una previsione.
- L'azionario ha già utilizzato circa tre quarti del range, mentre la decisione deve ancora arrivare. L'S&P 500 ha percorso il 70% della propria fascia e il fondo sul Nasdaq 100 il 79%, entrambi al ribasso, con ancora tre sessioni e una decisione della Federal Reserve da affrontare. L'oro ha utilizzato il 44%, il fondo sul bitcoin il 38% e il fondo energetico il 43%, quest'ultimo al rialzo.
- La volatilità è l'unica voce ad avere già superato il range. Il VIX ha percorso il 121% del movimento di 1,12 punti che la catena delle opzioni prezzava per l'intera settimana, e lo ha fatto prima dell'evento attorno al quale era costruita la settimana. A nostro avviso, un mercato che esaurisce il proprio range azionario prima del catalizzatore anziché in occasione dell'evento potrebbe indicare che l'aggiustamento si è verificato prima sul mercato obbligazionario. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Alle operazioni su fondi negoziati in borsa si applicano costi e commissioni; consulta le commissioni BG SAXO per tutti i dettagli.
Principale driver di mercato
La Federal Reserve prende oggi la propria decisione, con i mercati dei tassi che prezzano una probabilità di circa il 94% di un aumento di 25 punti base, che porterebbe l'intervallo obiettivo al 3,75%-4,00%.
In vista della decisione, il rendimento del Treasury statunitense a 10 anni ha brevemente superato il 5% per la prima volta dal 2007, raggiungendo un massimo appena inferiore al 5,04% prima di tornare sotto il 4,99%, mentre il Brent si è mantenuto vicino a 108 USD dopo un rialzo di quasi il 20% a settembre. Maggiori dettagli nella Rapida panoramica del mercato di oggi.
Panoramica dei mercati
- USA (chiusura di martedì 15 settembre): S&P 500 a 7.585,73, in calo dello 0,45%. Nasdaq 100 a 28.937,84, in calo dello 0,65%. Dow a 52.093,11, in calo dello 0,63%. Chevron ed ExxonMobil sono salite entrambe del 2,6% grazie al rafforzamento del greggio, mentre Coinbase ha perso il 10,1% e Circle Internet l'11,4% dopo che il Senato statunitense non è riuscito a far avanzare la legislazione sulla struttura del mercato degli asset digitali.
- Europa (chiusura di martedì 15 settembre): Stoxx 600 a 634,19, in calo dello 0,28%, con il settore finanziario a guidare le perdite. HSBC ha ceduto il 2,2% e London Stock Exchange Group il 3,2%. LVMH è scesa del 2,6%, consentendo a L'Oréal di superarla come società quotata di maggior valore in Francia.
- Asia (sessione di mercoledì 16 settembre): il Nikkei 225 ha guadagnato lo 0,3% e il Kospi l'1,15%, con Samsung Electronics e SK Hynix in ripresa dopo la recente debolezza. Hong Kong è rimasta più debole dopo il calo dell'1% di martedì.
- Materie prime e tassi: Brent a 108,15 USD e WTI a 104,73 USD, in lieve calo con l'aumento dei flussi attraverso lo Stretto di Hormuz. Oro vicino a 4.320 USD e argento a 65,12 USD. Il rendimento del Treasury USA a 10 anni è al 4,99% e quello a 2 anni al 4,65%. EURUSD a 1,1542, USDJPY a 155,38.
- Regime di mercato: in transizione, VIX a 17,20, con l'S&P 500 dello 0,33% al di sotto della propria media mobile a 50 giorni e la volatilità realizzata a 20 giorni all'8,8% e in calo.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 16 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Sentiment sui flussi di opzioni
Sulla base dei dati di fine giornata del 15 settembre: il posizionamento di ieri, non l'andamento dei prezzi di oggi.
- Flussi sui singoli titoli: il comparto dei semiconduttori ha registrato il maggiore volume della sessione confermato come apertura di nuove posizioni, pari a 880,7 milioni di USD, con l'81,8% concentrato sulle call; tuttavia, i volumi erano concentrati in contratti deep in-the-money in vista della scadenza trimestrale di venerdì, eseguiti a metà dello spread senza che fosse possibile attribuire l'iniziativa a compratori o venditori. Sui titoli mega-cap i volumi hanno raggiunto 162,8 milioni di USD, con il 60,8% nelle put e la stessa prevalenza di contratti deep in-the-money. A nostro avviso, si tratta di gestione delle posizioni nella settimana di scadenza più che di un'indicazione direzionale; l'unico acquisto chiaramente legato a un evento osservato nei flussi riguardava una singola giornata di protezione dal ribasso su un titolo del settore social media.
- Flussi settoriali ed ETF: il complesso degli indici ha registrato 2,22 miliardi di USD, con una prevalenza del 55,6% nelle put, ma la struttura ricorrente consisteva nell'acquisto di protezione ribassista a lungo termine sugli indici finanziata tramite la vendita di protezione ribassista con scadenze più ravvicinate: si tratta quindi di protezione costruita e finanziata, più che di una scommessa su un ribasso del mercato. Il settore energetico è rimasto quasi equilibrato a 43,0 milioni di USD, con acquisti diretti di protezione ribassista sul fondo legato al greggio a fronte di vendite di esposizione rialzista sui produttori. I fondi citati per nome sono riportati esclusivamente come contesto di mercato. Alle operazioni su fondi negoziati in borsa si applicano costi e commissioni; consulta le commissioni di BG SAXO per tutti i dettagli.
Superficie di volatilità - 16 settembre 2026, ore 06:00 CET circa
Struttura a termine del VIX
- VIX 17,20, in rialzo dello 0,58%.
- VIX1D 17,14, in rialzo del 42,60%, e VIX9D 17,21, in rialzo dell'1,77%.
- VIX3M 19,36 · VIX6M 20,76 · VIX1Y 21,88.
Future sul VIX
- Il contratto di settembre viene regolato oggi, pertanto la serie continua front-month a 18,450 rappresenta ora ottobre e non viene effettuato alcun confronto con la sessione precedente.
- La serie del secondo mese si attesta a 19,000, portando il rapporto tra il primo e il secondo mese a 0,970, con la curva delle scadenze quotate in contango rispetto allo spot.
Skew e correlazione
- CBOE SKEW a 146,61, in calo di 5,48 punti.
- COR3M a 12,41, in rialzo del 3,16%. DSPX a 31,81, in rialzo dello 0,38%.
Altre misure di volatilità
- VVIX 94,91, in rialzo dello 0,02% · MOVE 83,71, in calo dello 0,23%.
- VXN 22,26, in rialzo dello 0,95%.
- GVZ 26,90, in rialzo dell'1,36%.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 16 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Cosa sta prezzando il mercato
- Movimento implicito della sessione. La scadenza odierna prezza un movimento dello 0,80%, pari a circa 61 punti, rispetto allo 0,51% indicato per la sessione equivalente ieri mattina. La decisione arriverà alle 20:00 CET e la conferenza stampa alle 20:30 CET, entrambe dopo la chiusura del mercato cash; il range prezzato riguarda quindi una sessione che termina prima della diffusione delle notizie.
- Range implicito dell'evento. La scadenza del 18 settembre prezza un movimento dell'1,29%, pari a circa 98 punti, rispetto ai 100,90 punti indicati ieri mattina; con una sessione in meno e volatilità invariata ne sarebbero rimasti circa 87. Durante la notte sono stati aggiunti circa 11 punti, per la seconda notte consecutiva. A nostro avviso, il fatto che il mercato continui a pagare per mantenere aperta questa finestra mentre il trascorrere del tempo gioca a suo sfavore rimane il segnale più chiaro fornito dal mercato delle opzioni questa settimana.
- Lettura della struttura a termine. La volatilità a una sessione è salita del 42,60%, mentre quella a trenta giorni è aumentata dello 0,58%, riducendo un divario di oltre cinque punti ad appena 0,06. A nostro avviso, una curva così piatta nella parte anteriore potrebbe indicare che il mercato considera la decisione come l'intero rischio della settimana, anziché come l'inizio di un più ampio repricing.
- Lettura cross-asset. La volatilità del petrolio si attesta a 61,73, in rialzo del 3,82% e pari a 3,59 volte quella azionaria, mentre la correlazione implicita a tre mesi è salita del 3,16% a 12,41, partendo da livelli storicamente bassi. A nostro avviso, il mercato potrebbe considerare il comparto energetico, e non l'indice, come la fonte di rischio attualmente più attiva.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
I catalizzatori di oggi
Il Regno Unito ha pubblicato i dati sull'inflazione di agosto alle 08:00 CET. L'Eurozona pubblicherà i dati sulla produzione industriale di luglio alle 11:00 CET e gli Stati Uniti le vendite al dettaglio di agosto alle 14:30 CET, seguite alle 16:30 CET dai dati settimanali statunitensi sulle scorte di greggio e carburanti.
La decisione della Federal Reserve è prevista alle 20:00 CET, seguita dalla conferenza stampa alle 20:30 CET. Venerdì è inoltre prevista la scadenza trimestrale all'interno della stessa finestra temporale. Gli esiti futuri sono incerti e possono comportare perdite.
Conclusione
A nostro avviso, durante la notte il mercato delle opzioni ha fatto due cose contemporaneamente: ha portato il prezzo della volatilità di una singola sessione fino a quello di un mese e ha aggiunto premio alla finestra fino a venerdì, che avrebbe invece dovuto ridursi per effetto del decadimento temporale.
La combinazione di un range giornaliero dello 0,80% e di un range dell'1,29% fino a venerdì suggerisce che il mercato potrebbe considerare l'annuncio di oggi come un evento le cui conseguenze si faranno sentire successivamente, nelle due sessioni seguenti, anziché nelle ore immediatamente circostanti. Questa interpretazione potrebbe tuttavia cambiare in seguito a una singola notizia, e le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informarti sul funzionamento e sui rischi di tali prodotti.