
Accedi a tutte le piattaforme da un solo conto

17 segnali dal mercato delle opzioni emersi alla scadenza di settembre
Opzioni

Riassunto: le opzioni di un titolo erano ai massimi del loro intervallo annuale, quelle di un altro ai minimi. Eppure, ciò che sembrava economico non lo era affatto. Dalla scadenza di settembre emergono 17 segnali e un promemoria: la volatilità, da sola, non racconta tutta la storia.
Un IV rank elevato indica il prezzo dell'opzionalità, non la direzione in cui si muoverà il sottostante.
Utilizzando le API di Saxo, ho sviluppato un sistema di raccolta dati che registra ogni notte volatilità implicita, IV Rank e IV Percentile, con una rilevazione per ciascun sottostante opzionabile: i componenti dell'S&P 100 e 50 ETF liquidi negli Stati Uniti, oltre a tutti i sottostanti azionari denominati in euro presenti nel catalogo opzioni di Saxo. Non si tratta dell'intero mercato né di un servizio di segnali di trading, ma di un database che mostra dove si colloca nel tempo il premio delle opzioni. Questa prima edizione prende in esame la chiusura di venerdì 18 settembre 2026, coincisa con la scadenza mensile delle opzioni di settembre (Fonte: piattaforma Saxo, dati registrati il 19 settembre 2026). Le performance passate non sono indicative dei risultati futuri.
L'elenco è organizzato in base alle indicazioni fornite da questi due indicatori, non secondo una specifica visione di mercato. Nulla di quanto riportato esprime una previsione sull'andamento dei sottostanti né costituisce una raccomandazione di investimento o di trading. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori.
Come leggere insieme i due valori
L'IV Rank colloca la volatilità implicita attuale all'interno dell'intervallo compreso tra il valore minimo e quello massimo registrati nell'ultimo anno. L'IV Percentile indica invece la percentuale di giorni dell'ultimo anno in cui la volatilità implicita ha chiuso a un livello inferiore rispetto a quello odierno. È il confronto tra i due valori a offrire le indicazioni più interessanti: un IV Rank nettamente superiore all'IV Percentile suggerisce che un singolo picco abbia determinato il massimo dell'intervallo; un IV Rank nettamente inferiore all'IV Percentile indica invece che un precedente valore estremo ha ampliato l'intervallo, mentre il dato attuale rimane comunque superiore a quello registrato nella maggior parte delle sedute. Nessuno dei due indicatori fornisce indicazioni sulla direzione futura del mercato.
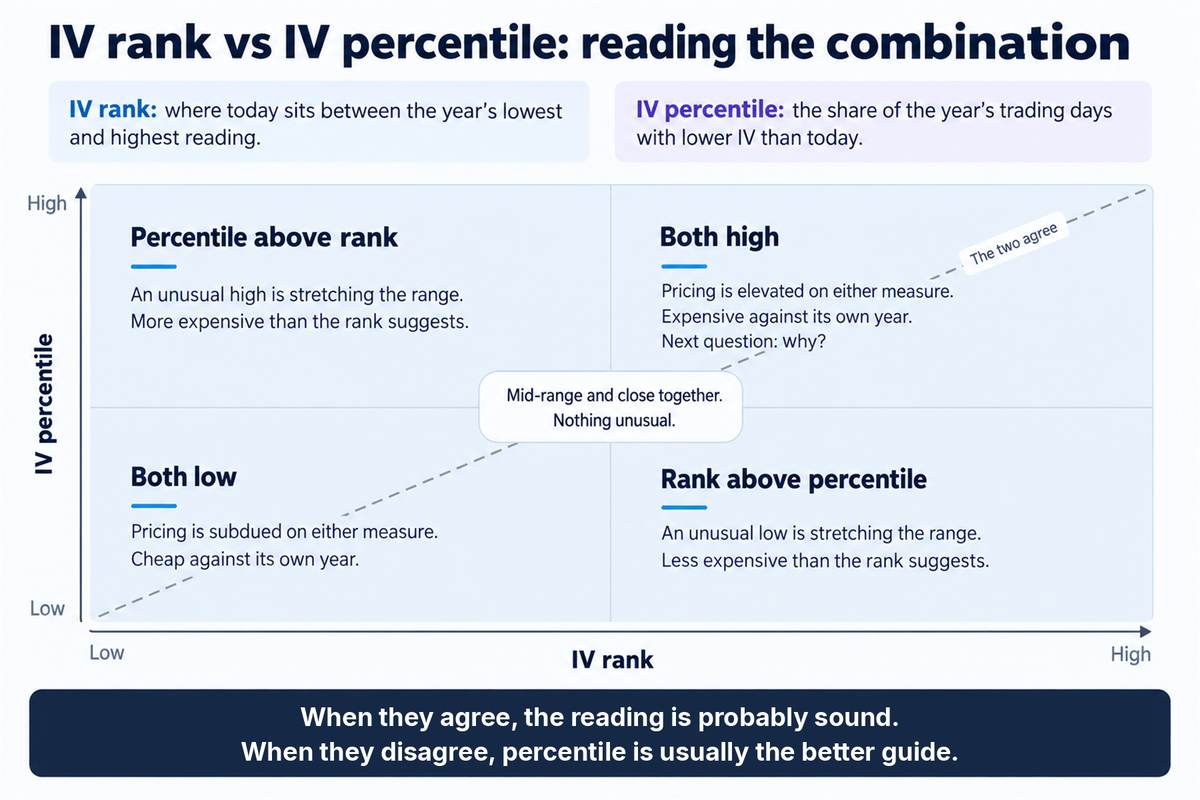 Come IV Rank e IV Percentile misurano aspetti differenti. Fonte: SaxoTrader
Questo grafico ha finalità esclusivamente illustrative ed educative e non ha valore previsionale. Le performance passate non sono indicative dei risultati futuri.
Tutti i dati relativi a volatilità implicita, IV Rank e IV Percentile riportati di seguito sono tratti dalla piattaforma Saxo e si riferiscono alla chiusura del 18 settembre 2026. Le performance passate non sono indicative dei risultati futuri.
17 rilevazioni, raggruppate in base a ciò che indicavano i due valori:
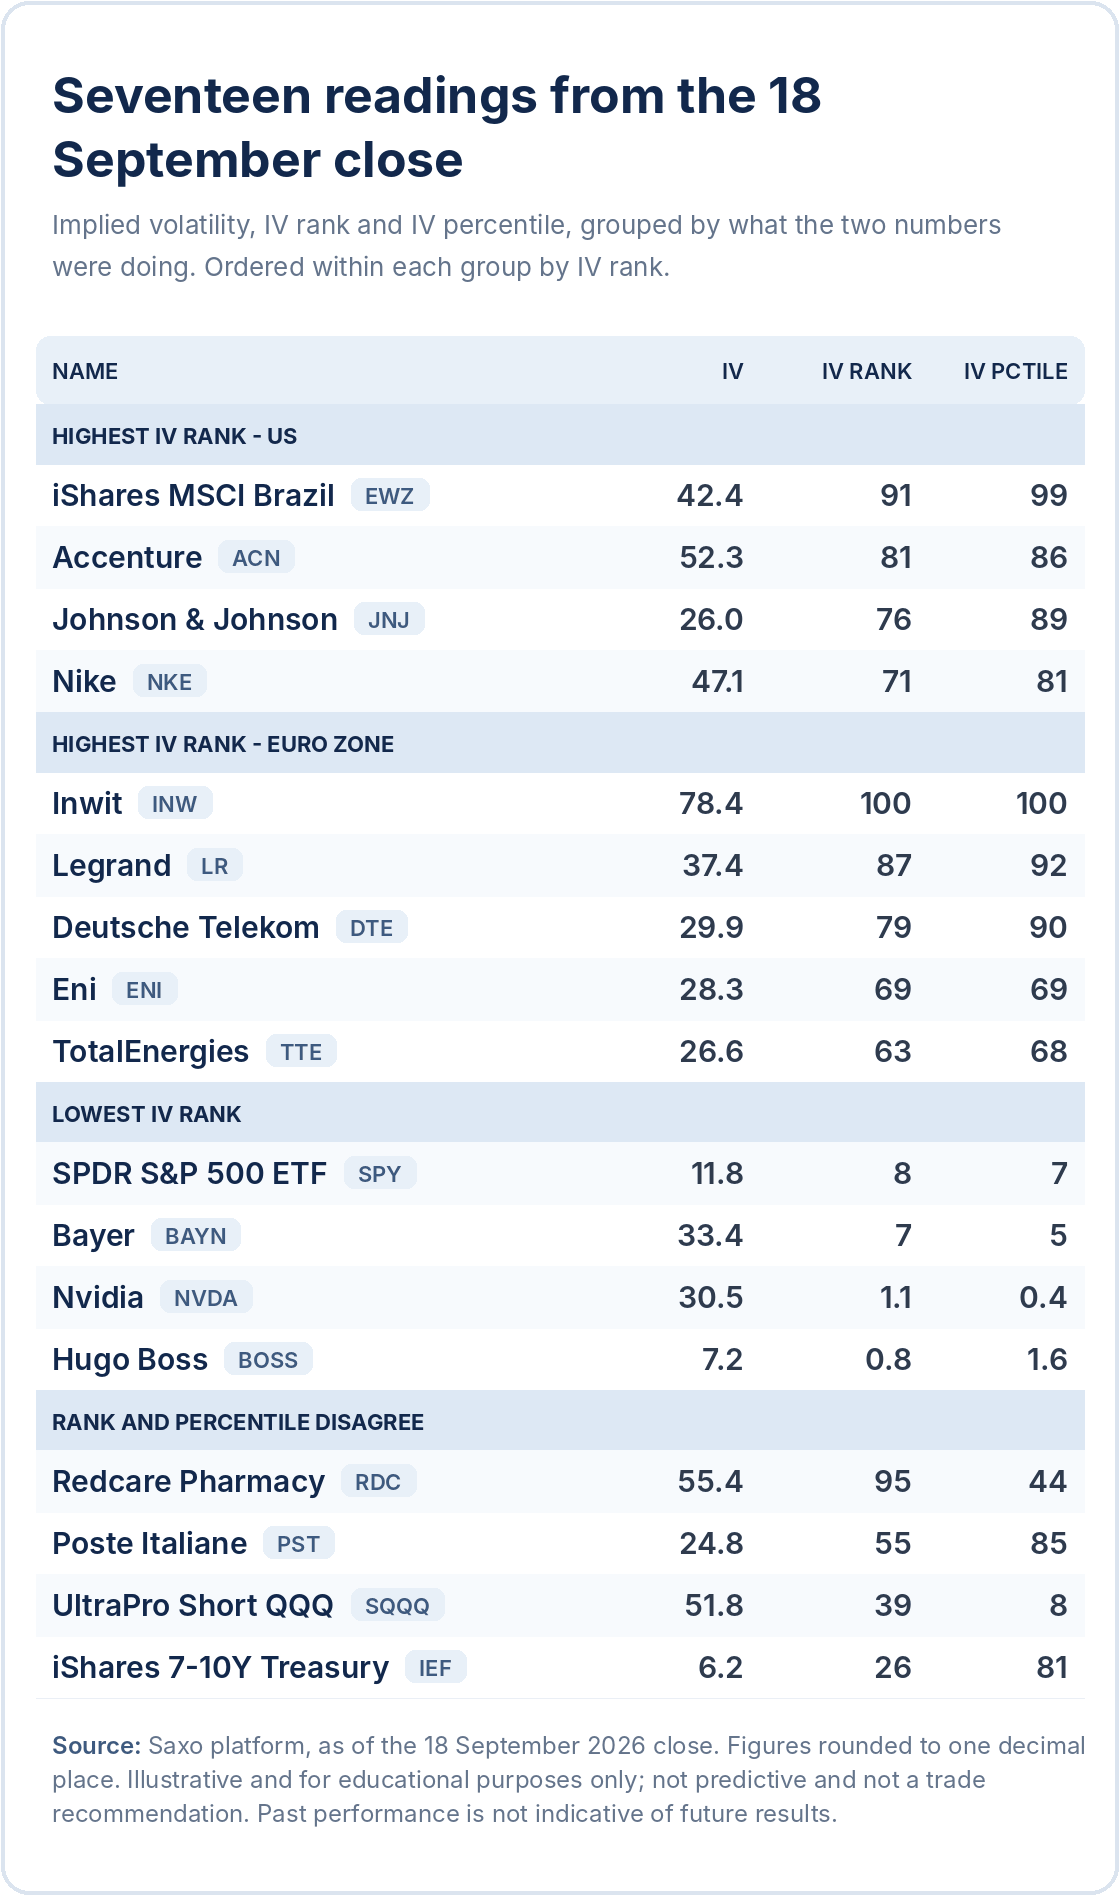 Volatilità implicita, IV Rank e IV Percentile per 17 sottostanti, alla chiusura del 18 settembre 2026. Fonte: piattaforma Saxo
Questa tabella ha finalità esclusivamente illustrative ed educative, non ha valore previsionale e non costituisce una raccomandazione di trading. Le performance passate non sono indicative dei risultati futuri.
Dove la volatilità implicita era più elevata - Stati Uniti
I quattro sottostanti statunitensi il cui premio delle opzioni si collocava più vicino ai massimi del rispettivo intervallo degli ultimi 12 mesi.
Solo a scopo illustrativo. Non si tratta di raccomandazioni di trading. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori.
- iShares MSCI Brazil ETF (EWZ) - IV 42,4, Rank 91, Percentile 99. Valori elevati su entrambe le metriche che, a nostro avviso, potrebbero indicare un premio aumentato gradualmente nel tempo piuttosto che determinato da una singola seduta. Il primo turno delle elezioni generali brasiliane è previsto per il 4 ottobre, con eventuale ballottaggio il 25 ottobre (Fonte: calendario elettorale ufficiale del Brasile). Si applicano costi e commissioni; per tutti i dettagli, consultare le commissioni di BG SAXO.
- Accenture (ACN) - IV 52,3, Rank 81, Percentile 86. La pubblicazione dei risultati dell'esercizio fiscale 2026 è prevista prima dell'apertura dei mercati il 1° ottobre 2026 (Fonte: comunicato della società).
- Johnson & Johnson (JNJ) - IV 26,0, Rank 76, Percentile 89. Un livello contenuto in termini assoluti, ma comunque superiore a quello registrato in circa nove sedute su dieci nell'ultimo anno.
- Nike (NKE) - IV 47,1, Rank 71, Percentile 81. La pubblicazione dei risultati è prevista after hours il 1° ottobre 2026 (Fonte: comunicato della società), la stessa data indicata per Accenture, concentrando quindi due dei quattro eventi nello stesso giorno.
Dove la volatilità implicita era più elevata - area euro
Per l'area euro, la selezione include i titoli con almeno sette scadenze quotate e con volatilità già elevata due sedute prima della scadenza di settembre, con Inwit come eccezione deliberata a entrambi i criteri.
Solo a scopo illustrativo. Non si tratta di raccomandazioni di trading. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori.
- Inwit (INW) - IV 78,4, Rank 100, Percentile 100. Il valore più elevato dell'intero screening. La volatilità implicita è aumentata di circa 27 punti in tre sedute, mentre il prezzo dell'azione si è mosso di appena l'1% (Fonte: piattaforma Saxo, chiusura del 18 settembre 2026). Sono quotate soltanto cinque scadenze; il livello osservato si basa quindi su un mercato relativamente poco profondo e va interpretato tenendo conto di tale aspetto.
- Legrand (LR) - IV 37,4, Rank 87, Percentile 92. Valori elevati e coerenti su entrambe le metriche che, a nostro avviso, suggeriscono un premio persistentemente elevato piuttosto che un picco riconducibile a un singolo evento.
- Deutsche Telekom (DTE) - IV 29,9, Rank 79, Percentile 90. Valori elevati su entrambe le metriche, già superiori alla mediana due sedute prima della scadenza, il che suggerisce una dinamica non riconducibile a una singola giornata.
- Eni (ENI) - IV 28,3, Rank 69, Percentile 69. Rank e Percentile sono pressoché identici. A nostro avviso, si tratta della rilevazione più lineare del gruppo, senza distorsioni dovute a precedenti picchi di volatilità.
- TotalEnergies (TTE) - IV 26,6, Rank 63, Percentile 68. Insieme a Eni e Repsol (Rank 66), il premio delle opzioni nel settore energetico europeo si collocava in modo relativamente uniforme al di sopra della rispettiva mediana degli ultimi 12 mesi, anziché risultare concentrato su un singolo titolo.
Dove la volatilità implicita era più bassa
Una volatilità implicita contenuta non costituisce un invito ad acquistare opzioni. Può semplicemente riflettere l'assenza di catalizzatori programmati e può rimanere su livelli ridotti per periodi prolungati.
Solo a scopo illustrativo. Non si tratta di raccomandazioni di trading. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori
- SPDR S&P 500 ETF (SPY) - IV 11,8, Rank 8, Percentile 7. In prossimità della scadenza, il premio delle opzioni a livello di indice si collocava vicino ai minimi del proprio intervallo degli ultimi 12 mesi. Si applicano costi e commissioni; per tutti i dettagli, consultare le commissioni di BG SAXO.
- Bayer (BAYN) - IV 33,4, Rank 7, Percentile 5. Un livello elevato in termini assoluti, ma vicino ai minimi del proprio intervallo storico: un promemoria del fatto che il Rank è sempre relativo alla storia del singolo sottostante e non a quella del mercato nel suo complesso.
- Nvidia (NVDA) - IV 30,5, Rank 1,1, Percentile 0,4. Di fatto, il minimo del proprio intervallo degli ultimi 12 mesi. I prossimi risultati non sono attesi prima di novembre, lasciando le prime due scadenze prive di catalizzatori societari programmati.
- Hugo Boss (BOSS) - IV 7,2, Rank 0,8, Percentile 1,6. Il valore più basso tra i titoli dell'area euro con un numero di scadenze quotate sufficientemente ampio.
Quando Rank e Percentile divergono
Questi quattro casi sono inclusi proprio perché i due indicatori raccontano storie diverse. È la differenza tra i due valori, più che il livello di ciascuno considerato singolarmente, a fornire l'informazione più rilevante.
Solo a scopo illustrativo. Non si tratta di raccomandazioni di trading. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori.
- Redcare Pharmacy (RDC) - IV 55,4, Rank 95, Percentile 44. Vicino ai massimi del proprio intervallo storico, pur essendo solo leggermente al di sopra della giornata mediana. Ciò potrebbe indicare che il massimo sia stato raggiunto di recente, anziché rappresentare un livello sul quale il titolo si è mantenuto abitualmente.
- Poste Italiane (PST) - IV 24,8, Rank 55, Percentile 85. La situazione opposta, che ricorda come un Rank a metà dell'intervallo possa comunque segnalare un premio storicamente elevato.
- UltraPro Short QQQ (SQQQ) - IV 51,8, Rank 39, Percentile 8. Un Rank intermedio all'interno di un intervallo influenzato da un precedente picco, mentre il valore attuale risultava inferiore a quello registrato in circa undici sedute su dodici. Gli ETF a leva e inversi sono prodotti complessi e non sono adatti a tutti gli investitori. Si applicano costi e commissioni; per tutti i dettagli, consultare le commissioni di BG SAXO.
- iShares 7-10 Year Treasury Bond ETF (IEF) - IV 6,2, Rank 26, Percentile 81. Un Rank contenuto, ma con una volatilità implicita superiore a quella registrata in circa quattro sedute su cinque. Si applicano costi e commissioni; per tutti i dettagli, consultare le commissioni di BG SAXO.
Cosa non ci dice questo screening
Quattro limiti aiutano a contestualizzare quanto illustrato sopra.
- Non fornisce alcuna indicazione sulla direzione del mercato. Un IV Rank elevato è compatibile con un mercato che prezza un forte movimento al rialzo, un forte movimento al ribasso o semplicemente un'elevata incertezza.
- Si tratta di una rilevazione riferita a una singola giornata. La raccolta dei dati è iniziata il 17 settembre 2026, quindi non sono ancora disponibili serie storiche sufficientemente lunghe per analizzare l'evoluzione dell'IV Rank su più giorni. Anche i confronti a ridosso della scadenza del 18 settembre richiedono cautela: per la maggior parte dei titoli dell'area euro, la rilevazione precedente si riferiva a un contratto in scadenza proprio quel giorno, quindi un aumento rispetto a quel livello non dovrebbe essere interpretato come un evento di volatilità in assenza di notizie che lo confermino. Per tutti i titoli dell'area euro riportati sopra è stato verificato che la volatilità implicita fosse già elevata due sedute prima; quelli che non soddisfacevano questo criterio sono stati esclusi.
- Non misura la liquidità. L'ampiezza dello spread denaro-lettera, l'open interest e il numero di scadenze quotate determinano se una determinata opportunità sia effettivamente negoziabile, e nessuno di questi elementi è rappresentato dall'IV Rank. I titoli dell'area euro riportati sopra presentano almeno sette scadenze quotate, con l'eccezione di Inwit.
- Non sempre mette a confronto situazioni perfettamente omogenee. Lo screening registra un unico valore principale di volatilità implicita per ciascun sottostante e, in questa data, la scadenza più vicina variava da due a novanta giorni. Per Air Liquide il valore si riferiva a un contratto con scadenza a dicembre, mentre per la maggior parte degli altri titoli la scadenza era a ottobre; per questo motivo il titolo è stato escluso anziché essere confrontato con gli altri.
Considerazioni finali
Il valore di uno screening come questo non risiede nell'individuazione di opportunità di trading, ma nella capacità di separare due domande che i trader tendono spesso a confondere: quanto si sta muovendo un mercato e quanto di quel movimento è già incorporato nei prezzi. Un valore vicino ai massimi del proprio intervallo indica che l'opzionalità è costosa rispetto agli ultimi 12 mesi, ma ciò che è costoso può diventare ancora più costoso: per questo motivo un IV Rank elevato non rappresenta un segnale di vendita. Allo stesso modo, un premio contenuto può rimanere tale per mesi. A nostro avviso, la vera utilità dello screening consiste nel fungere da filtro per individuare i sottostanti che meritano un'analisi più approfondita della catena delle opzioni, dove spread denaro-lettera, open interest e calendario dei catalizzatori forniscono le informazioni realmente operative. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. I risultati futuri sono incerti e possono comportare perdite. Per informazioni sui costi e sulle commissioni applicabili, consultare le commissioni di BG SAXO: https://www.bgsaxo.it/rates-and-conditions/pricing-overview
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.