
Accedi a tutte le piattaforme da un solo conto

Volatilità dei tassi sopra quota 100, indice fermo - Options Brief - 25 settembre 2026
Opzioni 10 minutes to read

Riassunto: l’indice della volatilità dei Treasury ha chiuso giovedì sopra quota 100 per la prima volta negli ultimi tre mesi. L’S&P 500 ha terminato la seduta invariato, mentre il VIX è rimasto vicino alla propria mediana, segnalando un netto contrasto tra il mercato obbligazionario e quello azionario.
MOVE, l’indice della volatilità dei Treasury, ha chiuso giovedì sopra 100 per la prima volta nei tre mesi di dati disponibili. L’S&P 500 ha chiuso invariato.
REGIME DI MERCATO: LOW VOL BULL | VIX 15,67 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (146,04) | FUTURE VIX FRONT-MONTH: 17,95
Punti chiave
- La volatilità dei tassi ha superato quota 100. Il MOVE è salito del 9,56% a 104,58, superando tutte le 60 rilevazioni precedenti e guadagnando il 33% in due sedute.
- Nel frattempo, l’indice è rimasto praticamente immobile. L’S&P 500 ha chiuso in calo dello 0,02%, mentre l’indice equiponderato ha perso lo 0,53%.
- L’indicatore basato sull’ETF sui Treasury ha seguito lo stesso andamento. È salito del 18,07% a 16,07, massimo degli ultimi tre mesi e 4,4 punti sopra la propria mediana.
Le performance passate non sono indicative dei risultati futuri.
Il principale driver di mercato
La parte lunga della curva ha proseguito il movimento prima di arrestarsi. Giovedì il rendimento del Treasury trentennale ha raggiunto il 5,50%, il livello più alto dal 2004, per poi arretrare di alcuni punti base. Il decennale è arrivato fino al 5,22%, prima di scendere al 5,18% nelle prime ore di venerdì, con un rialzo di sei punti base, mentre il biennale è salito soltanto di un paio di punti base e si attesta appena sotto il 4,90%. Il rendimento medio dell’intero mercato dei Treasury, pari a 32 mila miliardi di USD, è ora al 5,05%.
L’indice ha assorbito tutto questo senza praticamente muoversi. Meta Platforms è salita del 4,50% a 777,59 dopo l’evento Connect, mentre Oracle ha registrato un forte ribasso dopo aver dichiarato lo stato di forza maggiore presso un data center nel New Mexico. Un forte rialzo e un forte ribasso possono lasciare un indice invariato, senza che ciò significhi che il mercato sia stato tranquillo.
Panoramica dei mercati
- Stati Uniti (chiusura di giovedì 24 settembre): l’S&P 500 ha ceduto lo 0,02% a 7.704,13, il Nasdaq 100 è salito dello 0,03% a 30.478,86 e il Dow ha perso lo 0,31% a 51.355,15. L’ampiezza del mercato è stata più debole di quanto suggeriscano gli indici principali: l’S&P 500 equiponderato ha perso lo 0,53% e sette dei dieci fondi settoriali monitorati hanno chiuso in ribasso. I servizi di comunicazione hanno guidato i rialzi con un 1,27%, mentre i materiali hanno ceduto l’1,19%. Il fondo sui Treasury a lunga scadenza ha perso l’1,29%.
- Europa: lo Stoxx Europe 600 ha perso lo 0,55% a 636,44 e il DAX lo 0,57% a 25.266,53, il livello più basso dal 24 luglio. Le banche dell’area euro sono state il principale settore in maggiore difficoltà, con un calo dello 0,90%, mentre lo spread tra i rendimenti decennali di Germania e Francia ha toccato il massimo degli ultimi quattordici anni a 112 punti base.
- Asia: venerdì il Nikkei 225 giapponese guadagna l’1,01% a 66.174,88. Cina continentale, Corea del Sud e Taiwan sono chiuse per festività, quindi restano validi i livelli di chiusura di giovedì: CSI 300 in calo dell’1,73% e Hang Seng in ribasso dell’1,69%, con il relativo sottoindice tecnologico in flessione del 2,14%.
- Materie prime e tassi: il Brent scambia intorno a 105,4 USD, pressoché invariato nella settimana dopo aver oscillato in un intervallo superiore a 10 USD. L’oro perde circa il 3% nella settimana e l’argento il 5%. Il rendimento del decennale è al 5,18%, quello del trentennale vicino al 5,47% e quello del biennale appena sotto il 4,90%.
- Regime di mercato: Low Vol Bull, con il VIX a 15,67, la curva cash in contango e la volatilità realizzata a venti giorni al 10,66%.
Fonte: Saxo, Bloomberg, CBOE. Livelli alla chiusura del 24 settembre, salvo diversa indicazione. Le performance passate non sono indicative dei risultati futuri.
Superficie della volatilità - 25 settembre 2026, ore 06:00 CET circa
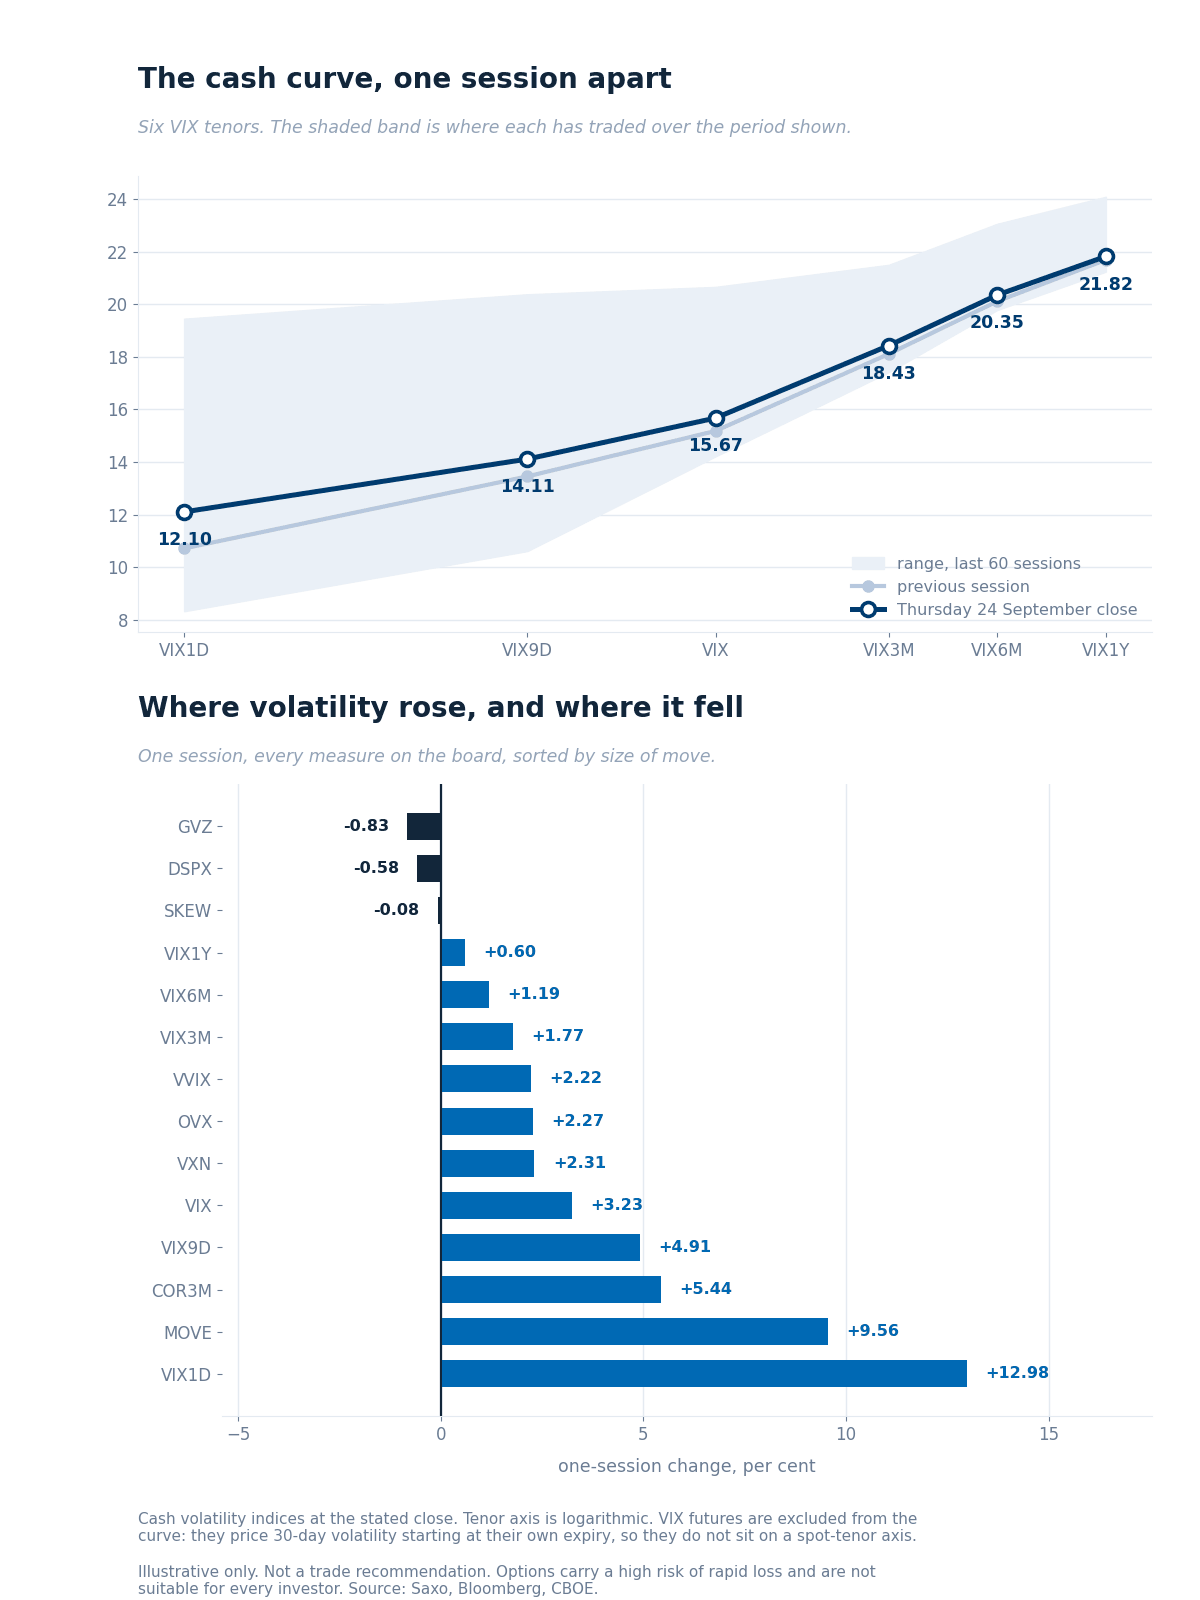
Le sei scadenze del VIX cash alla chiusura di giovedì, confrontate con la seduta precedente e con l’intervallo delle ultime 60 sedute di ciascuna, con la variazione giornaliera di ogni misura riportata sotto.
Come leggere la curva
- La parte anteriore è salita, quella posteriore no. Il VIX1D è aumentato del 12,98% a 12,10 e il VIX9D del 4,91% a 14,11, a fronte di appena lo 0,60% sulla scadenza a un anno. Una seconda seduta di questo tipo ha allontanato la curva dai minimi delle ultime 60 sedute.
- I due movimenti più ampi del quadro non si trovano su questa curva. Il MOVE è salito del 9,56% a 104,58, sopra tutte le 60 sedute precedenti in una serie compresa tra 68,16 e 95,45, mentre l’indicatore basato sull’ETF sui Treasury è aumentato del 18,07% a 16,07. Entrambi misurano i movimenti dei Treasury, quindi nessuno dei due appartiene a un asse delle scadenze della volatilità azionaria.
- Rapporti non riportati nel grafico. Il rapporto VIX3M/VIX è sceso a 1,18 e il rapporto VXN/VIX a 1,35; in 51 delle precedenti 60 sedute quest’ultimo era più ampio.
Future sul VIX
- Il front-month è a 17,95: si tratta del contratto di ottobre, confermato dalla parità put-call a 17,88, quindi il rollover non è ancora avvenuto. Rispetto alla chiusura del VIX cash a 15,67, il premio è di circa 2,28 punti, in calo da 2,62.
- Il secondo mese è a 18,62, con un rapporto di 0,965, in contango. Nessuno dei due è rappresentato nel grafico: entrambi prezzano la volatilità a partire dalla rispettiva scadenza.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 25 settembre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Volatilità dei singoli titoli - dove si colloca la volatilità implicita rispetto all’ultimo anno
Il rank di volatilità implicita di Saxo copre 186 sottostanti di opzioni statunitensi e 326 dell’area euro, dove 0 corrisponde al minimo di un anno e 100 al massimo di un anno. Entrambe le sedute statunitensi considerate comprendono gli stessi titoli.
- Per il titolo tipico, la volatilità è diventata leggermente più cara. Il rank mediano negli Stati Uniti è salito a 38,6 da 37,2, mentre il percentile mediano è aumentato a 48,2 da 46,6.
- Il gruppo dei tassi è balzato in cima alla classifica. Il rank mediano è salito a 67,7 da 50,4, superando l’energia a 52,4, che aveva guidato la seduta precedente. Il fondo sui Treasury a lunga scadenza presenta un rank di 80,1 rispetto a un percentile di 98,0, mentre il fondo sui Treasury con scadenze da sette a dieci anni registra rispettivamente 67,7 e 98,4. Il rank misura la distanza dagli estremi dell’anno; il percentile indica quanti giorni hanno presentato livelli inferiori a quelli odierni.
- Il gruppo degli indici rimane invece vicino ai minimi, con un rank mediano di 18,5 e il fondo sull’S&P 500 a 12,7. Il gruppo delle mega-cap è pressoché invariato a 38,0. A nostro avviso, un quadro in cui i fondi sui Treasury prezzano la volatilità vicino ai propri estremi annuali mentre i fondi sugli indici si trovano vicino ai minimi annuali rappresenta, a livello di singoli sottostanti, la stessa divergenza. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori; consulta le commissioni di BG SAXO per tutti i dettagli sui su costi e condizioni economiche.
Fonte dei dati: Saxo, al 25 settembre 2026, sulla base della chiusura del 24 settembre. Il conteggio dei giorni si basa sul percentile di volatilità implicita a un anno di Saxo. Le performance passate non sono indicative dei risultati futuri.
Sentiment dei flussi sulle opzioni
In base ai dati di fine giornata del 24 settembre: si tratta quindi del posizionamento di giovedì e non dell’andamento dei prezzi di oggi.
I flussi confermano la componente relativa ai tassi di questa analisi, mentre non forniscono indicazioni sulla componente azionaria. L’attività su tassi e credito ha mostrato acquisti di duration e protezione sul credito in un contesto di rendimenti più elevati, senza segnali riconducibili ad acquisti di volatilità. A livello di indici, l’attività è stata bilanciata in entrambe le direzioni e delta-neutral; tre mega-cap hanno registrato l’apertura di posizioni rialziste in vista della finestra delle trimestrali di fine ottobre, mentre nessun segnale nel comparto della volatilità ha superato il filtro iniziale.
A nostro avviso, questo rende i flussi un elemento di contesto, piuttosto che una prova. I fondi citati servono esclusivamente a fornire un contesto di mercato; per costi e commissioni sulle operazioni in fondi negoziati in borsa, consulta le commissioni di BG SAXO per tutti i dettagli su costi e condizioni economiche.
Dove si colloca il movimento rispetto all’intervallo settimanale
Il movimento prezzato dal mercato delle opzioni per questa settimana, confrontato con i livelli raggiunti alla chiusura di giovedì.
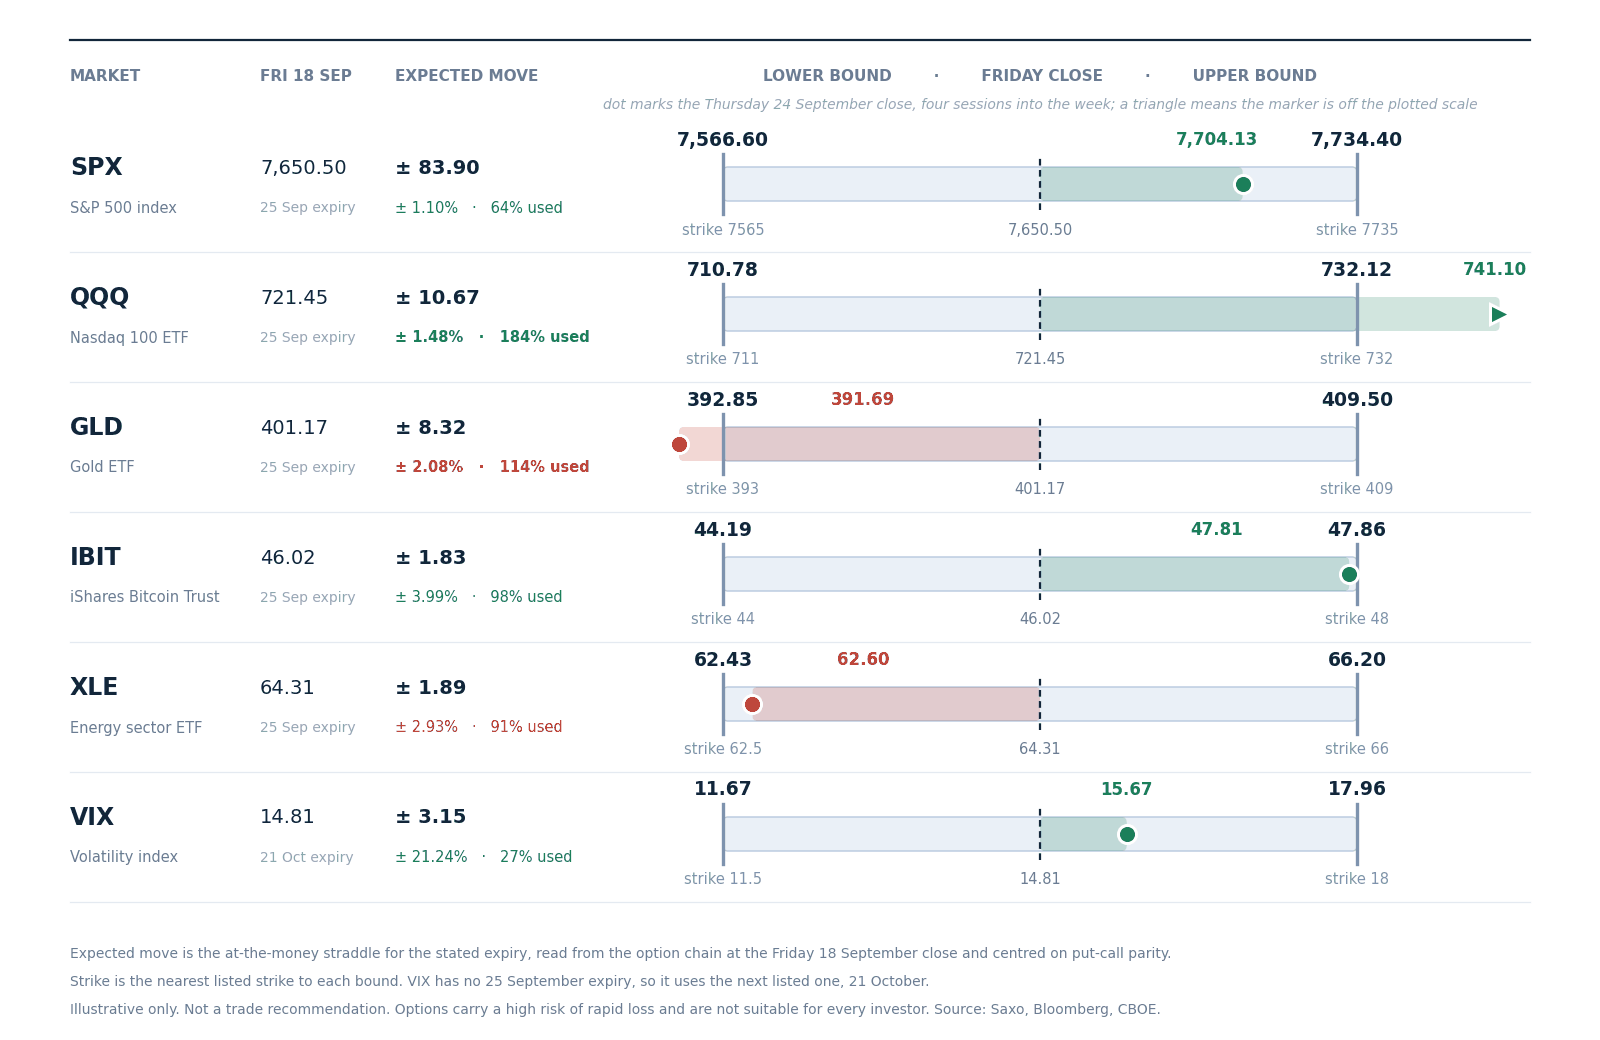 Movimento atteso fino alla scadenza odierna, calcolato intorno alla chiusura di venerdì 18 settembre con lo strike quotato più vicino a ciascun estremo e la chiusura di giovedì evidenziata. Per la volatilità viene utilizzata la scadenza del 21 ottobre, quindi la relativa fascia copre un mese. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì.
- Due dei sei strumenti hanno già superato l’intervallo previsto per la settimana. Il fondo sul Nasdaq 100 si trova al 184% oltre la propria fascia di 10,67 punti, mentre l’oro è al 114% oltre la fascia nella direzione opposta. Il fondo sul bitcoin, al 98%, e quello sull’energia, al 91%, sono entrambi rientrati all’interno delle rispettive fasce durante la seduta di giovedì, dopo averle superate il giorno precedente.
- L’indice e la volatilità hanno ancora margine. L’S&P 500 ha utilizzato il 64% della propria fascia di 83,90 punti, mentre la volatilità ha utilizzato il 27% di una fascia calcolata su un mese. A nostro avviso, una settimana in cui l’indice resta a metà della propria fascia mentre i suoi componenti superano le rispettive fasce descrive dispersione, non calma. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori; per costi e commissioni sulle operazioni in fondi negoziati in borsa, consulta le commissioni di BG SAXO per tutti i dettagli su costi e condizioni economiche.
I catalizzatori di oggi
La lettura finale dell’indice di fiducia dei consumatori dell’Università del Michigan per settembre sarà pubblicata alle 16:00 CET, mezz’ora dopo l’inizio della sessione cash, che si svolge dalle 15:30 CET alle 22:00 CET.
Oggi è inoltre una giornata di scadenze trimestrali, quindi l’open interest su indici e singoli titoli giungerà a scadenza in vista della chiusura di questo pomeriggio. Gli esiti futuri sono incerti e possono comportare perdite.
Cosa sta prezzando il mercato
- Movimento implicito della seduta. Le opzioni sull’SPX prezzano un movimento di circa lo 0,54% fino alla chiusura di questa sera, pari a circa 42 punti, calcolato sulla base dei prezzi at-the-money e non come previsione.
- Intervallo implicito dell’evento. Ieri questa scadenza prezzava lo 0,70% con due sedute ancora da svolgere. Ora prezza lo 0,54% con una sola seduta rimanente, rispetto allo 0,50% attribuibile al solo decadimento temporale: circa il 9% è quindi derivato dalla volatilità. La scadenza del 2 ottobre prezza l’1,44% e include la pubblicazione dei dati sul mercato del lavoro statunitense.
- Dove il mercato sta pagando per la volatilità. Il MOVE a 104,58 è superiore a tutte le rilevazioni presenti nella serie degli ultimi tre mesi ed è del 42% sopra la propria mediana di 73,78, mentre il VIX si trova entro 0,2 punti dalla propria mediana. Secondo la nostra valutazione, il repricing sta avvenendo sui tassi, mentre la volatilità degli indici azionari non ha partecipato al movimento.
- Segnale di rischio di coda. Lo SKEW è rimasto pressoché invariato a 146,04, con 22 delle precedenti 60 rilevazioni su livelli superiori, mentre la correlazione implicita a tre mesi è salita del 5,44% a 10,66 partendo da livelli depressi. A nostro avviso, ciò descrive un mercato che continua a pagare per gli eventi anomali, mentre comincia soltanto ora a prezzare un movimento più sincronizzato dei suoi componenti.
La chiusura invariata di giovedì non è stata sinonimo di immobilità. A nostro avviso, la questione ancora aperta è se la volatilità degli indici azionari, tuttora sulla propria mediana degli ultimi tre mesi, finirà per seguire il movimento dei tassi o continuerà a ignorarlo. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.