
Accedi a tutte le piattaforme da un solo conto

IBIT: due strategie per partecipare al rialzo di Bitcoin senza acquistare le quote
Opzioni 10 minutes to read

Riassunto: Bitcoin ha recuperato circa il 37% dai minimi di metà agosto, ma le opzioni su IBIT continuano a scontare una volatilità inferiore a quella osservata. Due strategie a rischio definito mostrano come partecipare a un potenziale rialzo senza detenere ancora una posizione e quali costi comportano.
Le opzioni non rendono bitcoin meno volatile. Consentono all’investitore di scegliere a quale porzione di quella volatilità esporsi e quanto capitale impiegare.
Bitcoin è salito di circa il 37% da metà agosto, ma resta al di sotto dei livelli di inizio 2026, in un movimento sostenuto dai flussi dichiarati dei fondi e non soltanto dal sentiment: IBIT (iShares Bitcoin Trust ETF) ha registrato afflussi per circa USD 3,76 mld dal 15 agosto (Fonte: Bloomberg, 22 settembre 2026). Il quadro legislativo è meno definito: il 15 settembre 2026 la votazione sulla cloture del CLARITY Act non è passata, con 49 voti favorevoli e 50 contrari.
Questo lascia in una posizione non semplice un particolare tipo di investitore: chi ritiene che la ripresa possa avere ancora spazio per proseguire, non possiede IBIT ed è restio a impegnare l’intero capitale in un fondo che, in tre diverse occasioni quest’anno, ha registrato movimenti superiori al 15% nell’arco di cinque sedute (Fonte: Saxo, calcoli basati sulle chiusure giornaliere, al 22 settembre 2026). Acquistare le quote permette di esprimere questa view, ma non risolve il problema della cautela. Il mercato delle opzioni quotate offre altre due possibilità, con costi diversi.
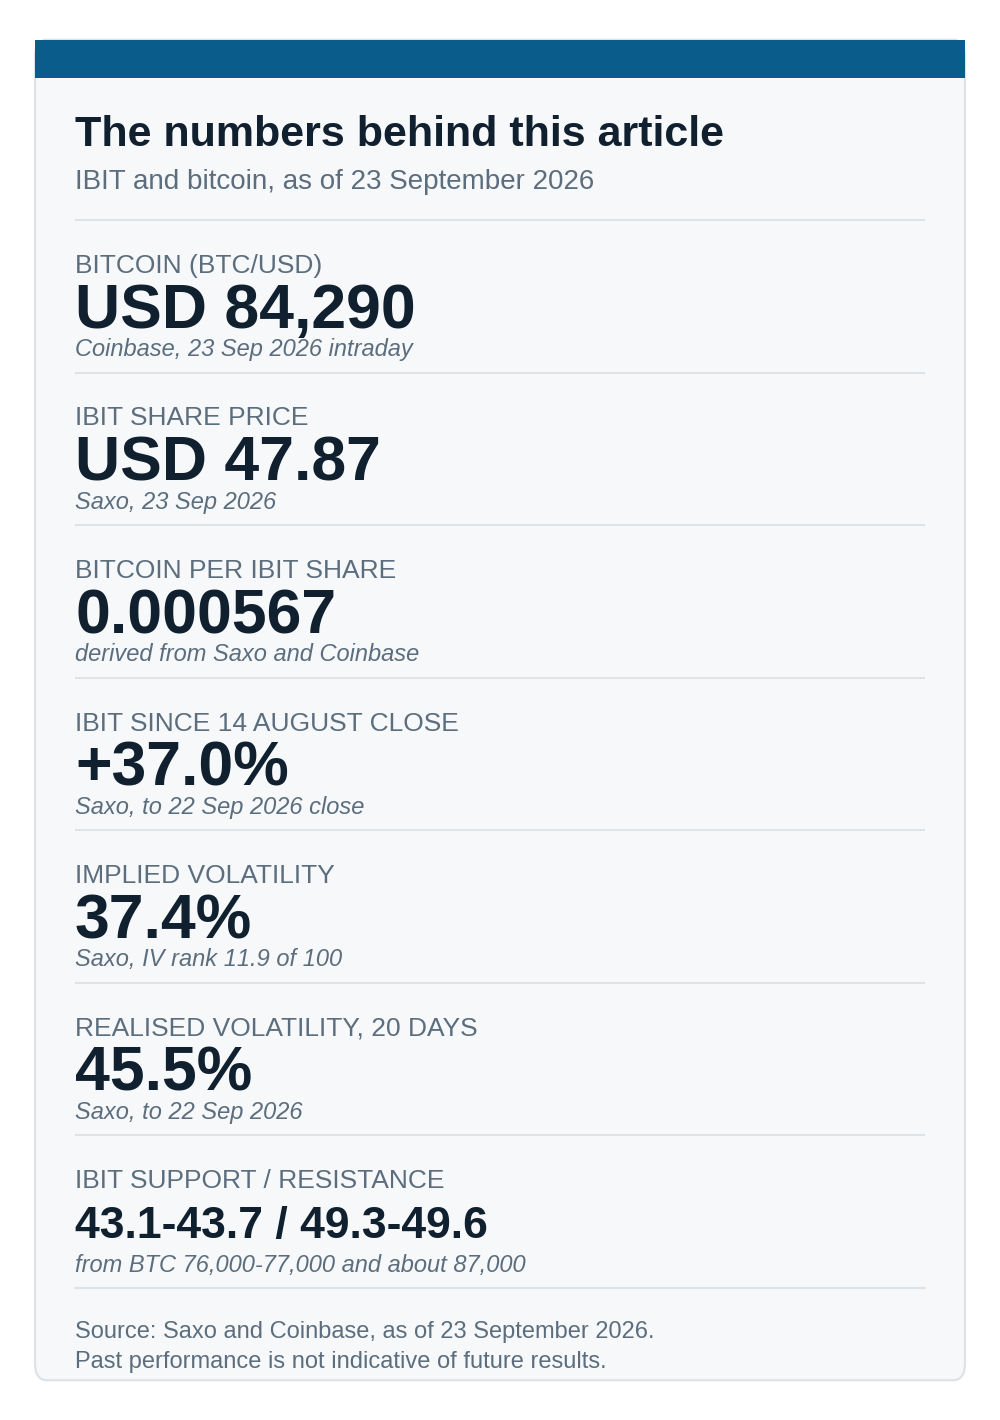 I numeri alla base di questo articolo: prezzi di bitcoin e IBIT, rapporto bitcoin per quota, movimento dal 14 agosto, volatilità implicita rispetto a quella realizzata e fasce di supporto e resistenza. Fonte: Saxo e Coinbase, al 23 settembre 2026.
Le performance passate non sono indicative dei risultati futuri; i dati sono forniti a scopo illustrativo e non hanno valore previsionale.
Tradurre i livelli di bitcoin in IBIT
Con 0,000567 bitcoin per quota, l’area di supporto di BTC compresa tra 76.000 e 77.000 corrisponde a circa 43,1-43,7 per IBIT, mentre il livello di circa 87.000 che ha frenato il rialzo il 21 settembre equivale a circa 49,3-49,6 per IBIT, appena l’1%-3% al di sopra dei livelli a cui IBIT era scambiato il 23 settembre (Fonte: Saxo e Coinbase, al 23 settembre 2026). A nostro avviso, questa resistenza è troppo vicina per rappresentare un obiettivo al rialzo.
La volatilità implicita era pari al 37,4%, rispetto a una volatilità realizzata del 45,5% nelle 20 sedute fino al 22 settembre, con un IV rank di 11,9, vicino alla parte inferiore del range degli ultimi 12 mesi (Fonte: Saxo, al 23 settembre 2026). A nostro avviso, il mercato delle opzioni sembra prezzare condizioni più tranquille rispetto a quelle osservate di recente, un fattore che potrebbe favorire chi acquista premio e penalizzare chi lo vende. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Prosecuzione rialzista: il bull call spread
Un investitore che ritiene che la ripresa possa spingersi oltre i massimi di gennaio 2026 ha bisogno di una struttura in grado di beneficiare di un movimento nettamente superiore ai prezzi attuali. Un bull call spread prevede l’acquisto di una call a un determinato strike e la vendita di una call con strike più alto e la stessa scadenza, limitando il profitto potenziale in cambio di un costo inferiore.
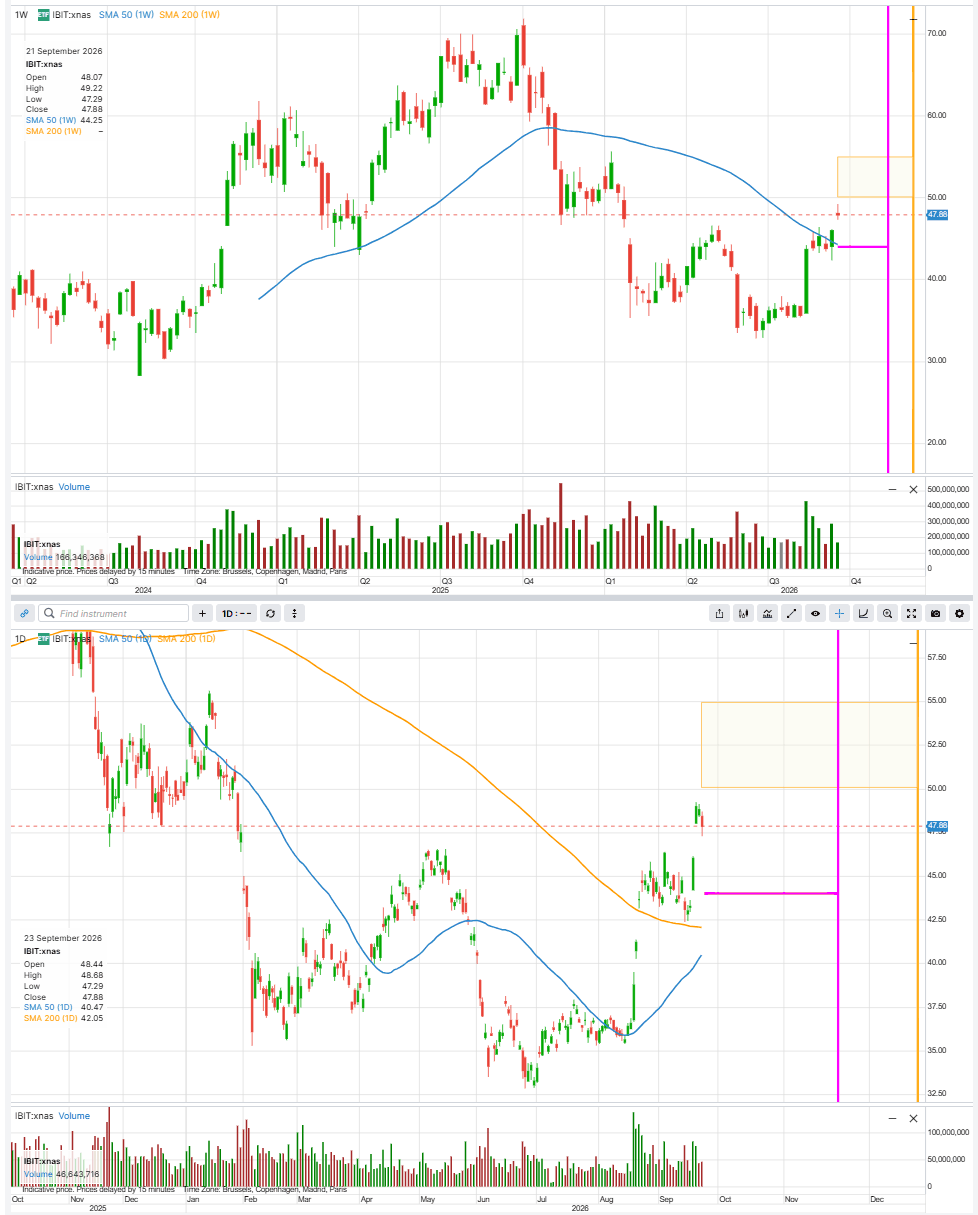 IBIT su base settimanale dal lancio e giornaliera nell’ultimo anno, con evidenziate l’area 50-55 e la zona intorno a 43. Lo storico dei prezzi copre l’intera vita di negoziazione del fondo; IBIT ha iniziato a essere negoziato l’11 gennaio 2024. Fonte: TradingView, al 23 settembre 2026.
Le performance passate non sono indicative dei risultati futuri; i dati sono forniti a scopo illustrativo e non hanno valore previsionale.
Esempio di struttura (solo a scopo illustrativo, non costituisce una raccomandazione di trading)
- Acquisto di 1 call IBIT 50 con scadenza 18 dicembre 2026 a circa USD 3,10
- Vendita di 1 call IBIT 55 con scadenza 18 dicembre 2026 a circa USD 1,64
- Esborso netto: circa USD 146 per contratto, oppure circa USD 153 acquistando al prezzo ask e vendendo al prezzo bid, più USD 0,58 di commissioni di negoziazione
- Perdita massima: circa USD 146, se IBIT si trova a 50 o al di sotto di 50 il 18 dicembre 2026
- Profitto massimo: circa USD 354, se IBIT si trova a 55 o al di sopra di 55 il 18 dicembre 2026
- Break-even a scadenza: circa USD 51,46, approssimativamente il 7,5% al di sopra del prezzo del 23 settembre
- Tutti i dati sono ipotetici e forniti esclusivamente a scopo educativo (Fonte: Saxo, al 23 settembre 2026)
IBIT ha iniziato il 2026 a USD 49,65, quindi la call 50 acquistata genera un risultato positivo solo se il fondo torna sostanzialmente in pari rispetto all’inizio dell’anno, mentre la call 55 venduta si colloca appena al di sotto della chiusura di USD 55,44 del 14 gennaio 2026. Il delta conferisce allo spread la sua esposizione direzionale: 0,47 per la gamba long contro 0,29 per la gamba short (Fonte: Saxo, al 23 settembre 2026).
Approfondimento sulla strategia. cosa si ottiene accettando il limite al profitto. La posizione espone a un rischio di circa USD 146, rispetto ai circa USD 4.787 che sarebbero stati necessari per acquistare 100 quote, mentre la bassa volatilità implicita rende la gamba long meno costosa di quanto sarebbe in un mercato caratterizzato da forte timore. Il limite al profitto è però netto: il guadagno si ferma a circa USD 354 indipendentemente da quanto possa salire bitcoin, mentre l’intero importo di USD 146 viene perso se IBIT si trova a 50 o al di sotto di 50 il 18 dicembre 2026. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Consulta le commssioni di BG SAXO per tutti i dettagli.
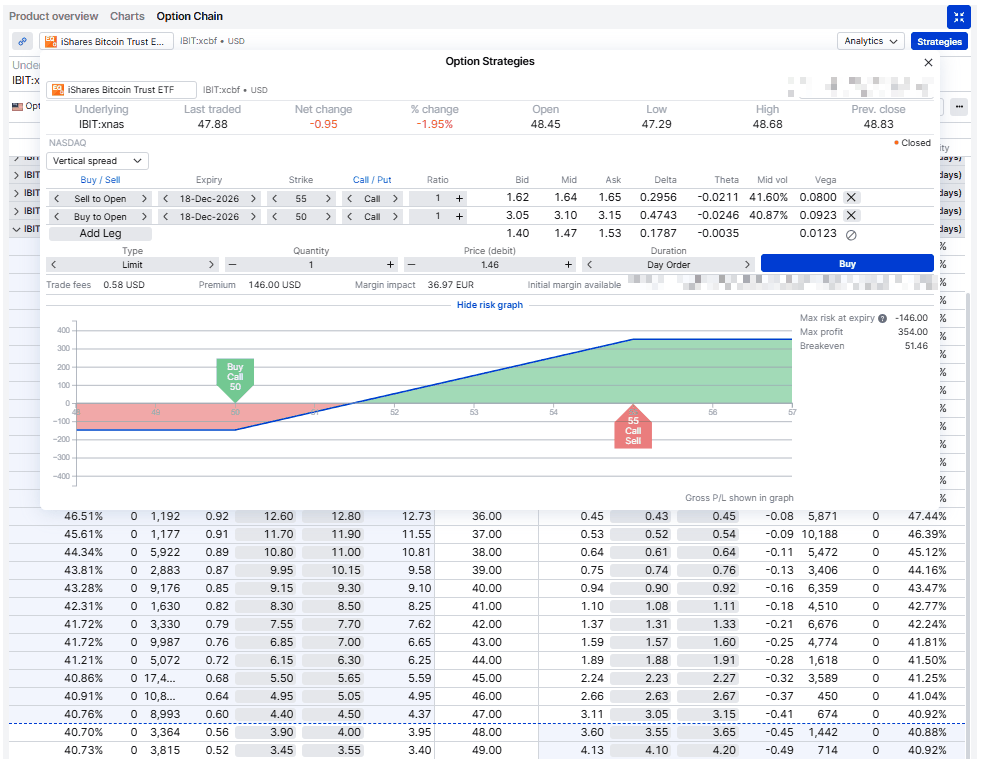 Il call spread 50/55 con scadenza a dicembre costruito nel ticket delle strategie in opzioni, con il grafico del rischio della piattaforma e i valori indicati di rischio massimo, profitto massimo e break-even. Dati ipotetici, esclusivamente a scopo educativo. Fonte: SaxoTraderGo, al 23 settembre 2026.
Le performance passate non sono indicative dei risultati futuri; i dati sono forniti a scopo illustrativo e non hanno valore previsionale.
Consolidamento, poi acquisto: la cash-secured put
Un altro investitore potrebbe osservare lo stesso grafico e concludere che il movimento sia stato eccessivo e troppo rapido, pur continuando a voler acquistare IBIT a livelli più bassi. Vendere una cash-secured put significa assumersi l’impegno di acquistare 100 quote al prezzo strike se IBIT scende a quel livello entro la scadenza, ricevendo in cambio un premio oggi.
Esempio di struttura (solo a scopo illustrativo, non costituisce una raccomandazione di trading)
- Vendita di 1 put IBIT 44 con scadenza 20 novembre 2026 a circa USD 1,32
- Premio incassato: circa USD 132 per contratto
- Liquidità accantonata: USD 4.400 per contratto
- Prezzo effettivo di acquisto in caso di assegnazione: circa USD 42,68, approssimativamente il 10,8% al di sotto del prezzo del 23 settembre
- Profitto massimo: circa USD 132, se IBIT si trova al di sopra di 44 il 20 novembre 2026
- Perdita massima: circa USD 4.268 per contratto, nel caso teorico in cui IBIT scenda a zero
- Tutti i dati sono ipotetici e forniti esclusivamente a scopo educativo (Fonte: Saxo, al 23 settembre 2026)
Il theta misura il decadimento temporale e, in questo caso, lavora a favore del venditore: l’opzione perde una piccola parte del proprio valore ogni giorno in cui IBIT non scende. Il prezzo effettivo di acquisto di USD 42,68 si colloca vicino al limite inferiore dell’area di supporto (Fonte: Saxo e Coinbase, al 23 settembre 2026).
Approfondimento sulla strategia: cosa non fa il premio. I circa USD 132 incassati equivalgono a circa il 3,0% dei USD 4.400 accantonati nell’arco di 58 giorni e rappresentano l’intero potenziale di rialzo della strategia: se IBIT sale a 55, il venditore mantiene il premio ma non beneficia in alcun modo del rally. Il premio non riduce il capitale impegnato e attenua solo in minima parte il rischio al ribasso: sotto USD 42,68 le perdite aumentano dollaro per dollaro, proprio come per un azionista, fino a circa USD 4.268. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Consulta le commssioni di BG SAXO per tutti i dettagli.
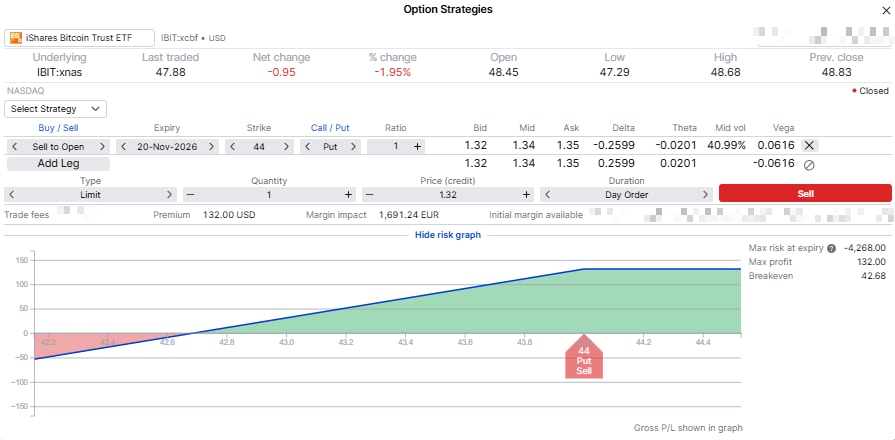 La put 44 con scadenza a novembre costruita nel ticket delle strategie in opzioni, con il grafico del rischio della piattaforma e i valori indicati di rischio massimo, profitto massimo e break-even. Dati ipotetici, esclusivamente a scopo educativo. Fonte: SaxoTraderGo, al 23 settembre 2026.
Le performance passate non sono indicative dei risultati futuri; i dati sono forniti a scopo illustrativo e non hanno valore previsionale.
Mettere alla prova l’ipotesi di partenza
Entrambe le strutture si basano sull’idea che la ripresa sia reale, e questa ipotesi merita di essere messa alla prova. Il debasement trade che ha sostenuto bitcoin per tutto agosto si fonda sulle aspettative di una politica monetaria più accomodante; di conseguenza, un’inflazione più persistente, una Federal Reserve più hawkish o una nuova risalita dei rendimenti sulle scadenze più lunghe potrebbero venire meno a questo sostegno. Il catalizzatore normativo si è già arenato una volta e potrebbe non ripresentarsi prima delle elezioni di midterm. La leva finanziaria sembra essere tornata a crescere nei futures perpetual, una dinamica che tende a rendere le fasi di ribasso più rapide dei rally che le precedono, mentre il grafico appare tirato dopo un movimento quasi verticale durato cinque settimane.
Un investitore che ritiene convincente questo scenario dovrebbe, a nostro avviso, non fare nulla. Anche non assumere alcuna posizione è una scelta legittima, ed esprimere una view ribassista tramite opzioni su un fondo che si trova già il 13,7% al di sotto della chiusura di gennaio è il modo in cui un rischio definito può trasformarsi in una serie di piccole perdite ripetute (Fonte: Saxo, al 23 settembre 2026). Lo scenario neutrale si colloca nel mezzo: un investitore che si aspetta che IBIT rimanga all’interno delle due fasce sta descrivendo il contesto naturale per la cash-secured put, poiché questa strategia offre un rendimento per l’attesa e si trasforma in una decisione di acquisto soltanto se viene superata al ribasso la fascia inferiore. Lo spread richiede invece l’opposto: la prosecuzione del movimento prima del 18 dicembre 2026.
Prima di effettuare l’operazione, verifica:
- gli spread bid-ask, poiché spread ampi possono annullare il vantaggio teorico al momento dell’ingresso;
- volumi e open interest, per verificare la liquidità dello strike e della scadenza scelti;
- il tipo di scadenza: sia il 20 novembre 2026 sia il 18 dicembre 2026 sono scadenze mensili standard e cadono il terzo venerdì del mese;
- la volatilità implicita rispetto a quella realizzata, che il 23 settembre favoriva l’acquirente piuttosto che il venditore (Fonte: Saxo, al 23 settembre 2026);
- chi accantona la liquidità. Una piattaforma calcola il margine su una put short allo stesso modo, indipendentemente dal fatto che la liquidità sia stata o meno accantonata; per questo il ticket sopra riportato mostra un impatto sul margine di circa EUR 1.691, rispetto ai USD 4.400 che sarebbero necessari in caso di assegnazione. “Cash-secured” indica una disciplina applicata dall’investitore, non un requisito imposto dalla piattaforma;
- un piano di uscita, definito prima dell’ingresso, in particolare per lo spread a due gambe.
Nota sul rischio di assegnazione: poiché le opzioni su IBIT sono di tipo americano, le gambe short possono essere assegnate prima della scadenza se diventano in the money, e questo rischio aumenta con l’avvicinarsi della scadenza. Ciò vale sia per la put 44 sia per la call 55 short. È importante monitorare le opzioni short e comprendere il processo di assegnazione della piattaforma prima di aprire la posizione. Chi acquista una put o una call non è esposto al rischio di assegnazione; questo rischio riguarda esclusivamente il venditore.
Considerazioni finali
Nessuna delle due strutture rende bitcoin meno volatile. Lo spread consente di assumere un’esposizione limitata e relativamente poco costosa alla prosecuzione della ripresa, rischiando circa USD 146 per ottenere un profitto massimo di circa USD 354. Con la put si ricevono circa USD 132 per attendere, mantenendo quasi tutto il rischio al ribasso sotto USD 42,68 e immobilizzando nel frattempo circa USD 4.400. La scelta dipende dal tipo di rischio che un investitore è disposto ad assumere, non da quale delle due strategie sembri meno costosa.
Entrambe le posizioni possono generalmente essere chiuse prima della scadenza se la view cambia e, a nostro avviso, per chi ha meno esperienza con le opzioni questa flessibilità conta più dei numeri principali della strategia. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Consulta le commissioni di BG SAXO per tutti i dettagli.