
Accedi a tutte le piattaforme da un solo conto

Rendimenti in forte rialzo, ma la volatilità azionaria resta contenuta - Options Brief - 24 settembre 2026
Opzioni 10 minutes to read

Riassunto: il rendimento del Treasury USA decennale ha superato il 5,11% per la prima volta dal 2007. La volatilità si è concentrata quasi esclusivamente sul mercato obbligazionario, mentre quella azionaria è rimasta contenuta. Uno dei due mercati potrebbe sottostimare il rischio.
Il rendimento del Treasury decennale ha chiuso mercoledì sopra il 5,11%, il livello più alto dal 2007. L'aumento della volatilità che ne è seguito si è concentrato sul mercato obbligazionario.
REGIME DI MERCATO: LOW VOL BULL | VIX 15,18 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (146,15) | FUTURE VIX FRONT-MONTH: 17,80
- La volatilità obbligazionaria ha raggiunto i massimi degli ultimi tre mesi. Il MOVE è salito del 21,50% a 95,45, superando tutte le 59 sedute precedenti.
- La volatilità degli indici azionari non ha seguito lo stesso andamento. Il VIX è salito del 6,83% a 15,18, un livello superato in 43 delle 59 sedute precedenti.
- Il repricing è stato concentrato. Il rank mediano del gruppo tassi e credito è più che raddoppiato, passando da 23,7 a 48,8; il gruppo degli indici si attesta a 17,1.
Il principale driver
L'attività economica statunitense è cresciuta al ritmo più rapido degli ultimi cinque anni. L'indice flash composito dei responsabili degli acquisti (PMI) è salito a 58,4 a settembre, con i servizi a 58,7 e il manifatturiero in forte aumento a 57,0 da 53,9, il dato più elevato per il settore manifatturiero da maggio 2022. Il mercato obbligazionario ha interpretato i dati come un motivo per prezzare un minore allentamento della politica monetaria e un maggiore rischio di inasprimento.
La reazione si è manifestata sulla curva dei rendimenti anziché sull'indice. Il rendimento di riferimento del Treasury decennale ha chiuso in rialzo di quindici punti base, sopra il 5,11%, mentre tutte le scadenze dai cinque anni in su hanno registrato nuovi massimi dal periodo successivo alla crisi finanziaria. Un'asta di Treasury a cinque anni ha registrato la domanda più debole dalla fine del 2018, mentre il rendimento del biennale ha chiuso al 4,891%.
Anche l'Europa si è mossa nella stessa direzione. Il rendimento del Bund tedesco decennale è salito di nove punti base, superando il 3,555%, mentre lo spread tra i titoli decennali di Germania e Francia si è ampliato oltre 110 punti base, il livello più ampio dal 2012.
Panoramica dei mercati
- USA (chiusura di mercoledì 23 settembre): l'S&P 500 ha perso lo 0,75%, chiudendo a 7.706,03, il Nasdaq 100 lo 0,85% a 30.470,29 e il Dow lo 0,68% a 51.517,16. Il Russell 2000 ha ceduto l'1,77%, risultando il più debole tra i principali indici. L'energia è stato l'unico settore a chiudere in rialzo, con il fondo XLE in aumento dello 0,96%. I segmenti più sensibili ai tassi hanno subito le perdite maggiori: il fondo biotech XBI è sceso del 4,12%, il fondo sui produttori auriferi GDX del 4,36%, le utility dell'1,92% e l'immobiliare dell'1,55%. Alphabet ha perso il 3,80% a 337,83, mentre Meta Platforms è salita dell'1,02% a 744,10.
- Europa: lo Stoxx Europe 600 ha perso lo 0,44% a 639,93 e il DAX lo 0,66% a 25.410,63, con assicurazioni e auto tra i settori più deboli, un andamento coerente con il movimento dei rendimenti.
- Asia (seduta di giovedì, ancora in corso): il Nikkei 225 giapponese guadagna l'1,01% a 65.674,51 dopo la pausa della Silver Week, mentre l'Hang Seng perde lo 0,52% e il CSI 300 l'1,29%. Mercoledì il Kospi ha chiuso in rialzo dello 0,90% a 7.080,92.
- Materie prime e tassi: il Brent si è attestato vicino a 103 USD al barile, interrompendo una serie di cinque sedute consecutive in calo, mentre il WTI scambia intorno a 91,46 USD. L'oro spot è sceso sotto 4.300 USD e l'argento ha perso circa il 4%. Il rendimento del Treasury decennale statunitense ha chiuso sopra il 5,11% e quello del biennale al 4,891%.
- Regime di mercato: Low Vol Bull, con il VIX a 15,18, la curva cash in contango e la volatilità realizzata a venti giorni al 10,71%.
Fonte: Saxo, Bloomberg, CBOE. Livelli alla chiusura del 23 settembre, salvo diversa indicazione. Le performance passate non sono indicative dei risultati futuri.
Superficie di volatilità - 24 settembre 2026, circa ore 06:00 CET
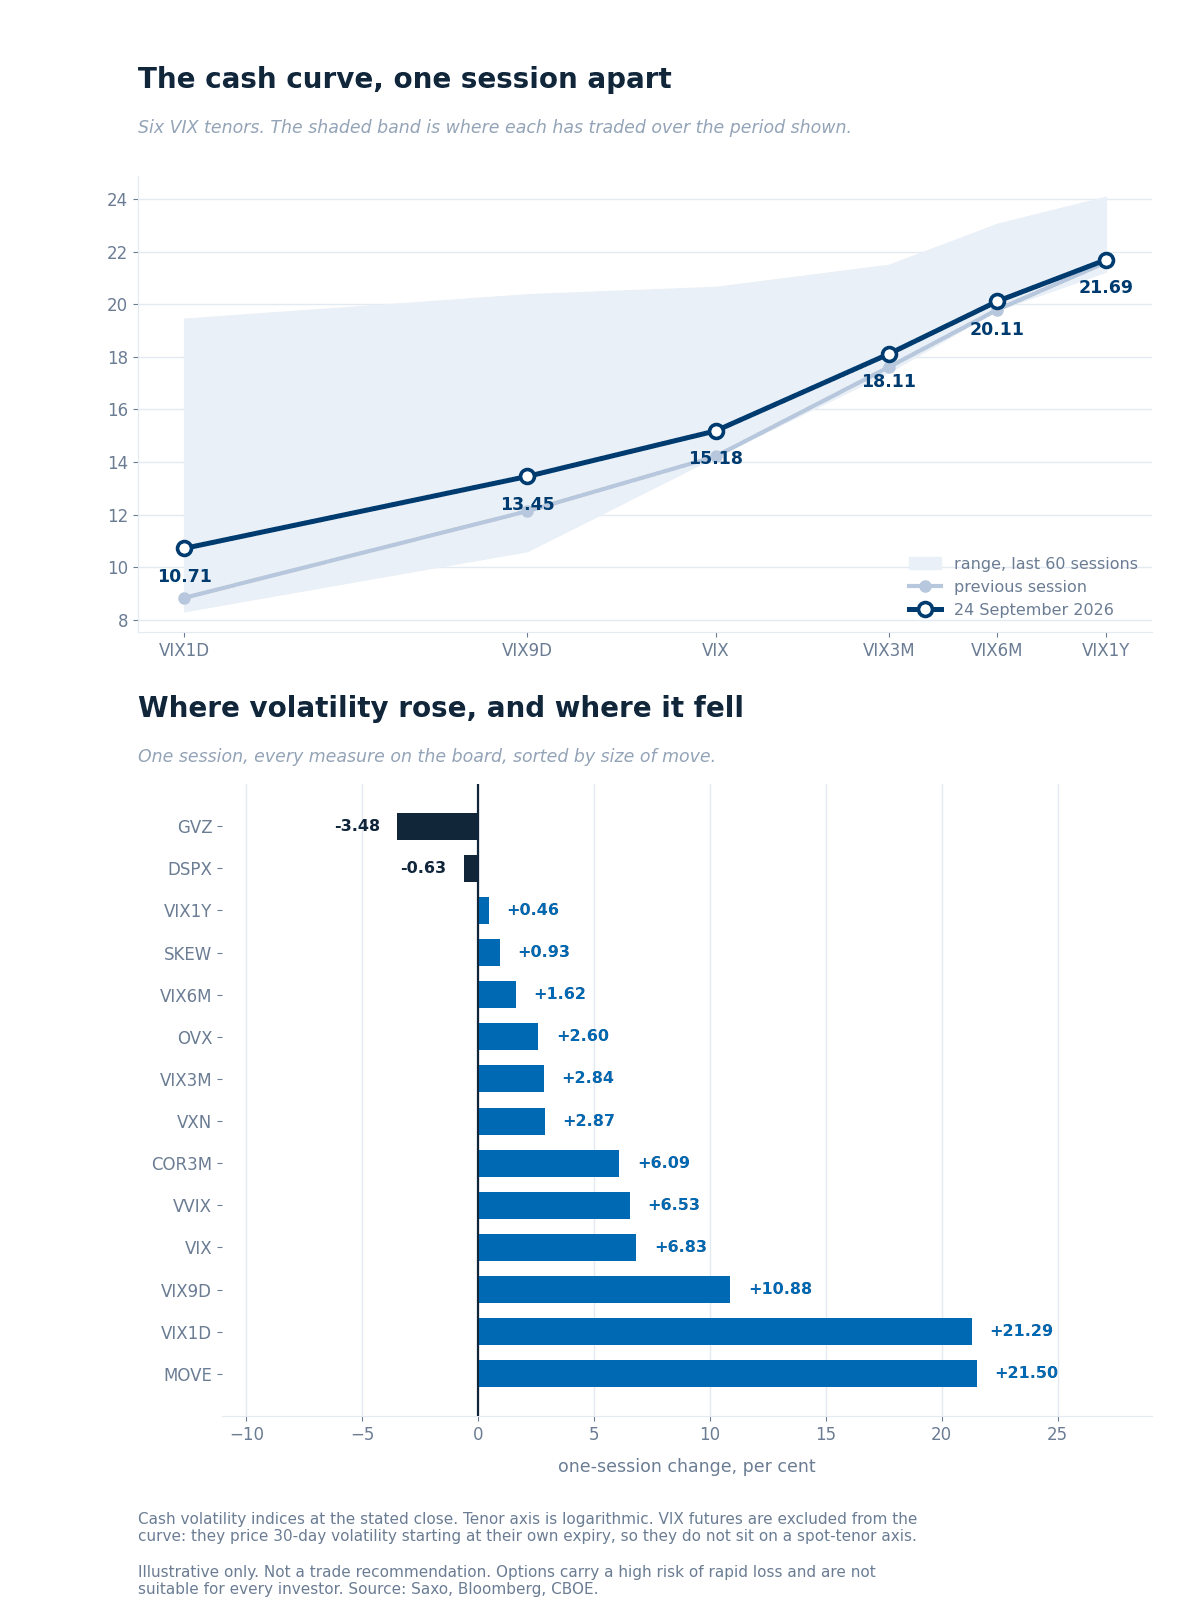
 Le sei scadenze cash del VIX alla chiusura di mercoledì confrontate con la seduta precedente e con l'intervallo delle ultime 60 sedute per ciascuna misura, con sotto la variazione di ogni indicatore rispetto alla seduta precedente.
Come leggere la curva
- Tutte le scadenze sono salite, con l'incremento maggiore sulla parte anteriore della curva. Il VIX1D ha guadagnato il 21,29% a 10,71 e il VIX9D il 10,88% a 13,45, a fronte di un aumento dello 0,46% sulla scadenza a un anno. La curva si è allontanata dai minimi del proprio intervallo delle ultime 60 sedute, appiattendosi durante il movimento.
- Il movimento più rilevante non si trova su questa curva. Il MOVE, l'indicatore relativo ai Treasury, è salito del 21,50% a 95,45, superando tutte le 59 sedute precedenti presenti nella serie, il cui intervallo era compreso tra 68,16 e 83,90. La volatilità implicita delle obbligazioni a lunga scadenza è aumentata del 12,11%.
- I rapporti, non riportati nel grafico. Il rapporto VIX3M/VIX è sceso a 1,19 da 1,24, mentre il rapporto VXN/VIX è diminuito a 1,37 da 1,42; in 48 delle 59 sedute precedenti quest'ultimo differenziale era più ampio.
Future sul VIX
- Il front-month è a 17,80, sul contratto di ottobre, confermato dalla parità put-call a 17,73: il contratto non è quindi ancora stato rollato. Rispetto alla chiusura cash a 15,18, il premio è di circa 2,62 punti, in calo rispetto ai 3,14 della seduta precedente.
- Il secondo mese è a 18,45, con un rapporto di 0,965, in contango. Nessuno dei due compare nel grafico: entrambi prezzano la volatilità a 30 giorni a partire dalla rispettiva scadenza.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 24 settembre 2026, circa ore 06:00 CET. Le performance passate non sono indicative dei risultati futuri.
Volatilità dei singoli titoli - dove si colloca la volatilità implicita rispetto al proprio intervallo annuale
Il rank di volatilità implicita di Saxo copre 186 sottostanti di opzioni statunitensi e 335 dell'Eurozona, dove 0 rappresenta il minimo a un anno e 100 il massimo a un anno. Entrambe le sedute comprendono gli stessi sottostanti.
- Per il titolo tipico, la volatilità è diventata più costosa. Il rank mediano negli Stati Uniti è salito a 37,2 da 31,8 e il percentile mediano a 46,6 da 37,7.
- L'aumento si è concentrato su tutto ciò che è sensibile ai tassi. Il rank mediano del gruppo tassi e credito è più che raddoppiato, passando da 23,7 a 48,8, mentre quello delle utility è salito a 34,2 da 21,7. Il fondo TLT sulle obbligazioni a lunga scadenza presenta un rank di 52,9 rispetto a un percentile di 89,3: un livello moderato rispetto agli estremi dell'anno, ma superiore a quello registrato in circa nove sedute su dieci nell'ultimo anno. Il rank misura la distanza dagli estremi; il percentile misura quante giornate hanno mostrato livelli simili a quelli odierni.
- Il gruppo degli indici non ha seguito lo stesso movimento, con un rank mediano di 17,1, ancora il più basso tra quelli monitorati, mentre SPY è a 12,0 e il fondo sul Russell 2000 a 14,9. I metalli preziosi hanno registrato i cali maggiori e sono diventati meno costosi da coprire: la mediana delle materie prime è scesa a 22,1 da 26,3, con GLD a 15,7 e SLV a 11,8. A nostro avviso, questo è il segnale più significativo della giornata sul fronte dei singoli sottostanti. Consulta le commssioni di BG SAXO per tutti i dettagli.
Fonte dei dati: Saxo, al 24 settembre 2026, sulla base della chiusura del 23 settembre. Il conteggio delle giornate si riferisce al percentile annuale della volatilità implicita calcolato da Saxo. Le performance passate non sono indicative dei risultati futuri.
Sentiment dei flussi sulle opzioni
Sulla base dei dati di fine giornata del 23 settembre: si tratta del posizionamento di mercoledì e non dell'andamento dei prezzi odierno.
- I flussi sui singoli titoli hanno fornito un segnale chiaro e poco altro. Nei titoli tecnologici mega-cap sono stati acquistati strumenti di protezione al ribasso, finanziati in parte dalla vendita di esposizione al rialzo in vista della finestra delle trimestrali di fine ottobre: si tratta quindi di protezione con un budget di costo definito, più che di una view ribassista sul gruppo. Altrove, i flussi sono stati bilaterali e in gran parte eseguiti a metà dello spread.
- I flussi settoriali e sugli ETF hanno mostrato soprattutto attività di gestione delle posizioni. L'attività sugli indici si è concentrata su gambe di finanziamento e strutture prossime alla neutralità rispetto al delta, mentre l'attività sui tassi e sui settori difensivi è apparsa riconducibile a roll, calendar e strutture di lungo periodo, più che a una view sulla direzione dei rendimenti. I fondi citati servono esclusivamente come contesto di mercato; consulta le commssioni di BG SAXO per tutti i dettagli.
Vale la pena dirlo chiaramente: dopo l'applicazione del filtro non è rimasta alcuna attività confermata di apertura di nuove posizioni né sul complesso della volatilità né sui fondi azionari inversi. A nostro avviso, questa assenza è coerente con quanto emerge dal resto di questa analisi, ma non ne costituisce una prova.
Dove si colloca il range della settimana
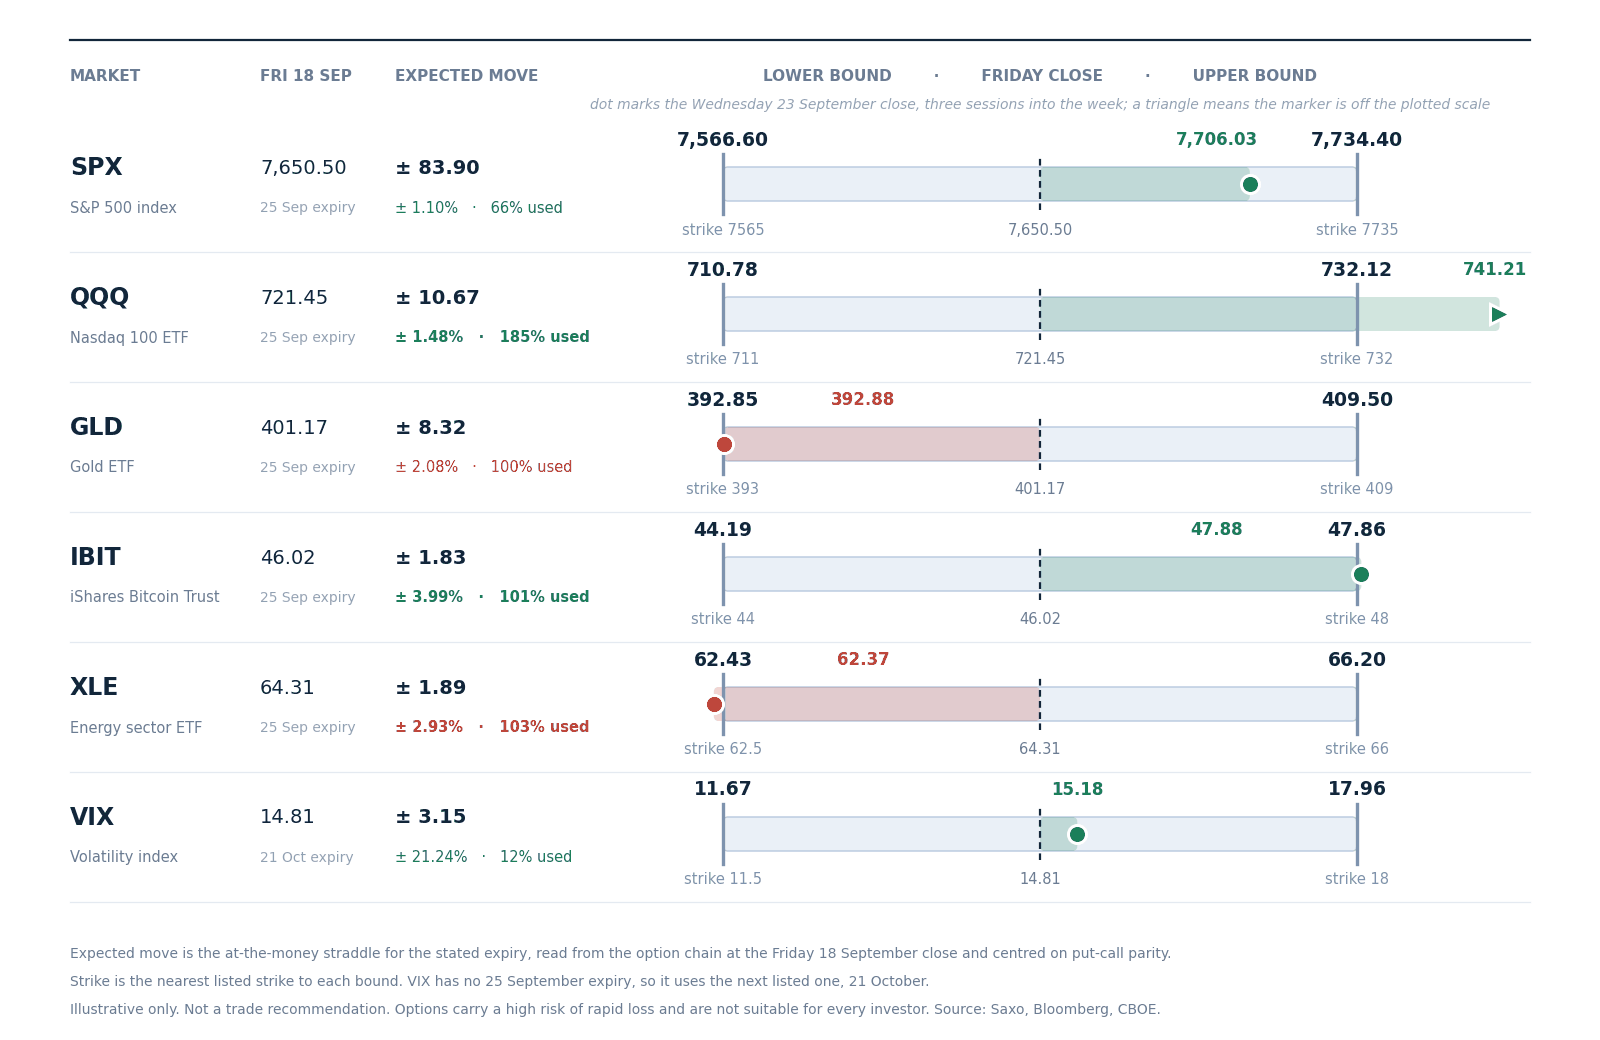
Ciò che il mercato delle opzioni aveva prezzato per questa settimana, confrontato con i livelli raggiunti alla chiusura di mercoledì.
 Movimento atteso fino alla scadenza del 25 settembre, calcolato intorno alla chiusura di venerdì 18 settembre con lo strike quotato più vicino a ciascun limite e con la chiusura di mercoledì indicata. Per la volatilità viene utilizzata la scadenza del 21 ottobre, quindi la relativa fascia copre un mese. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì, non si tratta di una previsione.
- Quattro dei sei strumenti hanno già superato il range settimanale, due in ciascuna direzione. Il fondo sul Nasdaq 100 si trova al 185% oltre la propria fascia di 10,67 punti e il fondo sul bitcoin al 101% oltre la fascia, entrambi sopra il limite superiore; il fondo energetico è al 103% oltre la fascia nella direzione opposta e l'oro al 100%.
- L'indice ha invece ancora margine. L'S&P 500 ha utilizzato il 66% della propria fascia di 83,90 punti e la volatilità il 12% di una fascia su base mensile. A nostro avviso, una settimana in cui l'indice rimane a metà della propria fascia mentre quattro strumenti su sei superano i rispettivi limiti descrive un mercato in cui i movimenti non stanno avvenendo tutti contemporaneamente. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori; consulta le commssioni di BG SAXO per tutti i dettagli.
I catalizzatori di oggi
Svizzera e Svezia annunceranno le decisioni sui tassi di interesse alle 09:30 CET, mentre la Norvegia lo farà alle 10:00 CET, in contemporanea con la pubblicazione dell'indice tedesco sul clima di fiducia delle imprese; tutti questi appuntamenti precedono l'apertura del mercato azionario statunitense alle 15:30 CET.
Nel corso della seduta, i dati statunitensi sulle vendite di nuove abitazioni di agosto saranno pubblicati alle 16:00 CET, quando resteranno ancora sei ore di contrattazioni cash prima della chiusura delle 22:00 CET. Gli interventi di esponenti delle banche centrali proseguiranno per tutta la giornata, con un intervento alle 10:10 CET e altri tre tra le 14:30 CET e le 16:10 CET.
Costco e H&M pubblicano oggi i risultati. Prosegue la visita a Washington del presidente cinese, dopo che è già stata concordata un'estensione di due mesi della tregua commerciale, mentre restano basse le aspettative di una svolta. Gli sviluppi futuri sono incerti e possono comportare perdite.
Cosa sta prezzando il mercato
- Movimento implicito della seduta. Le opzioni sull'SPX prezzano un movimento di circa lo 0,48% entro la chiusura di questa sera, pari a circa 37 punti, calcolato sulla base dei prezzi delle opzioni at-the-money. Il dato sulle vendite di nuove abitazioni delle 16:00 CET sarà pubblicato durante una seduta cash che va dalle 15:30 CET alle 22:00 CET.
- Range implicito dell'evento. La scadenza di venerdì prezza un movimento dello 0,70%, pari a circa 54 punti, rispetto allo 0,73% di ieri, con ancora una seduta da completare. Il solo effetto del decadimento temporale avrebbe portato il dato allo 0,60%, il che significa che è stato aggiunto circa il 18% oltre a quanto spiegabile dal semplice trascorrere del tempo.
- Dove il mercato sta pagando per la volatilità. Il MOVE a 95,45 è superiore a tutte le sedute presenti nella serie degli ultimi tre mesi; il VIX a 15,18 è stato superato in 43 delle 59 sedute precedenti. Secondo la nostra valutazione, il mercato sta pagando per i movimenti dei tassi, non per quelli degli indici azionari.
- Segnale di rischio di coda. Lo SKEW è salito dello 0,93% a 146,15, collocandosi nel terzo superiore degli ultimi tre mesi, con 20 delle 59 sedute precedenti su livelli più elevati. A nostro avviso, questo quadro combina un mercato relativamente tranquillo rispetto ai movimenti ordinari con uno che continua a pagare per proteggersi dagli eventi fuori dall'ordinario.
Mercoledì il mercato ha riprezzato il tasso di sconto, non le prospettive sugli utili. A nostro avviso, il divario tra la volatilità obbligazionaria ai massimi degli ultimi tre mesi e quella degli indici azionari vicina ai propri minimi potrebbe ridursi attraverso un movimento da uno dei due lati. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.