
Accedi a tutte le piattaforme da un solo conto

Vendere put cash-secured sul QQQ: cosa considerare oltre il premio incassato
Opzioni

Riassunto: vendere opzioni put dovrebbe diventare più remunerativo quando aumenta la paura sui mercati. Eppure, nonostante il calo registrato lunedì, il rialzo di circa l'8% del VIX e una volatilità implicita sul QQQ ancora distante dai massimi dell'ultimo anno, i premi restano meno generosi di quanto molti investitori potrebbero aspettarsi. Comprendere il divario tra i titoli allarmistici e ciò che mostrano realmente i prezzi delle opzioni è la chiave per valutare correttamente questa strategia.
Un mercato in calo e una volatilità implicita elevata non sono necessariamente la stessa cosa.
Lunedì è stata una seduta difficile per gli investitori esposti al Nasdaq. QQQ, l’Invesco QQQ Trust che replica il Nasdaq 100, ha chiuso a 709,18 USD (-0,80%). Il petrolio greggio è salito a 104,01 USD (+3,96%). Nel frattempo, il CEO di Anthropic ha pubblicato un saggio che invita il settore a rallentare lo sviluppo dell’AI di frontiera, contribuendo alla debolezza di titoli come Nvidia, AMD e SanDisk. L’attenzione resta inoltre rivolta alla riunione della Federal Reserve di mercoledì 16 settembre, con i futures che prezzano una probabilità dell’85,6% di un rialzo dei tassi di 25 punti base (Fonte: Saxo, CME FedWatch, Bloomberg, dati al 14/09/2026). Le performance passate non sono indicative di risultati futuri.
Un investitore con liquidità disponibile, in attesa di un punto d’ingresso più interessante sul Nasdaq 100, potrebbe aspettarsi premi più elevati sulle put. In teoria, la vendita di put tende infatti a diventare più remunerativa quando aumentano incertezza e volatilità. Tuttavia, osservando la option chain emerge un quadro molto più sfumato. Comprendere il divario tra la percezione del mercato e ciò che viene effettivamente prezzato dalle opzioni è fondamentale prima di valutare strike, scadenza e rendimento potenziale di una cash-secured put. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Di cosa è fatto il premio
Una cash-secured put è una strategia relativamente semplice: si vende una put, si accantona la liquidità necessaria per acquistare 100 azioni allo strike in caso di assignment e si incassa il premio. L'entità del premio dipende in larga misura dalla volatilità implicita, ovvero dalla stima del mercato sull'ampiezza dei movimenti dell'underlying fino alla scadenza. La volatilità implicita di QQQ era pari al 18,26% (Fonte: Saxo, pre-apertura 15/09/2026).
Considerata isolatamente, però, fornisce poche informazioni. L'IV Rank, che colloca la volatilità implicita su una scala da 0 a 100 rispetto ai livelli minimo e massimo dell'ultimo anno, era pari a 26, indicando un livello situato a circa un quarto del range annuale. Nello stesso momento, il VIX ha chiuso a 17,10, in rialzo di circa l'8% (Fonte: Saxo, CBOE, al 14/09/2026). Più un repricing del rischio che un vero episodio di panico. Quel dato riportato nei titoli rappresenta inoltre una media. Ogni strike incorpora una propria volatilità implicita e, nel caso di QQQ, le put più distanti dal prezzo corrente prezzano una volatilità superiore rispetto a quelle più vicine all'at-the-money. Sulla scadenza del 16 ottobre 2026, la put 690 quotava una volatilità implicita del 21,45%, mentre la put 660 del 25,29%, entrambe superiori al 18,26% medio (Fonte: Saxo, chiusura 14/09/2026).
Questa inclinazione della curva della volatilità implicita è nota come put skew e riflette la maggiore domanda di protezione dai ribassi. Lo skew viene spesso misurato confrontando put e call equidistanti dall'at-the-money. In pratica, la volatilità implicita media può raccontare una storia molto diversa rispetto a quella effettivamente incorporata nello strike che si sta valutando di negoziare.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Vendere una put su un indice che saresti disposto a detenere
Il punto di partenza è la liquidità disponibile, non le azioni, e la convinzione che il Nasdaq 100 possa rappresentare un'opportunità d'acquisto a livelli inferiori rispetto alla chiusura di lunedì. Accantonare la liquidità necessaria rende la posizione cash-secured, evitando l'utilizzo della leva finanziaria. Inoltre, il theta, ossia il decadimento temporale del valore dell'opzione, tende a favorire il venditore con l'avvicinarsi della scadenza.
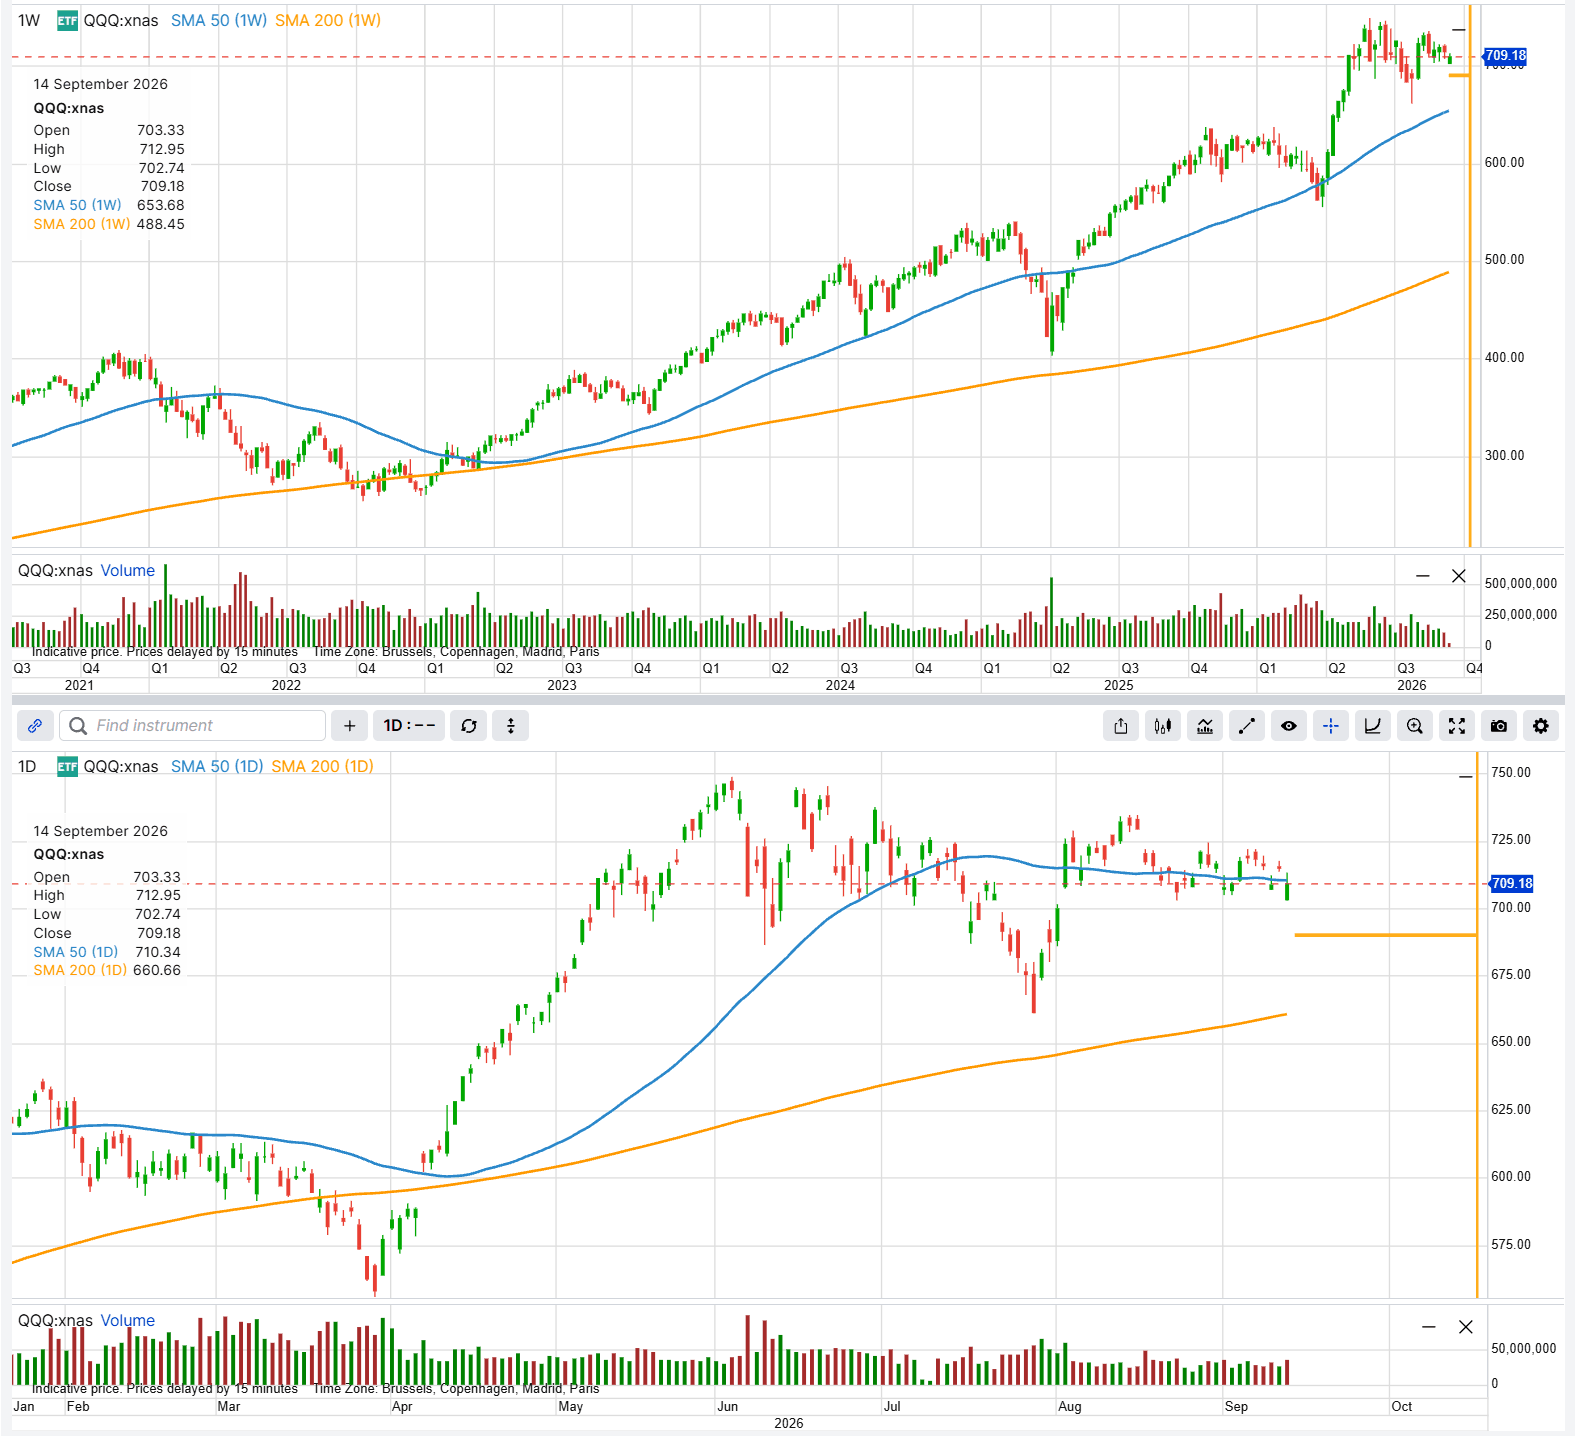 QQQ su timeframe settimanale e giornaliero fino alla chiusura del 14 settembre 2026, con lo strike 690 evidenziato. Fonte: SaxoTrader. Solo a scopo illustrativo/educativo; non predittivo. Le performance passate non sono indicative di risultati futuri.
Esempio puramente ipotetico e didattico; non costituisce consulenza né una raccomandazione d'investimento.
Struttura d’esempio (solo illustrativa, non una raccomandazione)
- Vendita di 1 put su QQQ, strike 690, scadenza 16 ottobre 2026 (mensile standard, 32 giorni)
- Premio: denaro 8,89 USD / lettera 9,02 USD; prezzo medio ~8,95 USD per azione, pari a ~895 USD per contratto
- Delta ~ -0,30; volatilità implicita 21,45%
- Liquidità accantonata: 69.000 USD
- Punto di pareggio a scadenza: 681,05 USD
- Profitto massimo 895 USD; rischio massimo 68.105 USD
Se l’opzione scade senza valore, il premio corrisponde a circa l’1,30% della liquidità accantonata nell’arco di 32 giorni. Il rischio rappresenta il rovescio della medaglia: in caso di assegnazione, il venditore è tenuto ad acquistare 100 azioni a 690 USD indipendentemente dal prezzo di mercato. Al di sotto di 681,05 USD, le perdite aumentano punto per punto. Il delta di -0,30 può essere utilizzato come stima approssimativa della probabilità che l'opzione termini in the money. Dati ipotetici e forniti esclusivamente a fini educativi. Si applicano costi e commissioni; consultare la Panoramica sui prezzi | Tutti gli asset di trading | BG SAXO.
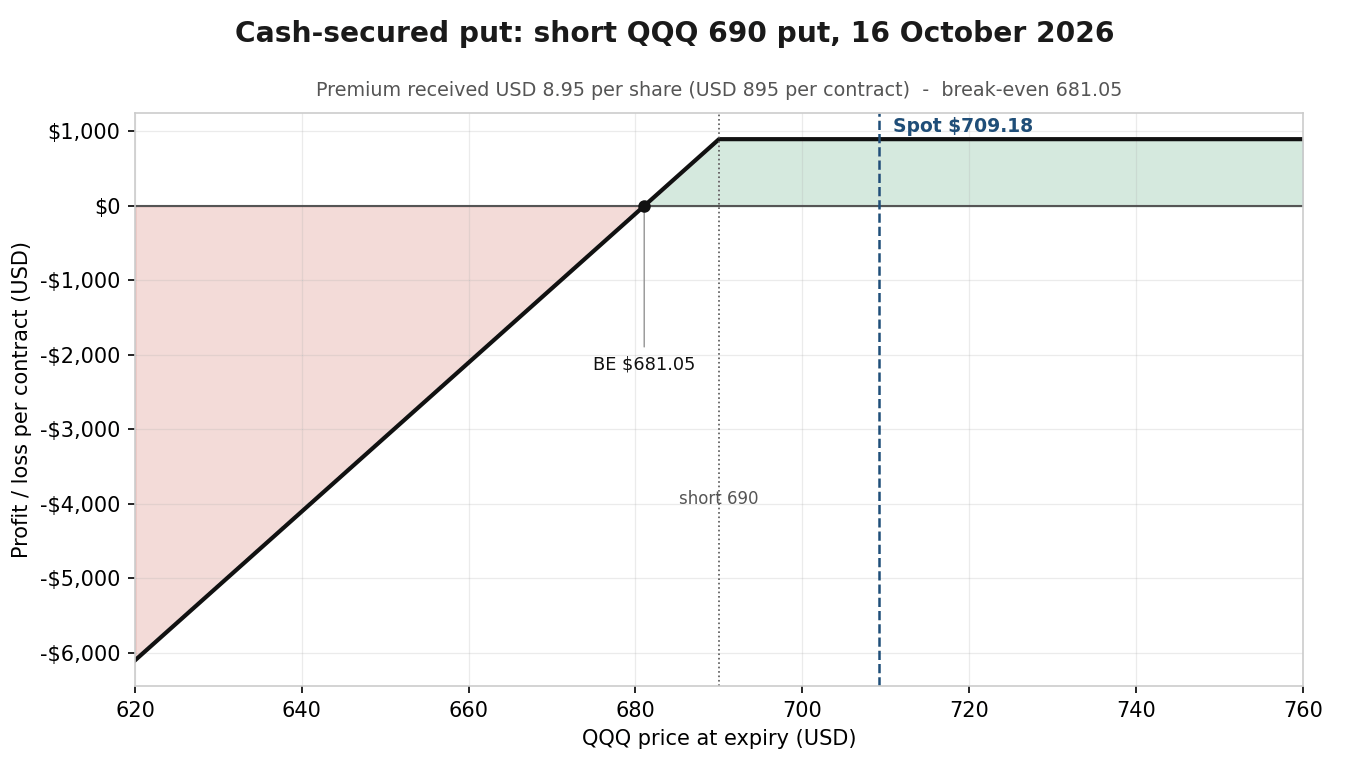 Profitto/perdita a scadenza per la cash-secured put illustrativa. Fonte: Saxo. Solo a scopo illustrativo/educativo; non predittivo. Le performance passate non sono indicative di risultati futuri.
Spostare lo strike più in basso modifica il profilo rischio/rendimento della strategia. La put 660 sulla stessa scadenza quotava un premio medio di circa 421 USD e un delta di circa -0,15 (Fonte: Saxo, chiusura 14/09/2026). Lo strike si trova circa il 6,9% sotto la chiusura di lunedì, rispetto al 2,7% della put 690, ed è vicino alla media mobile a 200 giorni (660,66). In cambio di una distanza maggiore dal prezzo corrente, il rendimento potenziale scende a circa lo 0,64% su 66.000 USD accantonati, rispetto a circa l'1,30% della put 690. Delta dimezzato, premio dimezzato, ma con un'esposizione al ribasso che resta aperta sotto 655,79 USD. Costi e commissioni si applicano a ogni operazione; consultare il pricing di BG SAXO.
Spunto strategico: il premio non è mai gratuito. Un premio più elevato e uno strike più vicino al prezzo di mercato sono semplicemente due facce della stessa medaglia. La put 690 paga un premio più alto perché il mercato attribuisce una probabilità maggiore che il sottostante raggiunga quel livello. Nessuno dei due strike è "migliore" in assoluto: rappresentano diversi compromessi tra premio incassato, probabilità di assignment e prezzo a cui si è disposti ad acquistare il sottostante. Solo a scopo illustrativo. Non costituisce una raccomandazione.
Cosa può accadere in pratica
- QQQ ben al di sotto di 690 USD: l'opzione viene assegnata e l'investitore acquista 100 azioni a 690 USD, un prezzo superiore a quello di mercato. Il premio incassato compensa solo in parte la differenza.
- QQQ intorno a 709 USD: la put scade senza valore, il premio di 895 USD viene trattenuto e la liquidità torna disponibile.
- QQQ in forte rialzo: l'esito è lo stesso, ma il capitale è rimasto liquido per tutta la durata dell'operazione invece di essere investito direttamente nel mercato.
Pro e contro
Il vantaggio è piuttosto intuitivo: un investitore che desidera già acquisire esposizione al Nasdaq 100, ma preferirebbe farlo a un prezzo inferiore, ha almeno due modi per attendere. Un ordine limite a 690 USD non genera alcun reddito. La vendita di una put 690 consente invece di incassare circa 895 USD a fronte dello stesso impegno potenziale, per un periodo di tempo definito. Se QQQ rimane sopra lo strike, il premio viene interamente trattenuto e la liquidità torna disponibile; in caso contrario, vengono acquistate le azioni a un prezzo stabilito in anticipo. Inoltre, la maggiore volatilità implicita tipicamente incorporata nelle put OTM contribuisce ad aumentare il premio incassato.
Lo svantaggio è altrettanto chiaro. La scadenza a 32 giorni include eventi potenzialmente rilevanti come la decisione della Federal Reserve e l'avvio della stagione delle trimestrali del terzo trimestre. Il premio incassato è noto fin dall'inizio, mentre l'evoluzione del mercato non lo è. Inoltre, la chiusura anticipata della posizione in presenza di movimenti avversi può comportare costi significativi. Chi ritiene che il ciclo di investimenti nell'AI stia entrando in una fase di rallentamento non dovrebbe semplicemente scegliere uno strike diverso: potrebbe concludere che l'assenza di esposizione sia la scelta più coerente con la propria view. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Nel mezzo si colloca l'investitore che desidera acquisire esposizione al Nasdaq 100 nel tempo, ma non ha una convinzione particolarmente forte sulla direzione del mercato nel corso del prossimo mese.
Prima di inserire l’operazione, verifica
- Spread denaro/lettera, volumi e open interest sullo strike selezionato: uno spread ampio può ridurre in modo significativo il premio effettivamente incassato.
- La volatilità implicita dello specifico strike, non solo quella media, e il confronto con la volatilità realizzata recente di QQQ.
- Che la liquidità accantonata sia realmente disponibile e non necessaria per altri utilizzi durante i successivi 32 giorni.
- Di avere definito un piano di gestione della posizione prima dell’ingresso e di tenere conto che la riunione FOMC del 16/09/2026 ricade all’interno del periodo di detenzione.
Rischio di assegnazione: le opzioni su QQQ sono di stile americano, il che significa che una put short può essere assegnata prima della scadenza se va in the money, soprattutto in prossimità della scadenza o della data ex dividendo dell’ETF. Chi acquista opzioni, sia put sia call, non è esposto al rischio di assignment; tale rischio riguarda esclusivamente il venditore dell’opzione.
Considerazioni finali
La lezione di lunedì è che prezzo e volatilità non sempre si muovono nella stessa direzione. QQQ è sceso, il VIX è salito di circa l'8% e la volatilità implicita di QQQ è rimasta intorno a un quarto del proprio range annuale. I titoli dei giornali e i prezzi delle opzioni rappresentano due modi diversi di leggere lo stesso mercato e non sempre trasmettono lo stesso messaggio.
Una cash-secured put non elimina il rischio associato al possesso del Nasdaq 100. Consente però di definire in anticipo il prezzo a cui si è disposti ad acquistare il sottostante e la scadenza entro cui tale scenario potrebbe verificarsi, incassando nel frattempo un premio. Inoltre, la posizione può generalmente essere chiusa prima della scadenza se cambiano le condizioni di mercato o la view dell'investitore. L'idoneità della strategia dipende meno dall'entità del premio e più dal fatto che lo strike rappresenti un livello di prezzo al quale si sarebbe effettivamente disposti a detenere le azioni. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Le performance passate non sono indicative di risultati futuri.
Fonti: option chain sulla piattaforma Saxo, CBOE, CME FedWatch e Bloomberg, dati riferiti alla chiusura del 14/09/2026 e alla pre-apertura del 15/09/2026.
L’autore detiene posizioni in un prodotto derivato su QQQ per un ammontare inferiore allo 0,5% di QQQ. All’autore è richiesto di attendere almeno 24 ore dalla pubblicazione prima di negoziare direttamente gli strumenti menzionati.
Questo contenuto non sarà modificato né soggetto a revisione dopo la pubblicazione.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informarti sul funzionamento e sui rischi di tali prodotti.